Contributi in conto interessi: guida operativa per imprese e professionisti
I contributi in conto interessi abbassano il costo di un finanziamento: l’ente erogatore rimborsa una quota calcolata su un tasso convenzionale, non gli interessi effettivamente versati alla banca. Si distinguono nettamente dal contributo a fondo perduto perché non coprono le spese in modo diretto, ma agiscono sul costo del capitale preso a prestito. Prima di avviare qualsiasi investimento occorre verificare le condizioni specifiche del bando e del soggetto gestore, perché tassi, massimali e durata variano da misura a misura.
In breve:
- Il contributo in conto interessi si basa su un tasso convenzionale di circa 2,75% o 3,575% e non sulla reale aliquota applicata dalla banca, producendo differenze tra importo ricevuto e interessi effettivi pagati.
- La coerenza del codice ATECO con la finalità di investimento e la dimensione dell’impresa sono requisiti fondamentali, mentre il finanziamento deve transitare attraverso un istituto convenzionato e beni acquistati devono essere nuovi e di mercato.
- La domanda si presenta in sequenza attraverso un piano di investimento, una banca convenzionata e il soggetto gestore, rispettando scadenze e documentazione richiesta, come il piano di ammortamento e i documenti bancari.
- La rendicontazione richiede di aprire un conto dedicato o vincolato, inserire causali con CUP in ogni operazione e usare estratti conto conformi, riducendo i rischi di errori nelle verifiche.
- Finanzia semplifica la ricerca dei bandi e la gestione della domanda attraverso un sistema di matching automatico e supporto di consulenti, facilitando l’accesso alle misure attive e il monitoraggio delle scadenze.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
Indice
- Come funziona il calcolo del contributo in conto interessi
- Requisiti e criteri di ammissibilità comuni
- La procedura per presentare la domanda passo dopo passo
- Rendicontazione: conto dedicato, causali e controlli
- Esempi pratici e misure recenti in Italia
- Come Finanzia semplifica la ricerca dei bandi e la rendicontazione
- Cosa deve valutare chi decide per l’impresa
- Iniziare a candidarsi ai bandi con Finanzia
- Fonti
- Domande frequenti
Come funziona il calcolo del contributo in conto interessi
Il meccanismo si basa su un tasso convenzionale stabilito dal bando, non sul tasso reale applicato dalla banca all’impresa. Il MIMIT indica che il contributo viene spesso calcolato su un piano di ammortamento quinquennale convenzionale, con tassi esemplificativi come il 2,75% o il 3,575%.
Il tasso convenzionale del 2,75% o del 3,575% indicato dal MIMIT serve come base teorica di calcolo, indipendentemente dal tasso effettivo pattuito con l’istituto di credito.
Questo produce una conseguenza pratica rilevante: l’importo che l’impresa riceve può differire dagli interessi realmente pagati alla banca, perché il calcolo segue una base convenzionale e non l’andamento reale del piano di rimborso.
Gli elementi che determinano l’ammontare sono:
- il tasso convenzionale fissato dal bando, diverso da bando a bando;
- la durata teorica del piano di ammortamento, spesso quinquennale;
- l’importo del finanziamento ammesso a contributo, non necessariamente coincidente con l’intero prestito richiesto.
Chi si aspetta un rimborso proporzionale agli interessi effettivamente sostenuti rischia di sovrastimare il beneficio: la logica del contributo in conto interessi resta convenzionale, non a consuntivo.
Requisiti e criteri di ammissibilità comuni
L’ammissibilità dipende da fattori che ricorrono nella maggior parte dei bandi, anche se le soglie specifiche cambiano da misura a misura. Il codice ATECO dell’impresa deve risultare coerente con la finalità dell’investimento dichiarato, sia che si tratti di progetti 4.0, di transizione ecologica o di altre linee di intervento.
- La coerenza tra codice ATECO e finalità dell’investimento è tra le cause più frequenti di esclusione in fase istruttoria, come segnalato anche da CDP a proposito dei finanziamenti agevolati.
- La dimensione dell’impresa, misurata secondo i parametri di micro, piccola e media impresa, definisce spesso i limiti di accesso e i massimali applicabili.
- Il finanziamento deve tipicamente transitare attraverso un istituto convenzionato con il soggetto gestore, non una banca qualsiasi.
- I beni oggetto di investimento devono generalmente risultare nuovi e acquistati a condizioni di mercato: le operazioni tra parti correlate vengono spesso escluse dal MIMIT.
Un consiglio: verifica il codice ATECO e la coerenza dell’investimento con il bando prima di firmare qualsiasi contratto di finanziamento, non dopo.
Un esempio concreto di bando con requisiti dettagliati di ammissibilità è la misura di sostegno alle PMI per investimenti nel settore turismo, che prevede sovvenzioni per l’abbattimento di interessi e commissioni di garanzia.
La procedura per presentare la domanda passo dopo passo
La richiesta segue una sequenza ordinata che coinvolge l’impresa, la banca convenzionata e il soggetto gestore del bando. Rispettare l’ordine dei passaggi evita ritardi e richieste di integrazione documentale.
- Predisporre il piano di investimento con dettaglio delle voci di spesa e la relazione tecnica richiesta dal bando.
- Aprire un rapporto con un istituto di credito convenzionato con il soggetto gestore, condizione spesso vincolante per l’ammissibilità.
- Raccogliere i documenti bancari essenziali, inclusa la copia del contratto di finanziamento e il piano di ammortamento.
- Inviare la domanda in modalità telematica attraverso la piattaforma indicata dal bando, entro i termini previsti.
- Attendere il provvedimento di concessione, che indica gli impegni a carico dell’impresa e le scadenze di rendicontazione.
Un esempio di procedura con documentazione dettagliata è offerto dal bando Credito Futuro Marche - Fondo Nuovo Credito, che chiarisce il rapporto tra finanziamento bancario, tasso agevolato e contributo concesso.
Rendicontazione: conto dedicato, causali e controlli
Molti bandi impongono l’apertura di un conto corrente dedicato o vincolato per tracciare i flussi legati al finanziamento agevolato. Il manuale di rendicontazione di Invitalia richiede l’uso di un conto vincolato o di conti dedicati, con inserimento del CUP in ogni causale e produzione di estratti conto conformi per le richieste di erogazione.
- Il conto vincolato si applica quando il bando lo prevede espressamente, mentre il conto dedicato basta nella maggior parte delle altre misure.
- La causale dei movimenti deve riportare il CUP e il riferimento al titolo di spesa, non una descrizione generica.
- Gli estratti conto devono essere conformi al formato richiesto, senza omissioni nelle date o negli importi.
Un consiglio: indicare CUP e titolo di spesa in ogni causale riduce drasticamente il rischio di rettifica durante le verifiche del soggetto gestore.
Gli errori più frequenti riguardano causali incomplete e la mancata separazione dei flussi tra conto operativo e conto dedicato: la separazione, secondo Fiscozen, protegge l’impresa anche durante le ispezioni fiscali.
Esempi pratici e misure recenti in Italia
Le misure attive nel 2026 confermano un quadro variegato tra bandi ministeriali, europei e locali. Il decreto ministeriale del 3 maggio 2024 disciplina i contributi in conto interessi per PMI fornitrici di beni e servizi a imprese in amministrazione straordinaria, individuando criteri di accesso specifici.
- I bandi delle Camere di commercio applicano spesso formule percentuali per l’abbattimento del tasso, come indicato da Confcommercio Campania, con finestre di apertura che si chiudono a esaurimento fondi.
- Le operazioni di blending con la BEI combinano finanziamento a tasso agevolato e contributo a fondo perduto in un’unica struttura.
- Nei bandi locali conviene sempre controllare massimali, limiti di cumulabilità e periodo di validità della misura prima di presentare domanda.
Chi opera nelle Marche può consultare anche le altre varianti del Fondo Nuovo Credito attive nella regione, ciascuna con un soggetto gestore diverso.
Come Finanzia semplifica la ricerca dei bandi e la rendicontazione
Finanzia confronta il profilo aziendale, partita IVA, codice ATECO e obiettivi di investimento incluso, con i bandi disponibili attraverso un sistema di matching automatico. Questo riduce il tempo dedicato alla ricerca manuale tra le misure attive su contributi in conto interessi e finanziamenti agevolati.
La piattaforma affianca inoltre l’impresa nella fase di candidatura e nella gestione della documentazione, con il supporto di consulenti esperti. Per approfondire i servizi dedicati alle imprese si può consultare la pagina per le imprese, mentre gli studi professionali trovano una sezione specifica dedicata ai commercialisti.
Cosa deve valutare chi decide per l’impresa
Verificare la coerenza ATECO prima dell’investimento evita esclusioni tardive. Predisporre subito un conto dedicato con causali corrette semplifica ogni rendicontazione successiva, e rivolgersi a consulenti o piattaforme specializzate ha senso quando i bandi da monitorare sono numerosi.
— Ufficio
Iniziare a candidarsi ai bandi con Finanzia
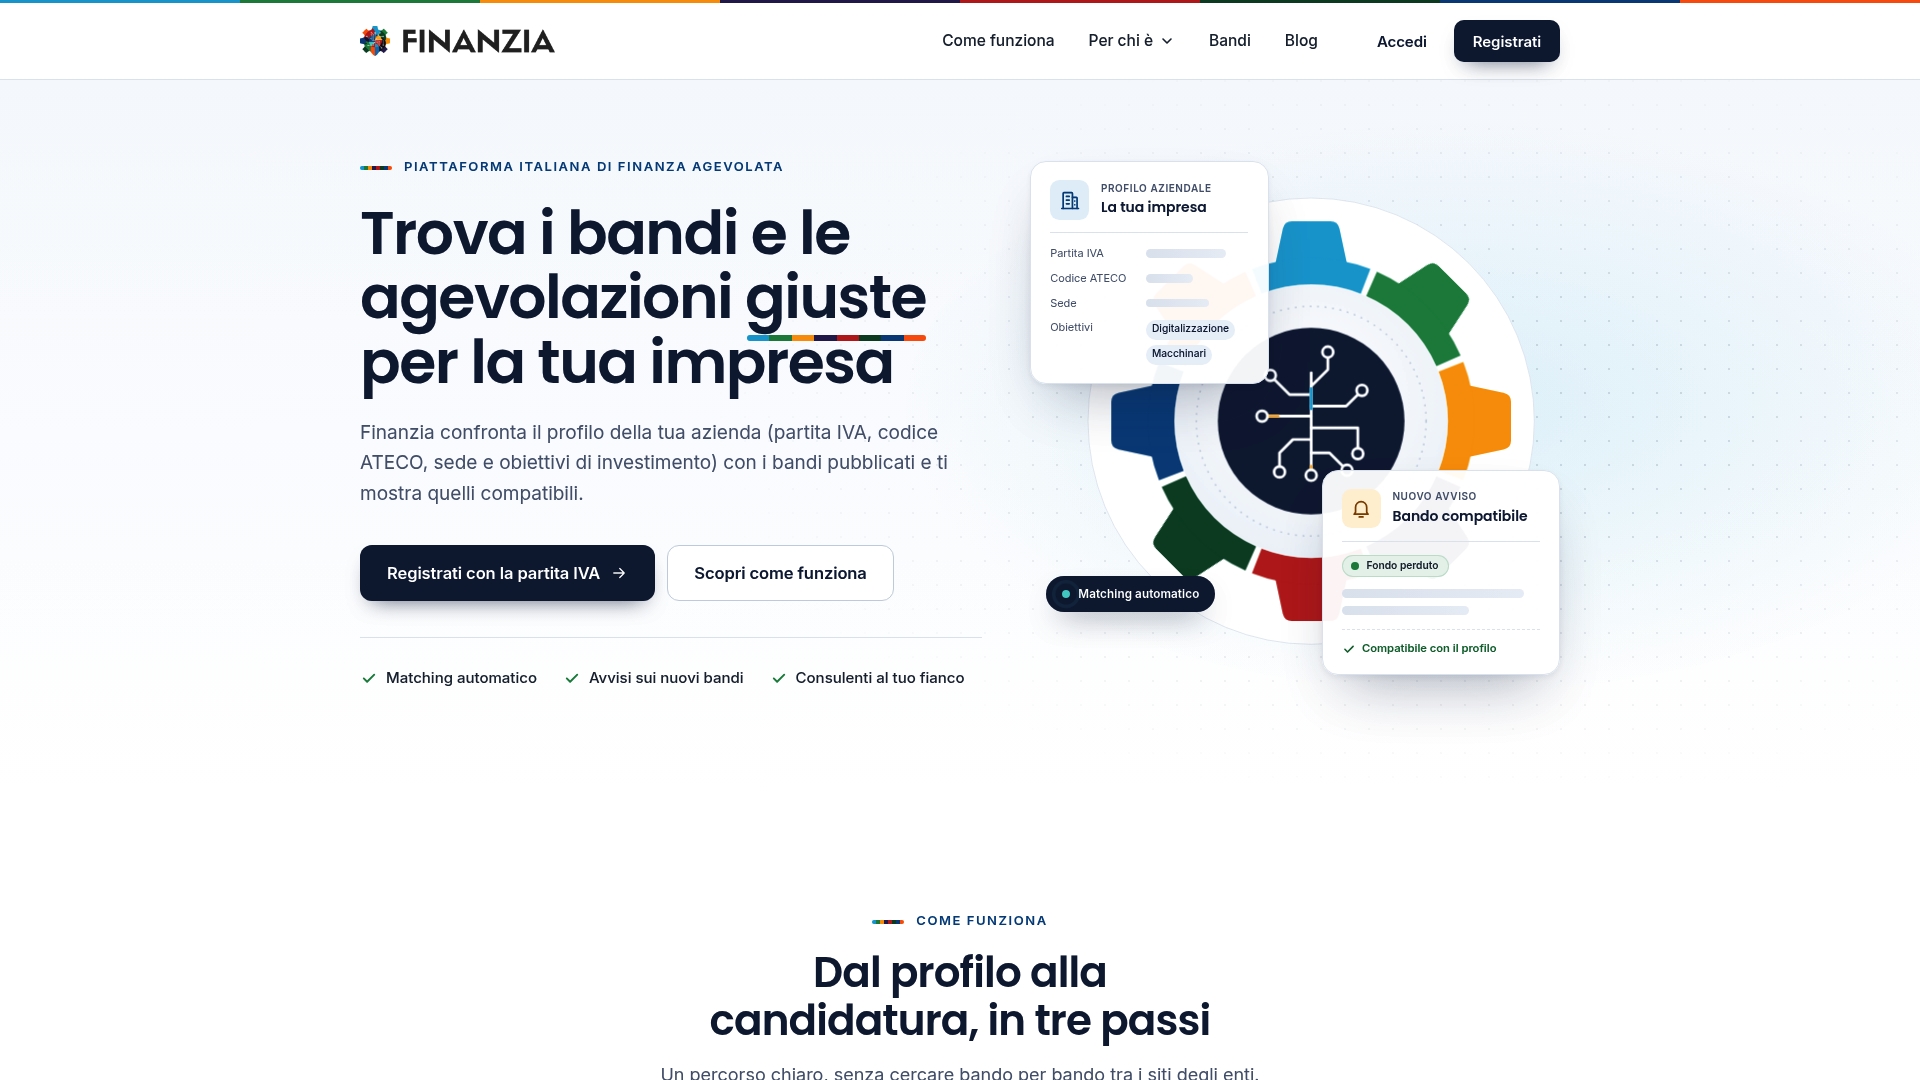
Individuare il bando giusto tra le decine di misure attive su contributi in conto interessi richiede tempo che molte imprese non hanno. Finanzia riduce questo lavoro attraverso il matching automatico tra profilo aziendale e bandi compatibili, con supporto nella candidatura e nella predisposizione della documentazione.
I servizi utili in questa fase includono:
- matching automatico basato su partita IVA, codice ATECO e obiettivi di investimento;
- supporto di consulenti esperti nella fase di candidatura;
- gestione documentale e promemoria sulle scadenze di rendicontazione.
Le startup innovative possono partire da un account gratuito, mentre le imprese già operative possono scegliere un piano base adeguato per monitorare più bandi in parallelo. Chi gestisce clienti con esigenze simili, ad esempio uno studio di commercialisti, può inoltre affiancare uno strumento come KeSbatty per centralizzare la gestione dei rapporti con i clienti. Per iniziare, la pagina dedicata alle startup riepiloga le opzioni disponibili.
Fonti
Per approfondire i tassi convenzionali e gli obblighi di rendicontazione restano riferimenti diretti il testo vigente del MIMIT e il manuale di rendicontazione di Invitalia, citati nelle sezioni precedenti.
- Testo vigente — Ministero delle Imprese e del Made in Italy (MIMIT)
- Manuale di rendicontazione — Invitalia (Smart&Start Italia - Linee guida)
Domande frequenti
Cosa sono i contributi in conto interessi?
Sono agevolazioni che abbattono il costo di un finanziamento, calcolando il beneficio su un tasso convenzionale fissato dal bando e non sugli interessi realmente pagati alla banca, come chiarisce Assolombarda. Si differenziano dal fondo perduto perché intervengono sul costo del capitale preso a prestito, non sulla spesa diretta.
Quali sono i contributi in conto capitale?
Sono agevolazioni erogate a fondo perduto per finanziare direttamente l’acquisto di beni strumentali o impianti, senza passare dal costo di un finanziamento bancario. A differenza dei contributi in conto interessi, non richiedono un piano di ammortamento come base di calcolo.
Come si contabilizzano i contributi in conto capitale?
La contabilizzazione segue il principio di competenza e va iscritta nelle voci appropriate del conto economico, secondo quanto indicato da PMI.it, ad esempio nella voce A5 per i contributi in conto esercizio o nella voce C17 per quelli legati agli oneri finanziari. Il provento viene registrato quando il diritto all’erogazione risulta acquisito, non al momento dell’incasso.
Come vengono tassati i contributi in conto impianti?
I contributi in conto impianti seguono un trattamento fiscale legato alla loro iscrizione in bilancio secondo competenza, con imputazione graduale a conto economico in base alla vita utile del bene finanziato. Per l’inquadramento specifico applicabile al proprio caso conviene sempre verificare con un commercialista, dato che le voci contabili coinvolte variano in base alla natura del contributo.
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 13 min
Transizione 5.0 incentivi 2026: guida agli incentivi
Transizione 5. 0 incentivi 2026: guida agli incentivi !
- Guide 5 min
Il ruolo del consulente di finanza agevolata (e cosa aspettarsi)
Il consulente di finanza agevolata è la figura che accompagna l'impresa dall'individuazione della misura alla rendicontazione. Non esiste un albo, quindi la scelta richiede attenzione: ecco cosa fa, come si coordina con il commercialista, quali compensi sono ragionevoli e quali promesse devono mettere in allarme.
- Guide 5 min
Come prepararsi a un click day: guida pratica per non arrivare impreparati
Nei bandi con click day l'ordine cronologico di invio decide chi accede alle risorse, e la finestra utile può durare pochi minuti. Il Bando ISI INAIL 2025 ha aperto lo sportello per soli venti minuti. Ecco come prepararsi con metodo, dalle credenziali alla simulazione dell'invio.