Come verificare il de minimis: Registro RNA e calcolo del plafond
Per verificare gli aiuti in regime de minimis ricevuti da un’impresa si consulta il Registro Nazionale degli Aiuti di Stato (RNA): nella sezione pubblica dedicata alla trasparenza si inserisce il codice fiscale dell’impresa e si ottiene l’elenco delle agevolazioni registrate, con data di concessione, soggetto concedente e importo dell’aiuto. Dalla somma degli aiuti concessi negli ultimi tre anni, calcolati come Equivalente Sovvenzione Lordo e riferiti all’intera “impresa unica”, si ricava il plafond ancora disponibile rispetto al massimale previsto dal Regolamento (UE) 2023/2831. Di seguito sono illustrati la procedura di consultazione, le regole di calcolo, un esempio numerico e gli errori che più spesso portano a superare il limite.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- Il massimale generale de minimis è fissato in 300.000 euro per impresa unica nell’arco di tre anni, ai sensi del Regolamento (UE) 2023/2831.
- La verifica si effettua sul Registro Nazionale degli Aiuti di Stato, consultabile nella sezione pubblica senza credenziali, con ricerca per codice fiscale.
- Il periodo di riferimento è mobile: si considerano i tre anni che precedono la data della nuova concessione, non gli anni solari o gli esercizi finanziari.
- Nel calcolo si utilizza l’Equivalente Sovvenzione Lordo (ESL) e non l’importo nominale: per finanziamenti agevolati e garanzie l’aiuto è inferiore alla somma ricevuta.
- Gli aiuti vanno sommati per tutte le imprese che costituiscono un’impresa unica, incluse controllanti e controllate.
Indice
- Il regime de minimis e il massimale applicabile
- Il Registro Nazionale degli Aiuti di Stato
- Procedura di verifica sul Registro
- Calcolo del plafond residuo
- Errori frequenti nella verifica
- Verifica per commercialisti e consulenti
- Il punto di vista di Finanzia
- Domande frequenti
- Fonti
Il regime de minimis e il massimale applicabile
Il regime de minimis disciplina gli aiuti pubblici di importo ridotto che, in ragione della loro entità limitata, si considerano non idonei a incidere sulla concorrenza e sugli scambi tra Stati membri. Tali aiuti sono pertanto esentati dall’obbligo di notifica preventiva alla Commissione europea, a condizione che sia rispettato un massimale complessivo per beneficiario.
La disciplina generale vigente è contenuta nel Regolamento (UE) 2023/2831 della Commissione del 13 dicembre 2023, applicabile dal 1° gennaio 2024, che ha elevato il massimale a 300.000 euro per impresa unica nell’arco di tre anni. Il medesimo Regolamento prevede che gli Stati membri si dotino di un registro centrale degli aiuti de minimis; in Italia tale funzione è svolta dal Registro Nazionale degli Aiuti di Stato.
Accanto al regolamento generale operano discipline settoriali distinte, con massimali propri, per la produzione agricola primaria, per il settore della pesca e dell’acquacoltura e per i servizi di interesse economico generale. Un’impresa attiva in più settori deve pertanto verificare a quale disciplina sia riconducibile ciascun aiuto e garantire, mediante separazione delle attività o dei costi, che gli aiuti concessi per un settore non siano imputati all’altro.
Il periodo mobile di tre anni
Il triennio di riferimento non coincide con tre anni solari né con tre esercizi finanziari. Il periodo è mobile: per ogni nuova concessione si considerano gli aiuti concessi nei tre anni che precedono la data della concessione stessa. Ne consegue che il plafond disponibile varia nel tempo, aumentando man mano che gli aiuti più risalenti escono dalla finestra di calcolo.
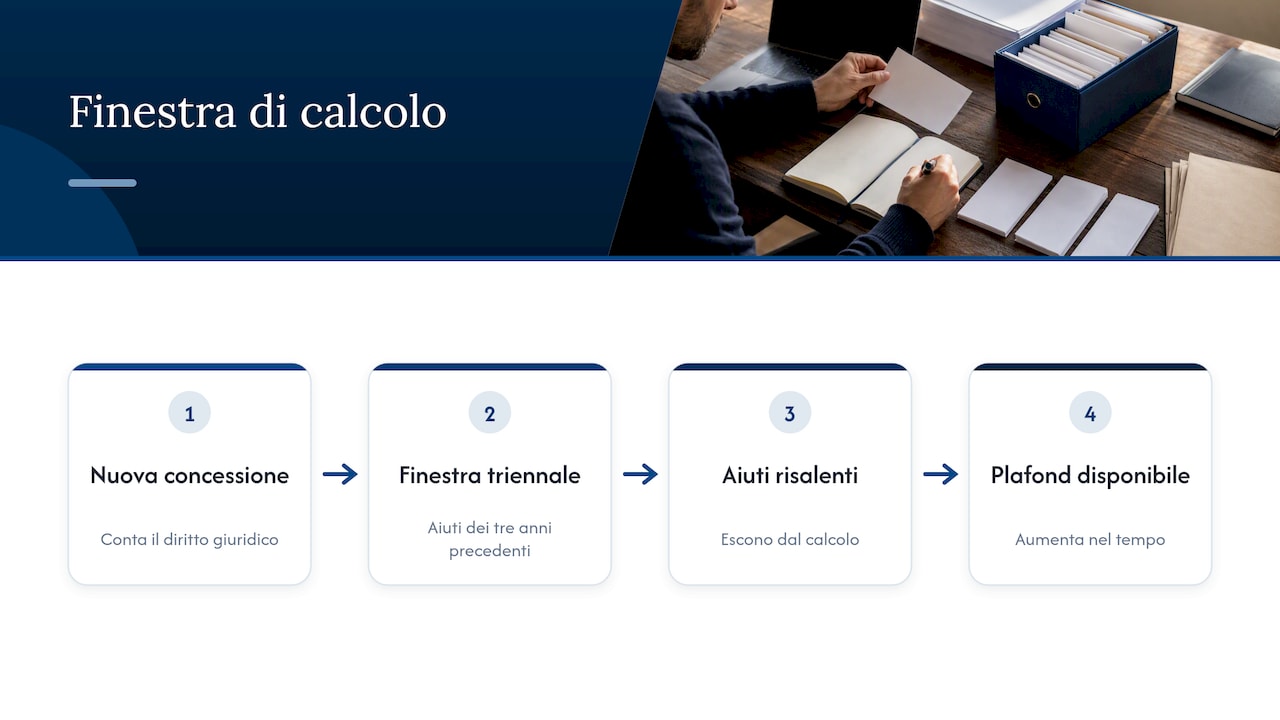
Rileva la data di concessione, ossia il momento in cui all’impresa è accordato il diritto giuridico di ricevere l’aiuto, indipendentemente dalla data di erogazione effettiva delle somme. Un contributo deliberato nel 2024 ed erogato nel 2025 si computa, quindi, dalla data del 2024.
La nozione di impresa unica
Il massimale non si applica alla singola partita IVA, ma all’“impresa unica”, definita dal Regolamento come l’insieme delle imprese tra le quali intercorrono determinate relazioni di controllo. Rientrano in particolare i casi in cui un’impresa:
- detiene la maggioranza dei diritti di voto degli azionisti o soci di un’altra impresa;
- ha il diritto di nominare o revocare la maggioranza dei membri del consiglio di amministrazione o dell’organo di sorveglianza di un’altra impresa;
- ha il diritto di esercitare un’influenza dominante su un’altra impresa in virtù di un contratto o di una clausola statutaria;
- controlla da sola, in virtù di un accordo con altri soci, la maggioranza dei diritti di voto di un’altra impresa.
In presenza di tali relazioni, gli aiuti de minimis ricevuti da ciascuna impresa del gruppo si sommano ai fini della verifica. La consultazione del Registro per il solo codice fiscale dell’impresa richiedente produce dunque un risultato incompleto quando esistono società collegate in Italia.
Il Registro Nazionale degli Aiuti di Stato
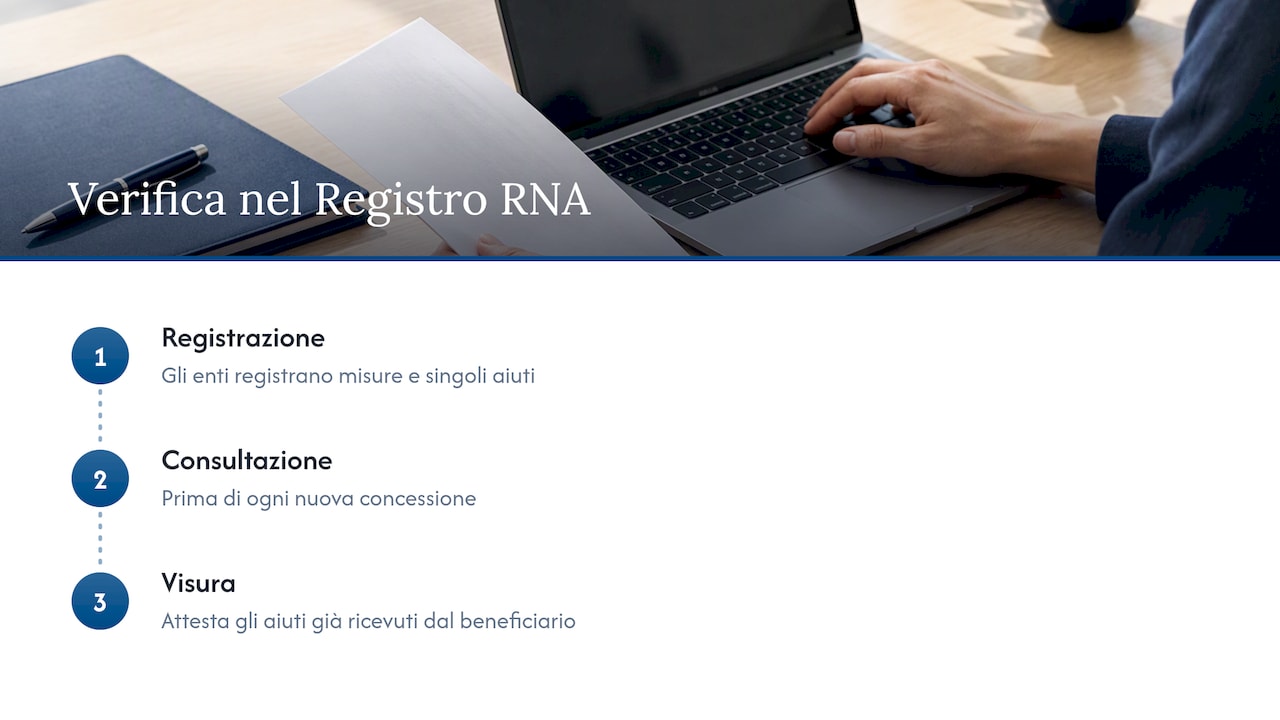
Il Registro Nazionale degli Aiuti di Stato è il sistema adottato dall’Italia per rendere trasparenti ed efficaci i controlli amministrativi necessari alla concessione di agevolazioni nella forma di aiuti di Stato o di aiuti in regime de minimis. I soggetti concedenti (amministrazioni centrali, Regioni, Camere di commercio, enti gestori) sono tenuti a registrare le misure e i singoli aiuti e a interrogare il Registro prima di ogni nuova concessione, ottenendo le visure che attestano gli aiuti già ricevuti dal beneficiario.
La sezione pubblica del Registro è accessibile senza utente né password, come indicato anche dalle amministrazioni regionali che ne promuovono l’utilizzo presso le imprese. Per gli aiuti al settore agricolo e alla pesca le informazioni confluiscono, rispettivamente, nei registri settoriali SIAN e SIPA, i cui dati sono comunque riconducibili alla verifica complessiva.
Una sintesi delle funzioni del Registro e dei relativi riferimenti normativi è disponibile anche nella scheda di Finanzia dedicata al Registro Nazionale Aiuti di Stato.
Procedura di verifica sul Registro
La consultazione autonoma degli aiuti ricevuti si articola nei passaggi seguenti:
- Accesso alla sezione Trasparenza. Dal portale ufficiale del Registro Nazionale degli Aiuti si seleziona l’area pubblica dedicata alla trasparenza, che non richiede registrazione.
- Selezione della ricerca per aiuti individuali. Si sceglie la ricerca degli aiuti concessi ai singoli beneficiari, distinta dalla ricerca delle misure agevolative.
- Inserimento del codice fiscale. Si indica il codice fiscale dell’impresa (per le società coincide di norma con la partita IVA); in alternativa è possibile ricercare per denominazione, con maggiore rischio di omonimie.
- Filtro per regolamento e periodo. Si limitano i risultati agli aiuti concessi in regime de minimis e alle date di concessione comprese nel triennio che precede la concessione prevista.
- Lettura dell’elemento di aiuto. Per ciascun record si annota l’importo dell’elemento di aiuto (ESL), il soggetto concedente, il Codice Identificativo dell’Aiuto (COR) e il regolamento di riferimento.
- Ripetizione per le imprese collegate. Si ripete la ricerca per ogni impresa che, con quella richiedente, costituisce un’impresa unica.
- Calcolo del plafond residuo. Si sommano gli importi rilevati e si sottrae il totale dal massimale applicabile.
La visura ufficiale de minimis, con valore ai fini della concessione, è estratta dal soggetto concedente nell’ambito dell’istruttoria. La consultazione pubblica ha finalità conoscitive e preventive: consente all’impresa di valutare in anticipo se un bando sia compatibile con il plafond residuo, prima di sostenere i costi di predisposizione della domanda.
Calcolo del plafond residuo
L’Equivalente Sovvenzione Lordo
L’importo che si computa ai fini del de minimis non corrisponde necessariamente alla somma ricevuta, ma al vantaggio economico effettivo, espresso come Equivalente Sovvenzione Lordo (ESL). Per un contributo a fondo perduto l’ESL coincide con l’importo concesso; per un finanziamento agevolato o una garanzia pubblica l’ESL rappresenta il risparmio rispetto alle condizioni di mercato ed è pertanto inferiore all’importo nominale.
Un esempio è fornito da SIMEST, che per i propri finanziamenti agevolati per l’internazionalizzazione precisa che maggiore è l’agevolazione del tasso, maggiore è l’assorbimento del plafond de minimis disponibile per l’impresa, e mette a disposizione uno strumento di stima dedicato.
| Forma dell’aiuto | Valore da computare nel de minimis | Nota operativa |
|---|---|---|
| Contributo a fondo perduto | Intero importo concesso | ESL pari al nominale |
| Finanziamento a tasso agevolato | Differenziale di interessi rispetto al tasso di riferimento, attualizzato | L’ESL è indicato nel provvedimento di concessione e nel Registro |
| Garanzia pubblica | Risparmio sul costo della garanzia rispetto al mercato | L’ESL varia in funzione di importo garantito, durata e rischio |
| Credito d’imposta in regime de minimis | Importo del credito concesso | Rileva il regime indicato dalla norma istitutiva |
| Aiuto in natura o servizio agevolato | Valore di mercato del servizio, al netto di quanto pagato | Il valore è determinato dal soggetto concedente |
Esempio di calcolo
Si consideri, a titolo puramente illustrativo, un’impresa senza imprese collegate che intenda presentare una domanda la cui concessione è attesa per il 15 novembre 2026. Il triennio di riferimento decorre dal 16 novembre 2023. Dalla consultazione del Registro risultano:
- contributo a fondo perduto concesso il 10 marzo 2024: ESL 40.000 euro;
- finanziamento agevolato di 150.000 euro concesso il 15 giugno 2025: ESL 12.500 euro;
- garanzia su un finanziamento bancario concessa il 1° febbraio 2026: ESL 3.200 euro.
Il totale degli aiuti computabili ammonta a 55.700 euro e il plafond residuo a 244.300 euro. Si osservi che il finanziamento agevolato, pur avendo un importo nominale di 150.000 euro, incide sul plafond per soli 12.500 euro: ove si sommassero gli importi nominali, l’impresa riterrebbe erroneamente di disporre di 106.800 euro, con il rischio di rinunciare a opportunità compatibili.
Se la stessa impresa controllasse una società che ha ricevuto 90.000 euro di aiuti de minimis nel triennio, il plafond residuo dell’impresa unica si ridurrebbe a 154.300 euro.
Errori frequenti nella verifica
Gli scostamenti tra il plafond stimato dall’impresa e quello accertato dal soggetto concedente derivano, nella maggior parte dei casi, da alcune ricorrenti imprecisioni:
- Computo degli importi nominali di finanziamenti e garanzie al posto dell’ESL, che conduce a sottostimare il plafond disponibile.
- Utilizzo dell’anno solare anziché del periodo mobile di tre anni, che porta a includere o escludere aiuti in modo errato.
- Riferimento alla data di erogazione anziché a quella di concessione.
- Omissione delle imprese collegate, con conseguente sovrastima del plafond e rischio di revoca dell’aiuto concesso oltre il limite.
- Mancata distinzione tra regimi: aiuti concessi in esenzione per categoria o notificati non rientrano nel de minimis, ma possono rilevare ai fini del cumulo sugli stessi costi ammissibili.
- Operazioni straordinarie trascurate: in caso di fusioni, acquisizioni o scissioni, gli aiuti ricevuti dalle imprese interessate vanno attribuiti secondo le regole del Regolamento.
- Ritardi di registrazione: un aiuto appena concesso può non essere ancora visibile nel Registro; la documentazione di concessione in possesso dell’impresa va quindi sempre confrontata con i dati pubblici.
Il superamento del massimale comporta che l’aiuto eccedente non possa beneficiare del regime de minimis: la concessione che determina lo sforamento non è ammessa per l’intero importo, e non soltanto per la quota che eccede il limite. Per i casi dubbi, in particolare in presenza di gruppi societari o di operazioni straordinarie, è opportuno sottoporre la verifica al commercialista o al consulente di finanza agevolata prima di presentare la dichiarazione sostitutiva richiesta dal bando.
Verifica per commercialisti e consulenti
Per gli studi professionali la verifica del de minimis non è un adempimento occasionale, ma un controllo da ripetere per ciascun cliente a ogni nuova domanda, poiché il plafond varia con lo scorrere del triennio mobile. In termini operativi, la gestione efficace di un portafoglio di clienti richiede:
- l’archiviazione delle visure e dei provvedimenti di concessione per ciascuna impresa;
- la mappatura delle relazioni di controllo che definiscono l’impresa unica;
- il calendario delle date in cui gli aiuti più risalenti escono dal triennio, liberando plafond;
- il confronto preventivo tra plafond residuo e importo massimo dei bandi di interesse.
Numerosi bandi territoriali sono concessi esclusivamente in regime de minimis, come i contributi del Comune di Padria per il 2026 o il contributo della Provincia Autonoma di Trento per la formazione extra-aziendale: per tali misure la verifica del plafond costituisce un requisito di ammissibilità e non una semplice formalità.
Il punto di vista di Finanzia
Nella nostra esperienza di matching tra profili aziendali e bandi, la verifica del de minimis rappresenta uno dei passaggi in cui si concentrano le maggiori perdite di tempo e di opportunità. Le imprese tendono a scoprire il problema del plafond solo in fase di istruttoria, quando la domanda è già stata predisposta, oppure rinunciano a bandi compatibili perché sommano importi nominali di finanziamenti e garanzie che, calcolati in ESL, avrebbero inciso in misura molto più contenuta.
Riteniamo pertanto che la verifica debba precedere, e non seguire, la scelta del bando: conoscere il plafond residuo dell’impresa unica consente di selezionare le misure effettivamente accessibili, di distribuire nel tempo le domande in base alla scadenza degli aiuti più risalenti e di valutare, a parità di progetto, se sia preferibile una misura in de minimis o in esenzione per categoria. Per questo il profilo aziendale, la partita IVA, il codice ATECO e gli obiettivi di investimento sono, nel nostro approccio, il punto di partenza di ogni ricerca, e la documentazione relativa agli aiuti ricevuti va conservata insieme alle pratiche in un unico spazio.
— Ufficio
Le imprese che intendono individuare i bandi compatibili con il proprio profilo possono attivare il Piano Impresa di Finanzia, al prezzo di 20 euro al mese dopo il periodo di prova gratuita, che comprende il matching automatico con i bandi di finanza agevolata, gli avvisi sui nuovi bandi e il supporto di consulenti esperti nella candidatura. Gli studi professionali che gestiscono più clienti dispongono dell’Account Studio professionale, con strumenti per monitorare le scadenze e condividere i documenti.
Domande frequenti
Dove si verifica il de minimis di un’impresa?
La verifica si effettua sul Registro Nazionale degli Aiuti di Stato, nella sezione pubblica dedicata alla trasparenza, accessibile senza credenziali. La ricerca per codice fiscale restituisce gli aiuti individuali concessi all’impresa, con l’indicazione del regolamento applicato e dell’elemento di aiuto. La visura ufficiale ai fini della concessione è invece estratta dal soggetto concedente.
Qual è il limite de minimis attualmente in vigore?
Il Regolamento (UE) 2023/2831, applicabile dal 1° gennaio 2024, fissa il massimale generale in 300.000 euro per impresa unica nell’arco di tre anni. Per l’agricoltura primaria, la pesca e i servizi di interesse economico generale si applicano regolamenti settoriali con massimali propri. Occorre quindi accertare la disciplina a cui è riconducibile ciascun aiuto.
Come si calcolano i tre anni del de minimis?
Il periodo è mobile: si considerano gli aiuti concessi nei tre anni che precedono la data della nuova concessione. Rileva la data in cui è sorto il diritto a ricevere l’aiuto, non quella dell’erogazione. Il plafond disponibile cresce quindi man mano che gli aiuti più risalenti escono dalla finestra di calcolo.
Un finanziamento agevolato consuma tutto il plafond per il suo importo?
No. Per finanziamenti agevolati e garanzie si computa l’Equivalente Sovvenzione Lordo, cioè il vantaggio economico rispetto alle condizioni di mercato, che è inferiore all’importo erogato. Il valore è riportato nel provvedimento di concessione e nel Registro.
Gli aiuti delle società collegate si sommano?
Sì, quando le imprese costituiscono un’impresa unica in base alle relazioni di controllo previste dal Regolamento, come la maggioranza dei diritti di voto o il potere di nominare la maggioranza degli amministratori. In tal caso la verifica va ripetuta per ciascuna impresa del gruppo e gli importi vanno sommati.
Fonti
- Regolamento (UE) 2023/2831 della Commissione, EUR-Lex
- Ministero del Lavoro e delle Politiche Sociali, Aiuti di Stato
- Regione Basilicata, Registro de minimis
- SIMEST, Tool di stima del plafond de minimis
Raccomandati
- Provincia Autonoma di Trento - Contributo per la formazione extra-aziendale de minimis
- Comune di Padria - Contributi De Minimis 2026
- Provincia Autonoma di Trento - Contributo per progetti di formazione aziendale provinciale de minimis
- Provincia Autonoma di Trento - Rafforzamento delle alleanze con enti bilaterali e fondi interprofessionali de minimis
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Adempimenti
- Adempimenti 12 min
Accordi per l'innovazione 2026: stato, scadenze e requisiti
Accordi per l'innovazione 2026: stato, scadenze e requisiti ! Piattaforme geometriche che simboleggiano accordi di innovazione Lo sportello generale degli Accordi per l'innovazione si è chiuso il 18 febbraio 2026: le graduatorie delle domande già presentate sono state aggiornate con un rifinanziamento di quasi 88 milioni di euro, come stabilito dal decreto ministeriale 22 luglio 2026.
- Adempimenti 9 min
Certificato antimafia bandi: quale documentazione serve e come richiederla
Certificato antimafia bandi: quale documentazione serve e come richiederla ! Documenti astratti in transito attraverso un punto di controllo di verifica Per partecipare a un bando pubblico, la documentazione antimafia è richiesta in base alle soglie economiche fissate dal D.
- Adempimenti 11 min
Pec domanda bando: come inviare la candidatura in modo valido
Pec domanda bando: come inviare la candidatura in modo valido ! Illustrazione astratta del procedimento di candidatura PEC Se il bando richiede invio via PEC, la domanda va trasmessa da una casella PEC attiva, con gli allegati firmati digitalmente quando richiesto: è questa l'unica modalità che genera una ricevuta opponibile a terzi, con data e ora certe.