Definizione PMI: requisiti e soglie per le imprese in Italia
Un’impresa si qualifica come PMI in Italia quando rispetta congiuntamente i limiti di occupati e di fatturato o attivo di bilancio, secondo tre categorie: micro (meno di 10 occupati e fatturato o attivo fino a 2 milioni di euro), piccola (meno di 50 occupati e fatturato o attivo fino a 10 milioni) e media (meno di 250 occupati e fatturato o attivo fino a 50 milioni o 43 milioni rispettivamente). La qualifica si perde o si acquisisce solo dopo due esercizi consecutivi di superamento delle soglie.
In breve:
- La qualifica di PMI si basa sulla combinazione di occupati in ULA e parametri finanziari, rispettando soglie ben definite e valide per due esercizi consecutivi.
- Le partecipazioni societarie, con partecipazioni tra il 25% e il 50%, si sommano proporzionalmente, mentre quelle oltre il 50% o sotto controllo si considerano al 100%.
- Per le imprese estere o coinvolte in relazioni internazionali, è fondamentale documentare accuratamente le partecipazioni e i dati finanziari, soprattutto in presenza di struttura complessa o più sedi.
- Un calcolo preciso e documentato degli occupati, dei ricavi e delle partecipazioni garantisce il rispetto dei requisiti, riducendo il rischio di revoca o errata classificazione.
- La verifica della categoria va ripetuta prima di ogni domanda di agevolazione, considerando che un superamento delle soglie in un solo esercizio non comporta automaticamente la perdita della qualifica PMI.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
Indice
- Metodo pratico: come calcolare la dimensione aziendale passo dopo passo
- Autonoma, associata, collegata: definizioni pratiche e impatto sul conteggio
- Periodo di riferimento e la regola dei due esercizi: cosa significa per le domande di agevolazione
- Casi particolari e problemi pratici: fondazioni, partecipazioni estere e lavori su commessa
- Checklist pratica: documenti, verifiche e prova da allegare alla domanda
- L’importanza pratica di una classificazione corretta per bandi e agevolazioni
- Come Finanzia supporta la verifica della qualifica PMI e la ricerca di bandi
- Fonti
- Domande frequenti
Metodo pratico: come calcolare la dimensione aziendale passo dopo passo
Il calcolo della dimensione aziendale segue una sequenza precisa, che consente di arrivare a un risultato verificabile e difendibile in caso di controllo.
- Individuare il periodo di riferimento: si considera l’ultimo esercizio chiuso e approvato. Le imprese di nuova costituzione, prive di un bilancio approvato, utilizzano una stima in buona fede formulata nel corso dell’esercizio.
- Calcolare gli occupati in ULA: un dipendente a tempo pieno per l’intero anno vale un’unità; un part-time al 50% per sei mesi vale 0,25 unità. Stagionali e collaboratori con contratto a termine si sommano in proporzione al periodo effettivamente lavorato.
- Estrarre il fatturato dalla voce A.1 del conto economico. Le imprese senza bilancio depositato possono fare riferimento alla dichiarazione dei redditi o a un prospetto contabile semplificato che riporti i ricavi delle vendite.
- Verificare l’esistenza di imprese collegate o associate e sommarne i dati secondo le percentuali di partecipazione, seguendo l’ordine descritto nella sezione successiva.
- Confrontare il risultato con le tre soglie e attribuire la categoria corrispondente, verificando che sia rispettato il requisito occupazionale insieme ad almeno uno dei due parametri finanziari.
Un consiglio: conserva sempre il dettaglio dei calcoli, comprese le percentuali di partecipazione applicate, perché la maggior parte dei controlli su bandi e agevolazioni richiede di ricostruire il procedimento e non solo il risultato finale.
Un esempio illustrativo: un’impresa con 40 occupati in ULA e un fatturato di 8 milioni di euro nell’ultimo esercizio chiuso rientra nella categoria piccola impresa, perché rispetta sia il limite occupazionale (meno di 50) sia quello finanziario (fino a 10 milioni).
Autonoma, associata, collegata: definizioni pratiche e impatto sul conteggio
Il modo in cui un’impresa si relaziona con altre società determina quali dati sommare per calcolare la dimensione aziendale, e questo passaggio genera spesso dubbi interpretativi.
- Un’impresa è autonoma quando non detiene partecipazioni pari o superiori al 25% in altre imprese e nessun’altra impresa detiene una quota analoga nel suo capitale o nei suoi diritti di voto.
- Un’impresa è associata quando la partecipazione, propria o di terzi, è compresa tra il 25% e il 50%: in questo caso si sommano i dati di occupati e fatturato in proporzione alla percentuale di partecipazione.
- Un’impresa è collegata quando la partecipazione supera il 50%, oppure quando esiste un controllo di fatto attraverso accordi contrattuali o influenza dominante: in questo caso i dati si sommano per intero, al 100%.
I pareri tecnici del MIMIT chiariscono che il caso di partecipazione esattamente al 50% va trattato come collegamento, non come semplice associazione, per evitare interpretazioni elusive. La regola di associazione si ferma al primo livello di partecipazione: non si risale lungo l’intera catena societaria se il legame successivo è anch’esso di tipo associato, mentre le catene di collegamento si seguono fino a includere ogni impresa effettivamente controllata.
Periodo di riferimento e la regola dei due esercizi: cosa significa per le domande di agevolazione
Il periodo di riferimento per il calcolo dimensionale è l’ultimo esercizio contabile chiuso e approvato prima della data di presentazione della domanda. Le imprese di nuova costituzione, che non dispongono ancora di un bilancio, utilizzano una stima in buona fede dei dati previsti per l’esercizio in corso.
La Raccomandazione 2003/361/CE stabilisce che la qualifica di PMI si perde o si acquisisce solo se le soglie dimensionali vengono superate per due esercizi consecutivi. Questo significa che:
- Un superamento occasionale in un solo esercizio non comporta la perdita automatica della qualifica PMI.
- Solo il superamento confermato per due anni di fila fa scattare il cambio di categoria.
- Chi presenta domanda di agevolazione deve verificare i dati degli ultimi due esercizi disponibili, non solo dell’ultimo.
Questa regola tutela le imprese da variazioni temporanee di fatturato o organico, ma richiede attenzione quando si prepara la documentazione per un bando, perché un errore di interpretazione può portare a una dichiarazione non corretta.
Casi particolari e problemi pratici: fondazioni, partecipazioni estere e lavori su commessa
Alcune situazioni non rientrano nello schema standard e richiedono una valutazione più attenta.
Le relazioni con imprese estere non escludono il calcolo: la nazionalità della società collegata o associata non è un criterio di esclusione, ma richiede una documentazione più accurata per dimostrare la percentuale di partecipazione e i dati finanziari corrispondenti, spesso tradotti e certificati. Chi gestisce rapporti con sedi operative in più paesi trova indicazioni utili sulla gestione della mobilità aziendale e delle relazioni operative multi sede, un aspetto che si intreccia con la raccolta della documentazione richiesta.
Le imprese di costruzione meritano una nota specifica: il criterio contabile adottato per rilevare i ricavi, commessa completata o stato di avanzamento lavori, può far variare la rappresentazione temporale del fatturato, ma il riferimento resta sempre la voce A.1 del conto economico.
Un consiglio: quando la struttura societaria è complessa o coinvolge soggetti esteri, richiedi sempre una verifica documentale prima di autocertificare la dimensione aziendale in una domanda di agevolazione.
Checklist pratica: documenti, verifiche e prova da allegare alla domanda
Prima di autocertificare la qualifica PMI o di presentare domanda per un’agevolazione, conviene raccogliere in anticipo tutta la documentazione necessaria.
- Bilancio approvato dell’ultimo esercizio chiuso, o dichiarazione dei redditi e prospetto semplificato per le imprese esonerate dal deposito.
- Visura camerale aggiornata, utile per verificare rapidamente la presenza di partecipazioni rilevanti.
- Documentazione che attesti le percentuali di partecipazione in imprese associate o collegate, inclusi eventuali contratti che configurano un’influenza dominante.
- Calcolo dettagliato degli occupati in ULA, con il dettaglio di part-time, stagionali e collaboratori.
- Estratto della voce A.1 del conto economico degli ultimi due esercizi disponibili, per verificare il rispetto della regola dei due esercizi.
Per organizzare questi elementi in modo ordinato, una struttura utile è quella descritta nelle guide tecniche sulla raccolta dei dati aziendali, applicabile anche al contesto italiano per preparare fascicoli documentali solidi prima di una richiesta di agevolazione.
L’importanza pratica di una classificazione corretta per bandi e agevolazioni
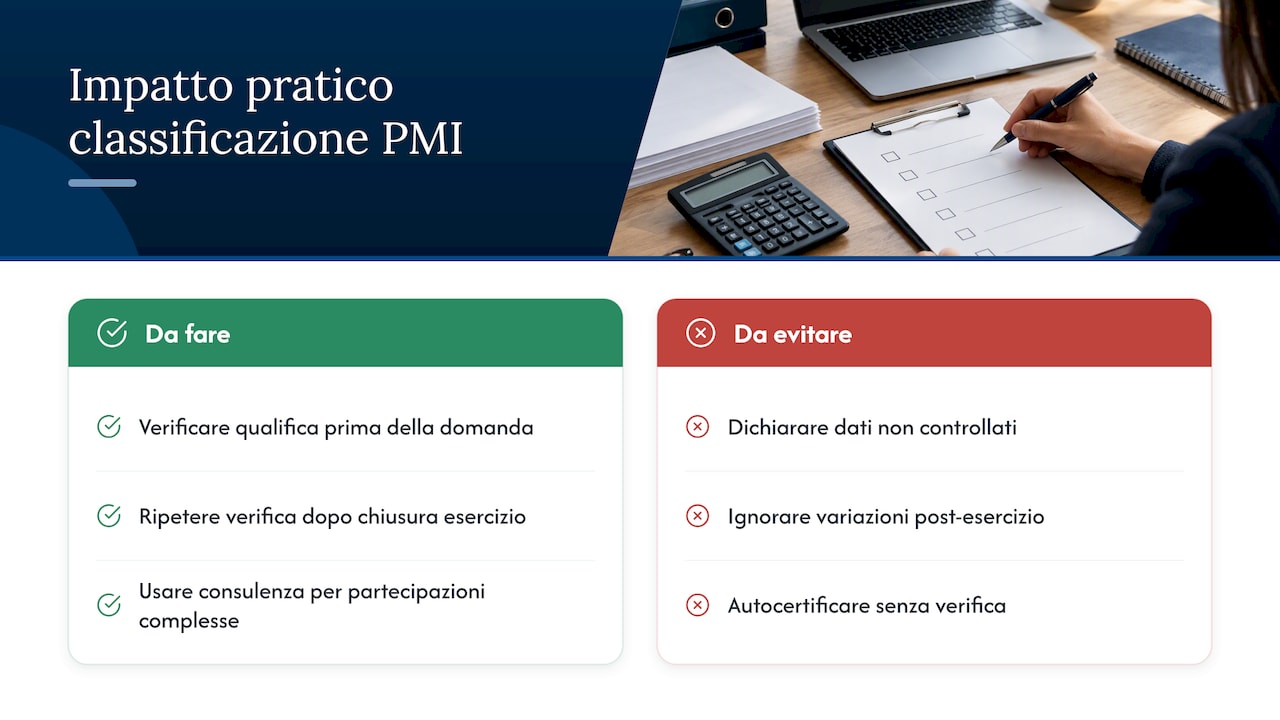
Una dichiarazione errata sulla qualifica PMI può comportare la revoca dell’agevolazione ottenuta, con l’obbligo di restituzione delle somme e possibili sanzioni amministrative. Il punto più sottovalutato è che la verifica dimensionale non è un adempimento da fare una volta sola: va ripetuta prima di ogni domanda, perché un esercizio chiuso da poco può spostare l’impresa in un’altra categoria senza che il titolare se ne accorga.
Chi opera con partecipazioni societarie complesse, filiali o rapporti con soggetti esteri dovrebbe affidarsi a una verifica puntuale, magari supportata da consulenza esperta, prima di autocertificare qualsiasi dato in una domanda di finanziamento.
— Ufficio
Come Finanzia supporta la verifica della qualifica PMI e la ricerca di bandi
Verificare la propria categoria dimensionale è solo il primo passo: bisogna poi individuare i bandi compatibili con quella qualifica, e qui il tempo impiegato nella ricerca manuale pesa sulle imprese più piccole. Finanzia confronta il profilo aziendale, inclusi partita IVA, codice ATECO e obiettivi di investimento, con i bandi disponibili attraverso un sistema di matching automatico, segnalando le opportunità realmente compatibili con la dimensione e il settore dell’impresa.
La piattaforma integra inoltre la gestione documentale e il supporto di consulenti esperti nella fase di candidatura, utile proprio quando la qualifica PMI richiede prove aggiuntive su partecipazioni o collegamenti societari. Le imprese possono consultare il Piano Impresa a 20 € al mese, mentre commercialisti e consulenti di finanza agevolata trovano strumenti dedicati nelle sezioni per i commercialisti e per i consulenti di finanza agevolata. Chi vuole iniziare subito può consultare i bandi attivi per le imprese.
Fonti
La classificazione dimensionale delle imprese in Italia discende dalla Raccomandazione 2003/361/CE, recepita a livello nazionale dal Decreto ministeriale 18 aprile 2005. Il decreto stabilisce i criteri operativi per applicare le soglie europee al contesto italiano, dettagliando come calcolare occupati e fatturato.
Le categorie dimensionali si definiscono così:
- Piccole e medie imprese - EUR-Lex - European Union
Il criterio è cumulativo solo per la soglia occupazionale, che va sempre rispettata insieme ad almeno uno dei due parametri finanziari. Gli occupati si calcolano in unità lavorative annue (ULA), una misura che tiene conto del tempo effettivamente lavorato e non del numero di teste in organico. Il fatturato da considerare corrisponde alla voce A.1 del conto economico, ossia i ricavi delle vendite e delle prestazioni, come chiarito dal DM 18/04/2005. Questa distinzione è importante perché il bilancio contiene altre voci di ricavo, come proventi straordinari o finanziari, che non rientrano nel calcolo della dimensione aziendale.
Va precisato che i limiti usati per il bilancio in forma abbreviata previsti dall’articolo 2435-ter del codice civile sono diversi e più stringenti: servono per finalità contabili, non per stabilire la qualifica PMI ai fini di bandi e agevolazioni.
Domande frequenti
Quali sono i requisiti per essere considerata una PMI?
Un’impresa è una PMI quando rispetta insieme il limite di occupati (meno di 250 in ULA) e almeno uno dei due parametri finanziari, fatturato fino a 50 milioni di euro o attivo fino a 43 milioni. All’interno di questa fascia si distinguono poi le categorie micro, piccola e media in base a soglie più basse.
Quali sono i parametri per definire una PMI?
I parametri sono due: il numero di occupati calcolato in unità lavorative annue e i dati finanziari, ossia il fatturato annuo tratto dalla voce A.1 del conto economico oppure il totale di bilancio. Il criterio occupazionale va sempre rispettato insieme ad almeno uno dei due parametri finanziari, come previsto dal DM 18/04/2005.
Qual è la definizione di PMI secondo l’UE?
Secondo la Raccomandazione 2003/361/CE, una PMI è un’impresa con meno di 250 occupati e un fatturato annuo non superiore a 50 milioni di euro oppure un totale di bilancio non superiore a 43 milioni di euro. All’interno di questa definizione rientrano anche le microimprese e le piccole imprese, con soglie proporzionalmente più basse.
Quali sono le caratteristiche di una PMI?
Oltre alle soglie dimensionali, una PMI si distingue per il tipo di relazione con altre società: può essere autonoma, associata o collegata, e questo status determina come si sommano i dati di occupati e fatturato. La qualifica va sempre verificata sull’ultimo esercizio chiuso e si perde solo dopo due esercizi consecutivi di superamento delle soglie.
Raccomandati
- Sostegno alle PMI – investimenti settore turismo - Sovvenzioni
- Contributi per l’introduzione dell’intelligenza artificiale
- Offerta formativa regionale rivolta alle imprese in crisi per i propri dipendenti
- Bando a sostegno dell’accesso al credito delle imprese delle province di Parma, Piacenza e Reggio Emilia tramite i Confidi
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 13 min
Gestione anagrafiche clienti: il metodo operativo per aziende e professionisti
Gestione anagrafiche clienti: il metodo operativo per aziende e professionisti ! Illustrazione isometrica della gestione dei clienti La gestione efficace delle anagrafiche clienti si realizza centralizzando i dati in un database o in un CRM strutturato, applicando regole di qualità dati e integrando la rubrica con la fatturazione elettronica.
- Guide 9 min
Contratti e preventivi bandi: documenti e obblighi per candidare un progetto
Contratti e preventivi bandi: documenti e obblighi per candidare un progetto ! Illustrazione isometrica di documenti e domanda di candidatura Per candidare un progetto a un bando di finanza agevolata in Italia servono almeno cinque elementi: SPID, CNS o CIE per l'accesso telematico, una PEC attiva, la firma digitale del legale rappresentante, il Codice Unico di Progetto e un preventivo dettagliato collegato al piano economico-finanziario.
- Guide 9 min
Contributi in conto interessi: guida operativa per imprese e professionisti
Contributi in conto interessi: guida operativa per imprese e professionisti ! Illustrazione isometrica del calcolo facilitato I contributi in conto interessi abbassano il costo di un finanziamento: l'ente erogatore rimborsa una quota calcolata su un tasso convenzionale, non gli interessi effettivamente versati alla banca.