Audit energetico e agevolazioni per le imprese: guida 2026
L’audit energetico, denominato nella normativa italiana diagnosi energetica, costituisce per le grandi imprese e per le imprese energivore un adempimento obbligatorio ai sensi del D.Lgs. 102/2014. Per le piccole e medie imprese rappresenta invece una scelta volontaria, che può essere sostenuta da contributi a fondo perduto, voucher camerali e bandi regionali per l’efficienza energetica. La presente guida illustra, con riferimento alla situazione vigente a ottobre 2026, quali soggetti sono tenuti alla diagnosi, quali strumenti di finanza agevolata ne coprono il costo o finanziano gli interventi che ne derivano, e quale procedura conviene seguire per non vedersi rigettata la domanda di agevolazione.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
TL;DR
- Sono obbligate alla diagnosi energetica, con cadenza quadriennale, le grandi imprese e le imprese energivore iscritte nell’elenco CSEA; la diagnosi deve essere redatta da EGE o ESCO certificati.
- Le grandi imprese con consumi complessivi inferiori a 50 TEP sono esentate, ma devono comunque registrarsi sul portale Audit102 e caricare un’autodichiarazione di esenzione.
- Per le PMI la diagnosi è volontaria e può essere finanziata da bandi regionali, voucher delle Camere di commercio e misure per l’efficientamento energetico, secondo quanto previsto dal singolo avviso.
- Alcune misure nazionali hanno ridotto il ruolo della diagnosi come requisito: per il nuovo sportello FER del MIMIT è stato eliminato l’obbligo della diagnosi ex ante.
- Il valore reale dell’agevolazione dipende dall’ESL massimo applicabile e dal regime di aiuto (GBER o de minimis), non soltanto dalla percentuale di contributo.
Indice
- Che cosa si intende per diagnosi energetica
- Chi è obbligato alla diagnosi ai sensi del D.Lgs. 102/2014
- Quali agevolazioni coprono l’audit energetico
- Come si calcola il beneficio effettivo
- Procedura operativa: dalla diagnosi alla domanda
- Errori ricorrenti che portano al rigetto
- Il punto di vista di Finanzia
- Bandi per l’efficienza energetica monitorati in un unico spazio
- Domande frequenti
- Fonti
Che cosa si intende per diagnosi energetica
La diagnosi energetica è una procedura sistematica finalizzata a ottenere una conoscenza adeguata del profilo di consumo energetico di un’impresa, di un sito produttivo, di un edificio o di un processo, e a individuare e quantificare le opportunità di risparmio energetico sotto il profilo costi-benefici. Essa si distingue nettamente dall’attestato di prestazione energetica (APE), che fotografa la classe energetica di un immobile secondo parametri convenzionali, poiché la diagnosi considera i consumi reali, i profili di carico, i servizi ausiliari (aria compressa, illuminazione, climatizzazione, trasporti interni) e le singole linee di processo.
Secondo gli esperti del Consiglio Nazionale degli Ingegneri, una diagnosi di qualità non va considerata come mera pratica di conformità, bensì come strumento di analisi del costo del ciclo di vita, fondato su dati operativi misurabili. Tale impostazione assume rilievo anche ai fini della finanza agevolata: una diagnosi che quantifica in modo verificabile il risparmio atteso di ciascun intervento costituisce la base tecnica più solida per la successiva domanda di contributo.
In sintesi, il documento finale di una diagnosi conforme contiene, di norma:
- la ricostruzione dei consumi per vettore energetico (energia elettrica, gas naturale, altri combustibili) su un periodo di riferimento significativo;
- la ripartizione dei consumi tra attività principali, servizi ausiliari e servizi generali;
- gli indicatori di prestazione energetica del sito;
- l’elenco degli interventi di miglioramento, con stima dell’investimento, del risparmio annuo e del tempo di ritorno.
Chi è obbligato alla diagnosi ai sensi del D.Lgs. 102/2014
L’articolo 8 del D.Lgs. 102/2014, come riepilogato nel manuale d’uso del portale Audit102 dell’ENEA, individua due categorie di soggetti obbligati:
- Grandi imprese, secondo la definizione europea di dimensione aziendale;
- Imprese a forte consumo di energia (energivore), iscritte nell’elenco della Cassa per i Servizi Energetici e Ambientali (CSEA), indipendentemente dalla dimensione.
Per entrambe le categorie valgono le seguenti condizioni:
- la diagnosi deve essere eseguita ogni 4 anni;
- deve essere condotta da soggetti certificati, ossia Esperti in Gestione dell’Energia (EGE) o Energy Service Company (ESCO) accreditate;
- deve risultare conforme ai criteri minimi dell’Allegato 2 del medesimo decreto;
- deve essere trasmessa all’ENEA tramite il portale Audit102.
Una fattispecie che genera frequenti incertezze riguarda le grandi imprese con consumi complessivi inferiori a 50 TEP (tonnellate equivalenti di petrolio). Tali imprese sono esentate dall’obbligo di diagnosi, ma sono comunque tenute a registrarsi sul portale Audit102 e a caricare un’autodichiarazione di esenzione sottoscritta dal legale rappresentante. L’omessa registrazione non equivale pertanto all’esenzione.
Quanto alle scadenze, l’ENEA ha pubblicato le risultanze dell’adempimento alla scadenza del 5 dicembre 2023. In applicazione della cadenza quadriennale, il successivo adempimento generale si colloca nel dicembre 2027. Alla data della presente guida, le imprese obbligate dispongono quindi di circa un anno per programmare la raccolta dei dati di consumo, che per una diagnosi accurata dovrebbe coprire almeno un esercizio completo. La data esatta e le eventuali modifiche procedurali devono essere verificate sulla sezione Diagnosi energetiche dell’ENEA e sulla pagina dedicata del Ministero dell’Ambiente e della Sicurezza Energetica, che ha pubblicato chiarimenti aggiornati in materia.
Un’ulteriore tendenza è segnalata dal rapporto ENEA 2025 sulle risultanze dell’obbligo: la crisi energetica del 2022 ha accresciuto il numero di imprese che si qualificano come energivore per accedere alle relative agevolazioni, con un conseguente aumento degli oneri documentali. L’iscrizione all’elenco CSEA comporta infatti l’obbligo di diagnosi anche per imprese di piccola o media dimensione.
Quali agevolazioni coprono l’audit energetico
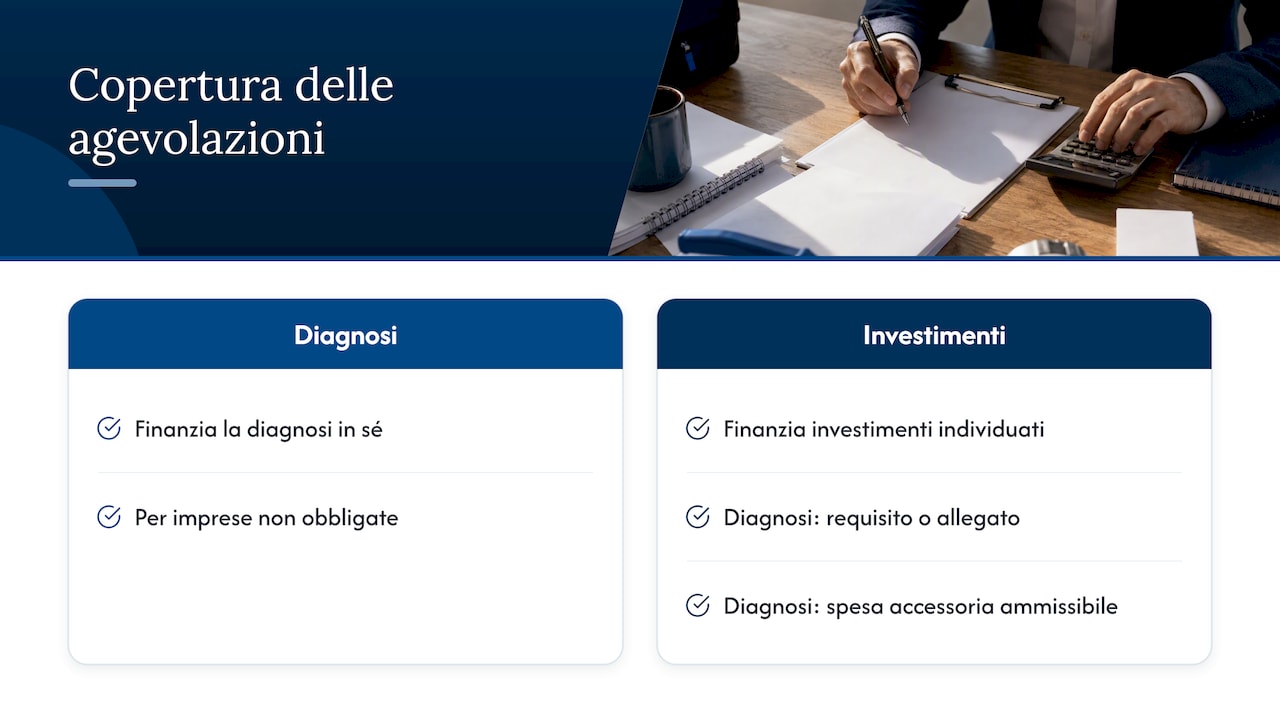
Per le imprese non obbligate, e in particolare per le PMI, il costo della diagnosi e degli interventi che ne derivano può essere sostenuto da diversi strumenti. Occorre distinguere tra misure che finanziano la diagnosi in sé e misure che finanziano gli investimenti individuati dalla diagnosi, nelle quali quest’ultima può costituire un requisito, un allegato tecnico o una spesa ammissibile accessoria.
Bandi regionali per l’efficienza energetica
Le Regioni, nell’ambito dei Programmi regionali FESR 2021-2027 e di proprie linee di finanziamento, pubblicano periodicamente avvisi destinati all’efficientamento energetico delle imprese. A titolo esemplificativo, figurano tra le misure monitorate i contributi della Regione Friuli Venezia Giulia per la riduzione dei consumi energetici delle imprese e il Fondo Efficienza Energetica e Rinnovabili per le imprese (FEERI) del PR Calabria 2021-2027. In tali avvisi la diagnosi viene frequentemente richiesta come documentazione tecnica a supporto del progetto; l’ammissibilità del relativo costo deve essere verificata nel testo del singolo bando.
Voucher e contributi delle Camere di commercio
Le Camere di commercio emanano bandi annuali di importo contenuto, generalmente gestiti a sportello o con graduatoria, che rappresentano lo strumento più accessibile per le micro e piccole imprese. Tra quelli attivi o recenti si segnalano il bando CCIAA Reggio Calabria Efficienza 2026, il bando sostenibilità e risparmio energetico della CCIAA di Cosenza, i contributi della CCIAA di Bologna per autoproduzione ed efficienza energetica e i voucher per la doppia transizione digitale ed ecologica, quali quello della CCIAA di Verona e quello per le imprese della provincia di Siena. Nei bandi della doppia transizione i servizi di consulenza specialistica sono spesso inclusi tra le spese ammissibili, circostanza che li rende particolarmente adatti al finanziamento di una diagnosi; anche in questo caso la verifica puntuale del regolamento resta indispensabile.
Programmi nazionali per le PMI
Il D.Lgs. 102/2014 prevede inoltre programmi pubblici volti a incentivare le PMI a sottoporsi a diagnosi energetiche o ad adottare sistemi di gestione dell’energia conformi alla norma ISO 50001, attuati in collaborazione con le Regioni mediante avvisi regionali dedicati. La disponibilità di tali avvisi varia per territorio e per annualità; la loro pubblicazione va quindi monitorata sui canali regionali.
Il caso del nuovo sportello FER del MIMIT
La misura per l’autoproduzione di energia da fonti rinnovabili nelle PMI, relativa a impianti fotovoltaici e minieolici, illustra l’evoluzione del ruolo della diagnosi: con il decreto ministeriale 3 dicembre 2025 è stato eliminato l’obbligo della diagnosi energetica ex ante quale requisito. La diagnosi resta comunque utile per dimensionare correttamente l’impianto sui consumi effettivi, ma non condiziona più l’accesso alla misura.
Conto Termico e detrazioni fiscali
In determinati casi il Conto Termico, gestito dal GSE, riconosce anche le spese per la diagnosi energetica qualora questa sia associata alla realizzazione di interventi incentivati; le condizioni variano in funzione del soggetto beneficiario e della tipologia di intervento e devono essere verificate nelle regole applicative vigenti.
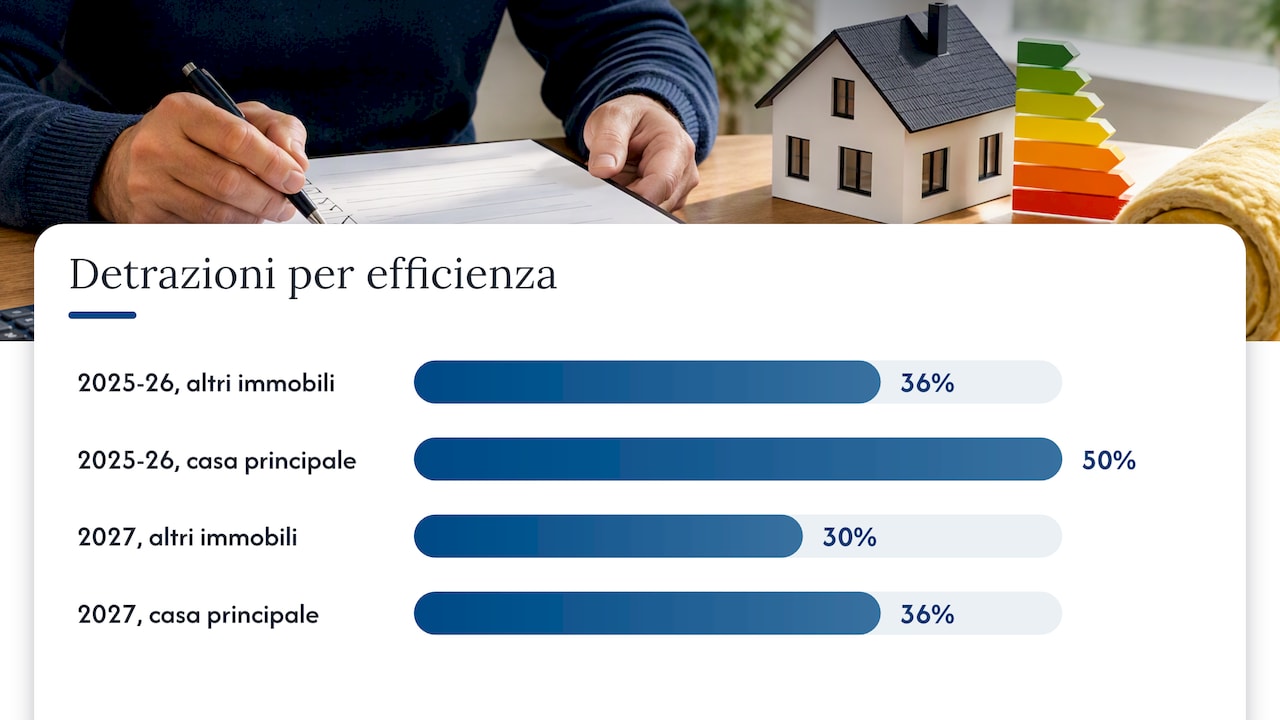
Per gli interventi sugli edifici, l’Agenzia delle Entrate precisa che, per le spese sostenute nel 2025 e nel 2026, la detrazione per l’efficienza energetica è pari al 36%, elevata al 50% per l’abitazione principale. Per le spese del 2027 la detrazione scende al 30% (36% per l’abitazione principale), ai sensi della legge n. 199/2025, con ripartizione in 10 rate annuali. Tale detrazione riguarda gli immobili e non costituisce uno strumento specifico per la diagnosi delle imprese.
Quadro di sintesi
| Strumento | Destinatari principali | Cosa può finanziare | Elemento da verificare |
|---|---|---|---|
| Bandi regionali efficienza energetica | PMI e, talvolta, grandi imprese | Investimenti di efficientamento; diagnosi come allegato o spesa accessoria | Ammissibilità del costo della diagnosi e regime di aiuto |
| Voucher camerali (efficienza, doppia transizione) | Micro, piccole e medie imprese della provincia | Consulenze specialistiche, piccoli investimenti | Sede operativa nella circoscrizione, finestre a sportello |
| Programmi PMI ex D.Lgs. 102/2014 | PMI | Diagnosi energetica e sistemi ISO 50001 | Pubblicazione dell’avviso nella propria Regione |
| Sportello FER MIMIT | PMI | Impianti fotovoltaici e minieolici | Diagnosi ex ante non più obbligatoria |
| Conto Termico | Soggetti e interventi previsti dalle regole GSE | Interventi incentivati e, in determinati casi, la diagnosi | Associazione della diagnosi all’intervento |
| Detrazioni fiscali | Contribuenti titolari di immobili | Lavori di efficienza energetica sugli edifici | Aliquota per anno di spesa |
Come si calcola il beneficio effettivo
La percentuale di contributo dichiarata da un bando non esprime, da sola, il vantaggio economico ottenibile. Nelle misure gestite secondo il Regolamento generale di esenzione per categoria (GBER), il punto di partenza è l’Equivalente Sovvenzione Lorda (ESL) massimo ammesso per il regime applicabile. L’esempio di calcolo pubblicato da Invitalia per la misura GreenTour mostra come, per ciascun intervento, si debba partire dall’ESL massimo del regime utilizzato (articoli 18, 28, 38, 38-bis, 41 e 49 del GBER) e ripartire correttamente il mix tra contributo a fondo perduto e finanziamento agevolato.
Ne derivano alcune conseguenze operative:
- lo stesso intervento può ricevere un’intensità di aiuto diversa a seconda del regime prescelto tra quelli ammessi dal bando;
- la dimensione dell’impresa e la localizzazione dell’investimento incidono sulle intensità massime;
- nei bandi in regime de minimis occorre verificare il cumulo degli aiuti già ricevuti nel periodo di riferimento, consultabile nel Registro nazionale degli aiuti di Stato.
Per le imprese che partecipano a più misure nello stesso periodo, il monitoraggio delle soglie costituisce un’attività continuativa e non un controllo da effettuare una sola volta in fase di domanda.
Procedura operativa: dalla diagnosi alla domanda
La sequenza seguente sintetizza un percorso ordinato per un’impresa che intenda finanziare una diagnosi energetica o gli interventi che ne derivano.
- Inquadramento dell’impresa. Si verifica se l’impresa rientra tra i soggetti obbligati (grande impresa o energivora iscritta CSEA) oppure tra i soggetti volontari. Nel primo caso la diagnosi obbligatoria non è generalmente finanziabile come spesa incentivata, salvo diversa previsione del bando.
- Raccolta dei dati di consumo. Si acquisiscono le bollette e i dati dei contatori per almeno un anno, i dati di produzione e, ove disponibili, le misurazioni di sottocontatori.
- Individuazione dei bandi compatibili. Si confrontano codice ATECO, dimensione, sede operativa e tipologia di investimento con i requisiti degli avvisi aperti, distinguendo le misure che finanziano la diagnosi da quelle che finanziano gli interventi.
- Verifica della tempistica. Molti bandi ammettono soltanto spese sostenute dopo la presentazione della domanda: conferire l’incarico per la diagnosi prima della domanda può renderne il costo inammissibile.
- Incarico al tecnico. Per la diagnosi si incarica un EGE o una ESCO certificati. Per le perizie tecniche richieste da alcune misure, le FAQ della misura GreenTour di Invitalia precisano che esse devono essere redatte da un professionista iscritto a un albo competente (ingegnere, architetto, geometra, perito) e non da un commercialista.
- Presentazione della domanda. Si allegano la diagnosi o la relazione tecnica, i preventivi e le dichiarazioni sugli aiuti ricevuti, nel formato richiesto dalla piattaforma del soggetto gestore.
- Rendicontazione. Si conservano fatture, quietanze e prove di pagamento tracciabili, e si documenta il risparmio conseguito quando il bando lo richiede.
Errori ricorrenti che portano al rigetto
L’esperienza delle istruttorie consente di individuare alcune criticità ricorrenti:
- diagnosi non conforme all’Allegato 2 del D.Lgs. 102/2014, presentata a corredo di una domanda che ne richiede la conformità tecnica;
- spese anteriori alla domanda, escluse dai bandi che applicano l’effetto di incentivazione;
- confusione tra esenzione e omissione: le grandi imprese sotto i 50 TEP che non caricano l’autodichiarazione su Audit102 risultano inadempienti;
- regime di aiuto errato, con conseguente superamento delle soglie de minimis o dell’intensità massima;
- sede operativa non coerente con l’ambito territoriale del bando camerale o regionale.
Il punto di vista di Finanzia
Nella nostra attività osserviamo che le imprese tendono a considerare la diagnosi energetica separatamente dalla ricerca di agevolazioni, mentre i due percorsi andrebbero pianificati insieme. Una diagnosi commissionata prima di aver individuato il bando rischia di non essere finanziabile per ragioni di tempistica; un bando individuato senza una base tecnica adeguata rischia di produrre una domanda debole sotto il profilo dei risparmi dichiarati.
Riteniamo inoltre che il panorama delle misure per l’efficienza energetica sia oggi frammentato tra Regioni, Camere di commercio e Ministeri, con finestre di apertura brevi e requisiti che variano per ATECO e territorio. Per questa ragione abbiamo costruito Finanzia attorno al matching automatico tra il profilo aziendale (partita IVA, codice ATECO, obiettivi di investimento) e i bandi compatibili, affiancato dal supporto di consulenti esperti nella fase di candidatura. Il nostro obiettivo è che l’impresa conosca le opportunità disponibili prima di assumere impegni di spesa, e non dopo.
— Ufficio
Bandi per l’efficienza energetica monitorati in un unico spazio
Le imprese che intendono finanziare una diagnosi energetica o gli interventi conseguenti possono registrare il proprio profilo su Finanzia e ricevere la segnalazione dei bandi compatibili, con avvisi sulle nuove aperture e documentazione precompilata. Il Piano Impresa è disponibile a 20 € al mese dopo il periodo di prova gratuita; l’elenco aggiornato delle misure è consultabile nella sezione bandi di finanza agevolata. I commercialisti che seguono più clienti interessati all’efficientamento possono gestirne profili, scadenze e documenti con l’account dedicato agli studi professionali.
Domande frequenti
La diagnosi energetica è obbligatoria per una PMI?
No, salvo che la PMI sia iscritta all’elenco delle imprese energivore della CSEA: in tal caso l’obbligo di diagnosi quadriennale si applica indipendentemente dalla dimensione. Per le altre PMI la diagnosi è volontaria e può essere sostenuta da bandi regionali, voucher camerali o programmi dedicati.
Chi può redigere una diagnosi energetica valida?
Per le diagnosi obbligatorie ai sensi del D.Lgs. 102/2014 è richiesto un soggetto certificato, ossia un EGE o una ESCO accreditata. Per le diagnosi volontarie a corredo di una domanda di agevolazione, i requisiti del redattore sono stabiliti dal singolo bando, che spesso richiama i medesimi criteri.
Il costo dell’audit energetico può essere finanziato a fondo perduto?
Sì, quando il bando include le consulenze specialistiche o gli studi ambientali tra le spese ammissibili, come avviene in diversi voucher camerali e avvisi regionali. È necessario verificare che la spesa sia sostenuta dopo la presentazione della domanda e che rientri nel regime di aiuto previsto.
Quando scade il prossimo obbligo di diagnosi per le grandi imprese?
Considerata la cadenza quadriennale e l’ultima scadenza generale del 5 dicembre 2023, il successivo adempimento si colloca nel dicembre 2027. La data e le modalità di trasmissione vanno confermate sul portale Audit102 e sulle pagine ufficiali di ENEA e MASE.
Fonti
- ENEA, Portale Audit102: manuale d’uso (dicembre 2025)
- ENEA, Risultanze dell’obbligo di diagnosi alla scadenza del dicembre 2023
- ENEA, Obbligo di diagnosi energetica: risultanze 2024 (edizione 2025)
- ENEA, Diagnosi energetiche: indicazioni operative
- Ministero dell’Ambiente e della Sicurezza Energetica, Diagnosi energetiche
- MIMIT, Autoproduzione di energia da fonti rinnovabili nelle PMI: nuovo sportello
- Agenzia delle Entrate, Agevolazioni per il risparmio energetico
- Invitalia, GreenTour: esempio di calcolo delle agevolazioni
- Invitalia, GreenTour: FAQ
- Consiglio Nazionale degli Ingegneri, Corso sulla diagnosi energetica: lezione 1
Raccomandati
- CCIAA Bologna - Contributi per l’autoproduzione di energia da fonti rinnovabili e per il miglioramento dell’efficienza energetica
- Regione Friuli Venezia Giulia – Contributi alle imprese per interventi di riduzione dei consumi energetici
- Agevolazioni per servizi in campo ambientale 2026
- Fondo Efficienza Energetica e Rinnovabili per le imprese
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 8 min
Agevolazioni acquisto macchinari 2026: cosa conviene alle imprese
Agevolazioni acquisto macchinari 2026: cosa conviene alle imprese ! Illustrazione geometrica del sostegno agli investimenti in macchinari Per acquistare o sostituire macchinari in Italia le misure più rilevanti sono la Nuova Sabatini, l'Iperammortamento e i bandi INAIL (ISI): combinate con criterio possono ridurre in modo sensibile il costo netto dell'investimento.
- Guide 11 min
Fideiussione per bandi: requisiti e checklist per le imprese
Fideiussione per bandi: requisiti e checklist per le imprese ! Garanzia geometrica che collega l'impresa all'anticipo La fideiussione per bandi è una garanzia a prima richiesta che tutela l'ente erogatore rispetto all'anticipazione di un contributo pubblico.
- Guide 12 min
CRM per commercialisti: guida pratica per studi in Italia
CRM per commercialisti: guida pratica per studi in Italia ! Illustrazione geometrica di un sistema CRM organizzato Un CRM in uno studio di commercialisti deve diventare la vista operativa del cliente: centralizza anagrafiche, scadenze e comunicazioni in un unico spazio consultabile.