Fideiussione per bandi: requisiti e checklist per le imprese
La fideiussione per bandi è una garanzia a prima richiesta che tutela l’ente erogatore rispetto all’anticipazione di un contributo pubblico. Serve a coprire la restituzione delle somme in caso di revoca. Può essere rilasciata da banche, compagnie assicurative o intermediari ex art. 106 TUB. Il passo successivo è verificare lo schema richiesto dal soggetto gestore del bando.
In breve:
- L’anticipazione può raggiungere il 40% se il bando lo consente; la garanzia copre la somma erogata e, negli schemi ministeriali, gli interessi maggiorati di cinque punti.
- Segui senza modifiche lo schema del soggetto gestore: deve prevedere irrevocabilità, incondizionatezza, escussione a prima richiesta e rinuncia del fideiussore alla preventiva escussione.
- Verifica l’iscrizione dell’emittente negli elenchi di Banca d’Italia o IVASS; per alcune misure, le polizze estere in libera prestazione di servizi hanno un tetto di 100.000 euro.
- La durata dipende dal bando: le linee guida di Invitalia indicano almeno 36 mesi, mentre lo svincolo richiede il recupero integrale dell’anticipazione e una richiesta formale.
- Confronta il premio complessivo, comprese eventuali proroghe, con il vantaggio della liquidità immediata; se puoi sostenere le spese iniziali, attendi i pagamenti per stato di avanzamento.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
Indice
- Che tipo di fideiussione serve per i bandi pubblici di finanza agevolata
- Requisiti formali e soggetti abilitati a rilasciare la garanzia
- Importo garantito, interessi e clausole ricorrenti negli schemi ufficiali
- Durata della garanzia e condizioni per lo svincolo
- Come richiedere e presentare la fideiussione, passo per passo
- Costi della fideiussione e convenienza dell’anticipazione
- Errori comuni che portano al rigetto della garanzia
- Documenti da preparare prima della presentazione
- La garanzia ben curata accelera l’erogazione: la nostra posizione
- Come ti aiutiamo a gestire fideiussione e candidatura
- Domande frequenti
- Fonti
Che tipo di fideiussione serve per i bandi pubblici di finanza agevolata
La garanzia può assumere la forma di fideiussione bancaria o di polizza fideiussoria assicurativa. Gli enti gestori la richiedono quando la prima quota del contributo viene erogata a titolo di anticipazione, prima che l’impresa abbia rendicontato le spese. Le linee guida e gli schemi ministeriali indicano che l’anticipazione è subordinata a una fideiussione pari alla somma da erogare e redatta sullo schema messo a disposizione dall’ente.
Per orientarsi, conviene tenere presenti alcuni punti ricorrenti, come descritto nella guida alla trasformazione digitale per imprese italiane:
- L’anticipazione non è un obbligo: l’impresa può scegliere di attendere l’erogazione a stato di avanzamento.
- La percentuale anticipabile dipende dal provvedimento del bando. Per alcune misure può arrivare fino al 40% dell’importo complessivo.
- Lo schema del soggetto gestore, quando esiste, va seguito senza modifiche.
- Non tutti i bandi forniscono un modello prestampato: in quel caso si leggono con attenzione le FAQ dell’amministrazione.
Una precisazione di perimetro: qui trattiamo solo la garanzia per contributi e anticipazioni di agevolazioni. Le cauzioni per la partecipazione alle gare d’appalto seguono altre regole e restano fuori da questa guida.
Requisiti formali e soggetti abilitati a rilasciare la garanzia
Il testo della garanzia deve prevedere tre caratteristiche: irrevocabilità, incondizionatezza ed escussione a prima richiesta, come indicato nei requisiti della fideiussione. A queste si aggiunge di norma la rinuncia al beneficio della preventiva escussione del debitore principale. Mancando anche una sola clausola, l’ente può non accettare il documento.
Quanto agli emittenti, la fideiussione deve essere rilasciata da uno di questi soggetti:
- banche e gruppi bancari iscritti all’Albo Unico della Banca d’Italia;
- compagnie assicurative iscritte al RUI dell’IVASS, anche straniere se autorizzate a operare in Italia;
- intermediari finanziari ex art. 106 del D.Lgs. 385/1993.
Per le polizze di compagnie estere in libera prestazione di servizi, alcuni interventi fissano un tetto di 100.000 euro, come indicato nel modello di garanzia per l’anticipazione di Invitalia. L’iscrizione dell’emittente si controlla sugli elenchi pubblici di Banca d’Italia e IVASS prima di chiedere il documento, non dopo.
Importo garantito, interessi e clausole ricorrenti negli schemi ufficiali
L’importo garantito corrisponde alla somma anticipata, secondo la percentuale fissata dal bando. A questo capitale gli schemi aggiungono la maggiorazione degli interessi, perché la garanzia deve coprire anche il costo del tempo trascorso tra l’erogazione e l’eventuale restituzione.
Negli schemi di fideiussione ministeriali compare in modo ricorrente il Tasso Ufficiale di Riferimento vigente, maggiorato di cinque punti percentuali, con decorrenza dalla data di erogazione fino al rimborso. Lo stesso schema contiene la rinuncia del fideiussore a sollevare eccezioni verso l’ente.
Un altro elemento da leggere con cura è il termine per il pagamento dopo la richiesta di escussione. I modelli indicano tempi diversi a seconda dell’amministrazione, di solito espressi in giorni dalla richiesta scritta. Conviene individuare questa clausola prima della firma: incide sul rischio che l’emittente valuta e, indirettamente, sul premio richiesto.
I modelli predisposti da altre amministrazioni, come lo schema della Direzione generale per gli incentivi alle imprese, richiedono inoltre la descrizione del progetto agevolato e l’importo esatto garantito.
Durata della garanzia e condizioni per lo svincolo
La durata dipende dallo schema dell’ente. Le linee guida di rendicontazione di Invitalia indicano che la fideiussione deve durare almeno 36 mesi, con svincolo dopo il completo recupero dell’anticipazione tramite i SAL. Alcuni modelli prevedono invece una durata iniziale più breve con proroghe, e in certi fac-simile compaiono clausole di efficacia fino a 240 giorni oltre la scadenza contrattuale.
Lo svincolo non è automatico. Si ottiene quando:
- lo stato di avanzamento è certificato positivamente dall’ente;
- le quote successive di contributo hanno recuperato per intero l’anticipazione;
- l’impresa presenta la richiesta di svincolo secondo la procedura indicata dal soggetto gestore.
Per questo la durata della garanzia va letta insieme al cronoprogramma del progetto. Se i lavori slittano, i SAL arrivano più tardi e la fideiussione può dover essere prorogata, con ulteriori oneri per l’impresa.
Come richiedere e presentare la fideiussione, passo per passo
La sequenza che consigliamo è la seguente:
- Leggete il bando e il decreto di concessione, poi scaricate lo schema ufficiale del soggetto gestore.
- Verificate sugli elenchi di Banca d’Italia o IVASS che l’emittente sia abilitato.
- Chiedete all’emittente la fideiussione o la polizza sul modello esatto, senza varianti di testo.
- Raccogliete i documenti: contratto o decreto di concessione, ordini di acquisto, eventuali autocertificazioni antimafia, dati societari e PEC.
- Fate firmare il documento al legale rappresentante e controllate che i dati coincidano con la visura.
- Presentate la garanzia con la procedura digitale indicata dal soggetto gestore, entro i termini previsti dal bando.
Per le tempistiche, le linee guida di rendicontazione prevedono che l’anticipazione sia richiesta secondo i termini previsti nelle misure che adottano quel manuale.
Un consiglio: chiedete all’emittente una bozza prima dell’emissione definitiva e confrontatela riga per riga con lo schema dell’ente: correggere un testo costa pochi minuti, rifare una garanzia respinta costa settimane.
Costi della fideiussione e convenienza dell’anticipazione
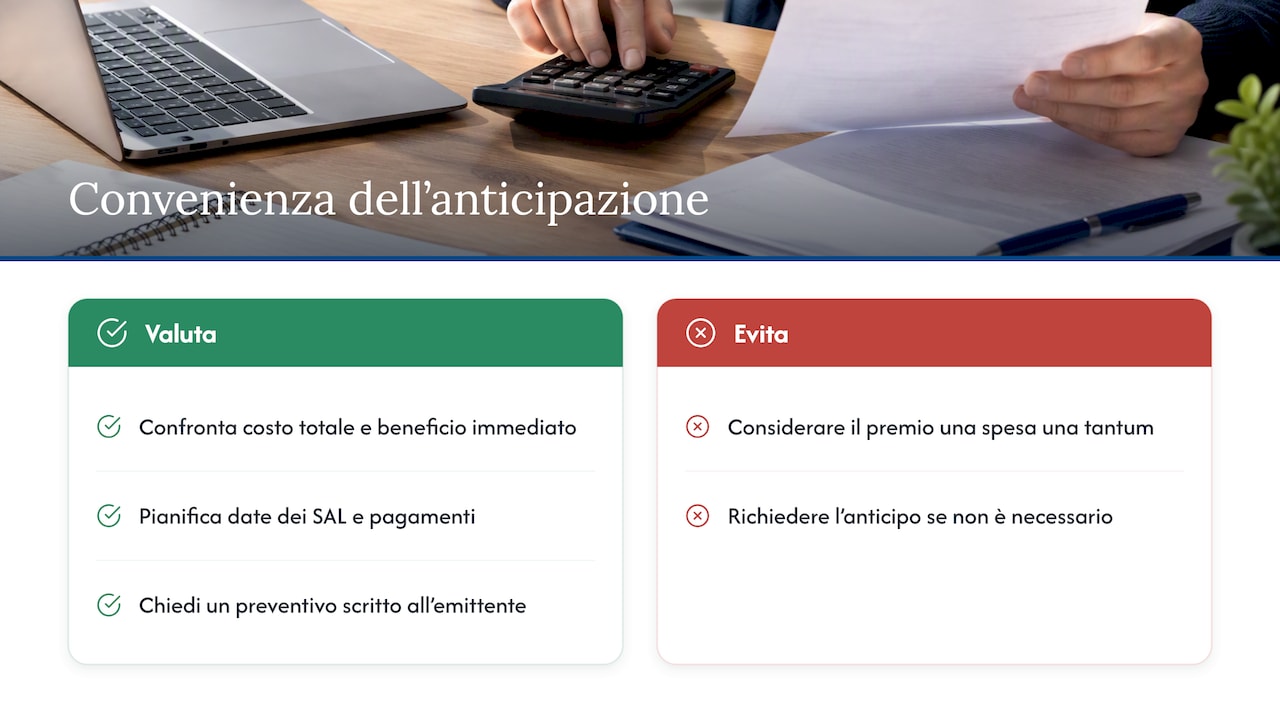
Il costo della garanzia si compone di premio o commissione e di durata. Poiché la copertura dura spesso 36 mesi o più, l’onere non è una spesa una tantum: va pianificato lungo l’intero periodo, comprese eventuali proroghe.
La domanda giusta non è «quanto costa la garanzia» ma «quanto vale avere la liquidità subito». Conviene confrontare il costo complessivo con il beneficio finanziario immediato. Se l’impresa può sostenere le spese iniziali con risorse proprie o con le linee di credito già in essere, l’anticipazione può non essere conveniente, perché la richiesta non è obbligatoria.
Prima di attivare la garanzia, vale la pena costruire un piccolo piano di cassa con le date previste dei SAL e dei pagamenti ai fornitori. Così si capisce se la fideiussione serve davvero a coprire un buco di liquidità o se aggiunge soltanto burocrazia e oneri. Il premio effettivo si chiede sempre all’emittente con un preventivo scritto.
Errori comuni che portano al rigetto della garanzia
Gli errori più frequenti sono formali, non sostanziali. Un testo corretto nel merito ma diverso dallo schema richiesto viene comunque respinto: usare un modello generico di mercato porta spesso al rigetto immediato della richiesta di anticipazione. Le linee guida degli enti gestori segnalano inoltre che anche un errore minimo nella redazione può causare ritardi nell’erogazione.
Da controllare prima dell’invio:
- coincidenza esatta con lo schema del soggetto gestore;
- dati societari completi e coerenti con la visura camerale;
- firma del legale rappresentante nella forma richiesta;
- iscrizione dell’emittente all’Albo della Banca d’Italia o al RUI dell’IVASS.
Documenti da preparare prima della presentazione
Un fascicolo completo accelera l’accettazione. Prima dell’invio, raccogliete:
- contratto o decreto di concessione, controfirmato ove richiesto;
- ordini di acquisto e documentazione delle spese previste;
- dati societari completi, con partita IVA e numero REA, più PEC attiva;
- deleghe e procure firmate, se a presentare la pratica è un soggetto diverso dal legale rappresentante;
- fideiussione o polizza emessa sul modello richiesto, in formato leggibile e con firme valide.
Controllate che i nomi, gli importi e le date siano identici in tutti i documenti. Le discrepanze tra allegati sono una causa frequente di richieste di integrazione, che allungano i tempi di erogazione.
La garanzia ben curata accelera l’erogazione: la nostra posizione
Chi tratta la fideiussione come un adempimento dell’ultimo minuto tende a perdere settimane. La conformità formale può aiutare a prevenire ritardi, e la scadenza della garanzia va allineata al calendario dei SAL fin dal giorno della concessione. Dove la materia è meno familiare, un supporto specialistico costa meno di una pratica rimandata.
— Ufficio
Come ti aiutiamo a gestire fideiussione e candidatura
Costruire la garanzia giusta, nei tempi giusti, è più semplice con un unico spazio dove tenere documenti, scadenze e invii. Con la nostra consulenza di finanza agevolata ti affianchiamo nella preparazione della documentazione e nella verifica di conformità rispetto allo schema del soggetto gestore. La piattaforma ti permette di seguire la pratica fino allo svincolo. Scopri anche la sezione dedicata alle imprese e, se vuoi iniziare da subito, cerca i bandi compatibili con il tuo profilo.
Domande frequenti
Chi può rilasciare una fideiussione per un bando?
Possono rilasciarla banche iscritte all’Albo Unico della Banca d’Italia, compagnie assicurative iscritte al RUI dell’IVASS e intermediari finanziari ex art. 106 TUB. L’iscrizione si verifica sugli elenchi pubblici prima di richiedere il documento. I dettagli operativi sono nella checklist sopra.
La fideiussione per l’anticipazione è obbligatoria?
No, l’anticipazione è una scelta dell’impresa. Se la liquidità aziendale consente di sostenere le spese iniziali, si può attendere l’erogazione a stato di avanzamento ed evitare il costo della garanzia. Conviene confrontare premio e beneficio finanziario prima di decidere.
Posso usare un modello di fideiussione generico?
In genere no. Quando il soggetto gestore mette a disposizione uno schema, la garanzia deve seguirlo fedelmente, altrimenti si rischia il rigetto. Se il bando non prevede un modello, le FAQ dell’amministrazione chiariscono quali clausole sono indispensabili.
Quando si ottiene lo svincolo della garanzia?
Lo svincolo arriva dopo la certificazione positiva dello stato di avanzamento e il completo recupero dell’anticipazione tramite i SAL. L’impresa presenta la richiesta con la procedura indicata dal soggetto gestore.
Fonti
- Italiafideiussioni
- SCHEMA DI FIDEJUSSIONE
- Ministero dello Sviluppo Economico
- L’anticipazione, richiesta ai sensi dell’art.11 comma 4 del DM 9 dicembre 2014 e succ.ve modifiche, dovrà essere alternativamente garantita: 1. da fidejussione bancaria rilasciata esclusivamente da banche o gruppi bancari autorizzati ad operare in Italia ed iscritti nell’Albo Unico delle Banche tenuto dalla Banca d’Italia. L’elenco delle banche e dei gruppi bancari (primi due elenchi) è consultabile sul sito della Banca d’Italia al seguente indirizzo: http://siotec.bancaditalia.it/sportelli/jsp/layout/home.jsp?detail=download 2. da polizza fidejussoria rilasciata da compagnia assicuratrice iscritta al RUI (Registro Unico degli Intermediari Assicurativi e Riassicurativi), con sede in Italia ovvero con sede in altro Stato membro ammessa ad operare in Italia in regime di stabilimento. L’elenco delle compagnie assicuratrici di cui al presente punto 2. è consultabile sul sito dell’IVASS al seguente indirizzo: https://servizi.ivass.it/Albi/defaultImprese.jsp?view=albi&viewSet=imprese - alla Sezione 1 per le compagnie assicuratrici con sede in Italia; - all’Elenco I in appendice all’Albo per le compagnie assicuratrici con sede in altro Stato membro ammesse ad operare in Italia in regime di stabilimento; 3. da polizza fidejussoria rilasciata da compagnia assicuratrice iscritta al RUI (Registro Unico degli Intermediari Assicurativi e Riassicurativi), con sede legale in altro Stato membro ammessa ad operare in Italia in Libertà di Prestazione di Servizi. L’elenco delle compagnie assicuratrici di cui al presente punto 3. è consultabile sul sito dell’IVASS al seguente indirizzo: https://servizi.ivass.it/Albi/defaultImprese.jsp?view=albi&viewSet=imprese - all’Elenco II in appendice all’Albo. Le polizze fidejussorie di cui al presente punto 3. saranno accettate entro il limite massimo di € 100.000,00
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 12 min
CRM per commercialisti: guida pratica per studi in Italia
CRM per commercialisti: guida pratica per studi in Italia ! Illustrazione geometrica di un sistema CRM organizzato Un CRM in uno studio di commercialisti deve diventare la vista operativa del cliente: centralizza anagrafiche, scadenze e comunicazioni in un unico spazio consultabile.
- Guide 10 min
Voucher consulenza innovazione 2026: cosa resta attivo
Voucher consulenza innovazione 2026: cosa resta attivo ! Percorso di finanziamento chiuso accanto a un sentiero aperto Lo sportello nazionale del voucher per consulenza in innovazione è chiuso dal 29 novembre 2023 per esaurimento fondi, e il termine per la richiesta di erogazione a saldo è scaduto il 2 febbraio 2026.
- Guide 9 min
Bandi internazionalizzazione PMI 2026: la guida operativa
Bandi internazionalizzazione PMI 2026: la guida operativa ! Strategia geometrica per entrare nei mercati internazionali I bandi più utili per l'internazionalizzazione delle PMI italiane in questo momento sono i finanziamenti agevolati di SIMEST, i voucher camerali o regionali e il Fondo 394 gestito con risorse PNRR.