Contributi in conto capitale: definizione, contabilità e tasse
I contributi in conto capitale sono somme erogate a fondo perduto da enti pubblici o soggetti privati per rafforzare il patrimonio dell’impresa, senza obbligo di restituzione. Si rilevano in bilancio secondo il principio di competenza, ma concorrono alla formazione del reddito imponibile secondo il principio di cassa. Questo scollamento temporale è la causa più frequente di errori contabili e di contestazioni in sede di controllo.
In breve:
- I contributi in conto capitale vengono iscritti in bilancio al momento della delibera, con il riconoscimento di un credito, e tassati solo nell’anno di incasso secondo il principio di cassa.
- La distinzione tra contributi in conto impianti, esercizio e capitale dipende dalla causa, destinazione e vincolo temporale, influendo sulle scritture contabili e sulla fiscalità.
- La gestione corretta richiede di verificare con attenzione la destinazione dichiarata, i vincoli e la base di calcolo, per evitare errori che portano a contestazioni o tassazioni sbagliate.
- La ritenuta d’acconto del 4% applicata sui contributi in conto capitale deve essere scorporata e recuperata come credito d’imposta; il suo corretto trattamento è fondamentale per la liquidità.
- Strumenti digitali come Finanzia semplificano la ricerca di bandi e la gestione documentale per ottimizzare i processi di rendicontazione e ridurre il rischio di errori.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
Indice
- Cosa sono i contributi in conto capitale e come si distinguono da conto impianti e conto esercizio
- Quando si rileva in bilancio un contributo in conto capitale?
- Come vengono tassati i contributi in conto capitale?
- Esempi pratici: due casi di scritture contabili e calcolo delle imposte
- Quali sono i rischi principali e le buone prassi da adottare?
- Perché la gestione dei contributi in conto capitale è una leva strategica, non solo un obbligo contabile
- Come Finanzia semplifica la ricerca e la gestione dei bandi
- Fonti
- Domande frequenti
Cosa sono i contributi in conto capitale e come si distinguono da conto impianti e conto esercizio
Un contributo in conto capitale è un’attribuzione patrimoniale a fondo perduto, concessa per rafforzare la struttura finanziaria dell’impresa senza vincolarla all’acquisto di un bene specifico o alla copertura di un costo di gestione. È la categoria più ampia e generica delle tre, e proprio per questo va distinta con attenzione dalle altre due forme di sostegno pubblico che spesso vengono confuse nella pratica quotidiana degli studi professionali.
I contributi in conto impianti sono commisurati al costo di acquisizione di immobilizzazioni materiali: un macchinario, un impianto produttivo, un capannone. L’OIC 16 stabilisce che questi contributi vanno rilevati con criteri sistematici, riducendo il valore dell’ammortamento futuro o rinviando il ricavo lungo la vita utile del bene finanziato. È il caso tipico dei bandi regionali per l’acquisto di beni strumentali destinati alla digitalizzazione o al rinnovo tecnologico.
I contributi in conto esercizio compensano invece costi di gestione correnti: personale, materie prime, canoni di locazione, spese energetiche. Si imputano interamente a conto economico nell’esercizio di competenza, senza ripartizioni pluriennali, e rappresentano la forma di sostegno più immediata da contabilizzare.
I contributi in conto capitale, per contro, non sono legati a un bene né a un costo specifico: rafforzano il patrimonio netto o vengono comunque destinati a coprire perdite, sostenere investimenti generici o compensare cali di fatturato, come nel caso del contributo a fondo perduto del decreto Sostegni.
Per classificare correttamente un contributo, i criteri operativi da verificare sono:
- Destinazione dichiarata nel bando o nel decreto: un provvedimento che finanzia esplicitamente l’acquisto di un macchinario configura un contributo in conto impianti, non in conto capitale.
- Vincolo di durata: se il contributo impone un vincolo d’uso temporale sul bene finanziato, la prassi raccomanda di indicare in nota integrativa la durata del vincolo e le modalità di controllo, un aspetto spesso trascurato nella predisposizione del bilancio.
- Base di calcolo: un contributo calcolato in percentuale su un costo sostenuto (energia, personale, materie prime) è quasi sempre in conto esercizio.
- Assenza di collegamento a costi o beni specifici: quando il contributo compensa genericamente una perdita di fatturato o rafforza la liquidità, senza destinazione vincolata, ricade nella categoria conto capitale.
La distinzione non è solo terminologica: incide direttamente sulle scritture contabili da adottare e sul trattamento fiscale applicabile, come vedremo nella sezione seguente.
Quando si rileva in bilancio un contributo in conto capitale?
Il momento della rilevazione contabile non coincide con l’incasso. La normativa richiede che il contributo venga iscritto quando esiste una ragionevole certezza che le condizioni per il riconoscimento siano soddisfatte, secondo quanto precisato dall’OIC 16. In pratica, questo accade tipicamente al momento della delibera di concessione o della comunicazione formale di accoglimento della domanda, non quando il denaro arriva sul conto corrente.
Questo crea uno scarto temporale che va gestito con due distinte movimentazioni contabili.
- Alla delibera di concessione, si rileva un credito verso l’ente erogatore in contropartita a un provento, iscrivendo in Dare “Crediti per contributi da incassare” e in Avere “Contributi in conto capitale” (voce A5 di conto economico, salvo diversa collocazione prevista dai criteri redazionali adottati).
- All’incasso effettivo, si estingue il credito: Dare “Banca c/c” e Avere “Crediti per contributi da incassare”, al netto di eventuali ritenute.
Sul secondo passaggio serve una precisazione che molti imprenditori sottovalutano: i contributi in conto capitale sono normalmente soggetti a una ritenuta a titolo d’acconto del 4% applicata al momento dell’incasso, salvo diversa disposizione del provvedimento istitutivo. Questa ritenuta va scorporata dall’importo incassato e rilevata come credito d’imposta, recuperabile in sede di dichiarazione dei redditi.
Va gestita con attenzione anche l’ipotesi in cui l’erogazione avvenga tramite credito d’imposta anziché tramite accredito diretto. Il provvedimento dell’Agenzia delle Entrate relativo al contributo a fondo perduto del decreto Sostegni prevede che l’impresa possa scegliere, in modo irrevocabile, tra accredito su conto corrente o riconoscimento di un credito d’imposta compensabile in F24. La scelta incide sulla liquidità immediata e sulla pianificazione fiscale dei mesi successivi, perché i limiti annuali di compensazione possono rallentare l’utilizzo integrale del credito.
Un consiglio: prima di firmare l’istanza per un contributo che prevede questa doppia modalità di erogazione, valuta il fabbisogno di cassa dei successivi dodici mesi: un credito d’imposta compensabile solo parzialmente in F24 può bloccare risorse che ti servono subito, mentre un accredito diretto le rende disponibili immediatamente.
La voce di bilancio in cui esporre il credito per contributi da incassare merita un’ultima annotazione: va collocata tra i crediti dell’attivo circolante, distinta da altri crediti commerciali, per consentire una lettura chiara della composizione patrimoniale a chi analizza il bilancio, revisori inclusi.
Come vengono tassati i contributi in conto capitale?
I contributi in conto capitale, pur essendo rilevati in bilancio per competenza, concorrono alla formazione del reddito d’impresa secondo il principio di cassa: si tassano nell’esercizio in cui vengono effettivamente incassati, non in quello della delibera. Questo principio trova fondamento nell’articolo 88 del TUIR, che qualifica questi contributi come sopravvenienze attive.
Lo scollamento tra competenza contabile e cassa fiscale genera un effetto tecnico che molti trascurano: se il contributo viene deliberato in un esercizio e incassato in quello successivo, l’impresa deve rilevare imposte differite passive nell’esercizio della delibera, perché il provento è già transitato a conto economico ma non è ancora tassabile. Al momento dell’incasso, l’imposta differita si riversa e concorre a formare il carico fiscale effettivo di quell’anno.
I punti da tenere sempre presenti nella gestione fiscale di questi contributi sono:
- La tassazione avviene per cassa, indipendentemente dal momento in cui il provento è stato contabilizzato a conto economico.
- La sopravvenienza attiva concorre integralmente al reddito imponibile dell’esercizio di incasso, salvo regimi agevolativi specifici previsti dal singolo provvedimento.
- In alcuni casi, la normativa consente la rateazione della tassazione in quote costanti su più esercizi, per attenuare l’impatto fiscale concentrato in un solo periodo d’imposta; questa possibilità va sempre verificata rispetto al provvedimento specifico che ha erogato il contributo, perché non è una regola generale applicabile a ogni fattispecie.
- La scelta di rateizzare, quando disponibile, va valutata insieme al commercialista in base al carico fiscale complessivo previsto per i prossimi esercizi.
Le risoluzioni e i documenti di prassi dell’Agenzia delle Entrate hanno modificato nel tempo modalità e tempistiche di tassazione dei contributi pubblici. Prima di applicare un criterio di rateazione a un contributo specifico, verifica sempre se il provvedimento istitutivo lo consente esplicitamente: applicarlo senza base normativa espone a rettifiche in sede di controllo.
Sul piano pratico, la gestione delle imposte differite richiede una registrazione puntuale che tenga traccia della differenza temporanea tra valore contabile e valore fiscalmente riconosciuto del provento. Trascurare questo passaggio è uno degli errori più comuni riscontrati nelle verifiche, perché porta a una tassazione anticipata o posticipata rispetto a quanto dovuto, con conseguenti sanzioni e interessi in caso di accertamento.
Esempi pratici: due casi di scritture contabili e calcolo delle imposte
Due casi concreti aiutano a fissare i meccanismi appena descritti, perché le regole generali prendono senso solo quando si applicano a numeri reali.
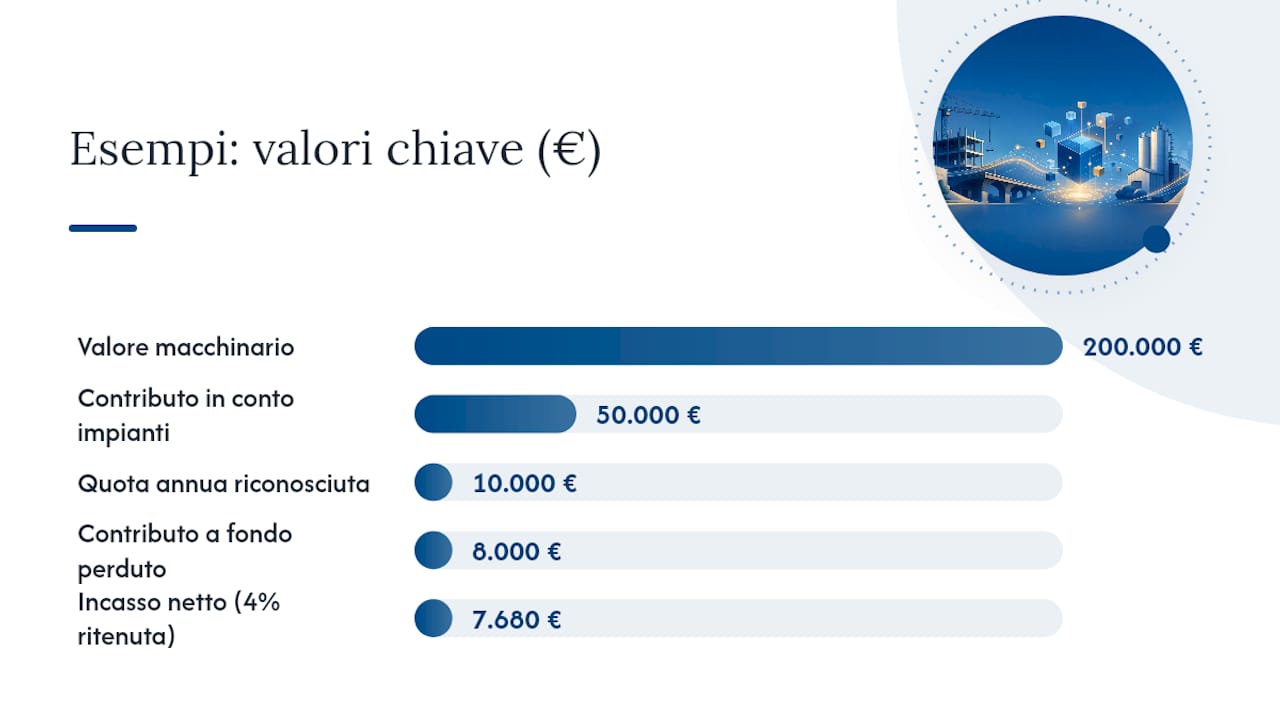
Caso A: contributo in conto impianti con metodo indiretto. Un’impresa riceve un contributo di 50.000 € commisurato all’acquisto di un macchinario del valore di 200.000 €, ammortizzato in cinque anni. Con il metodo indiretto previsto dall’OIC 16, il contributo viene iscritto come risconto passivo e riversato a conto economico in proporzione alla vita utile del bene, anziché portato direttamente a riduzione del costo del macchinario.
- Alla delibera: Dare “Crediti per contributi” 50.000 €, Avere “Risconti passivi” 50.000 €.
- All’incasso: Dare “Banca c/c” 48.000 €, Dare “Erario c/ ritenute subite” 2.000 €, Avere “Crediti per contributi” 50.000 € (ritenuta del 4% scorporata).
- Ogni anno, per cinque anni: Dare “Risconti passivi” 10.000 €, Avere “Contributi in conto impianti” 10.000 €, in coerenza con la quota di ammortamento del bene.
Caso B: contributo a fondo perduto per calo di fatturato. Un’impresa con ricavi 2019 pari a 300.000 € registra un calo di fatturato superiore al 30% nel periodo di riferimento indicato dal decreto Sostegni. Il Decreto-legge n. 41 del 22 marzo 2021 fissa percentuali di contributo differenziate in base alle fasce di ricavi, con importi minimi e massimi previsti dal provvedimento. Supponiamo un contributo spettante di 8.000 €.
| Fase | Scrittura | Dare | Avere |
|---|---|---|---|
| Delibera/istanza accolta | Credito verso Erario | Crediti per contributi 8.000 € | Contributi in conto capitale 8.000 € |
| Incasso (opzione accredito) | Regolamento finanziario | Banca c/c 7.680 € / Erario c/ritenute 320 € | Crediti per contributi 8.000 € |
| Tassazione (anno incasso) | Sopravvenienza attiva imponibile | Imposte correnti (a conto economico) | Debiti tributari |
Se il contributo viene rilevato per competenza in un esercizio e incassato nell’esercizio successivo, va calcolata l’imposta differita passiva sull’importo del provento non ancora tassabile, da riversare poi nell’anno dell’incasso effettivo.
Un’ultima annotazione riguarda le restituzioni: se un contributo viene revocato, in tutto o in parte, per il mancato rispetto dei requisiti previsti dal bando, occorre stornare la scrittura originaria con segno opposto, rilevando un debito verso l’ente erogatore e, se il provento era già transitato a conto economico in esercizi precedenti, una sopravvenienza passiva nell’esercizio di revoca.
Quali sono i rischi principali e le buone prassi da adottare?
L’errore più frequente è confondere il momento della competenza contabile con quello della cassa fiscale, tassando il contributo nell’anno sbagliato o dimenticando di rilevare le imposte differite. Un secondo errore ricorrente riguarda la mancata verifica della ritenuta del 4%: molte imprese la scorporano male o non la rilevano affatto come credito d’imposta recuperabile, perdendo di fatto liquidità.
Per ridurre questi rischi, conserva sempre:
- copia del provvedimento di concessione con importo, causale e vincoli di destinazione;
- la comunicazione dell’ente erogatore che attesta la data di delibera;
- l’estratto conto che documenta l’incasso e l’eventuale ritenuta applicata;
- la nota integrativa con l’indicazione del vincolo temporale, se previsto dal bando.
Le procedure interne dovrebbero prevedere un controllo periodico dei contributi deliberati ma non ancora incassati, per verificare la corretta rilevazione delle imposte differite in chiusura di bilancio. In caso di contributi complessi, con più tranche di erogazione o vincoli pluriennali, coinvolgere il consulente fiscale già in fase di presentazione della domanda evita rettifiche costose in sede di dichiarazione.
Un consiglio: tieni un registro separato, anche solo un foglio di calcolo, con data delibera, data incasso, importo lordo, ritenuta applicata e anno di tassazione per ogni contributo ricevuto: è lo strumento più semplice per non perdere il filo quando i contributi si accumulano nel corso dell’anno fiscale.
Perché la gestione dei contributi in conto capitale è una leva strategica, non solo un obbligo contabile
La tentazione, in molti studi professionali, è trattare i contributi in conto capitale come una pratica amministrativa da chiudere in fretta. È un errore di prospettiva. Un contributo mal contabilizzato, o tassato nell’anno sbagliato, non genera solo una sanzione: mina la credibilità del bilancio agli occhi di banche, investitori e futuri partner commerciali, proprio nei momenti in cui l’impresa ha più bisogno di mostrarsi solida.
La vera sfida oggi non è tanto conoscere le regole, quanto tenere il passo con bandi, provvedimenti e scadenze che cambiano con frequenza crescente, spesso a livello regionale oltre che nazionale. Le imprese che gestiscono questo processo con strumenti digitali di monitoraggio, invece che con fogli sparsi e memoria personale, riducono in modo concreto il rischio di perdere finestre di rendicontazione o di sbagliare la classificazione di un contributo tra conto capitale, impianti ed esercizio.
Piattaforme come Finanzia nascono proprio per colmare questo divario operativo tra ricerca del bando, candidatura e gestione documentale successiva, un’area dove molte imprese italiane, soprattutto le più piccole, arrivano impreparate. La corretta contabilizzazione a valle resta comunque compito del consulente fiscale, ma partire con una candidatura ben documentata e tracciata semplifica notevolmente il lavoro contabile che segue.
— Ufficio
Come Finanzia semplifica la ricerca e la gestione dei bandi
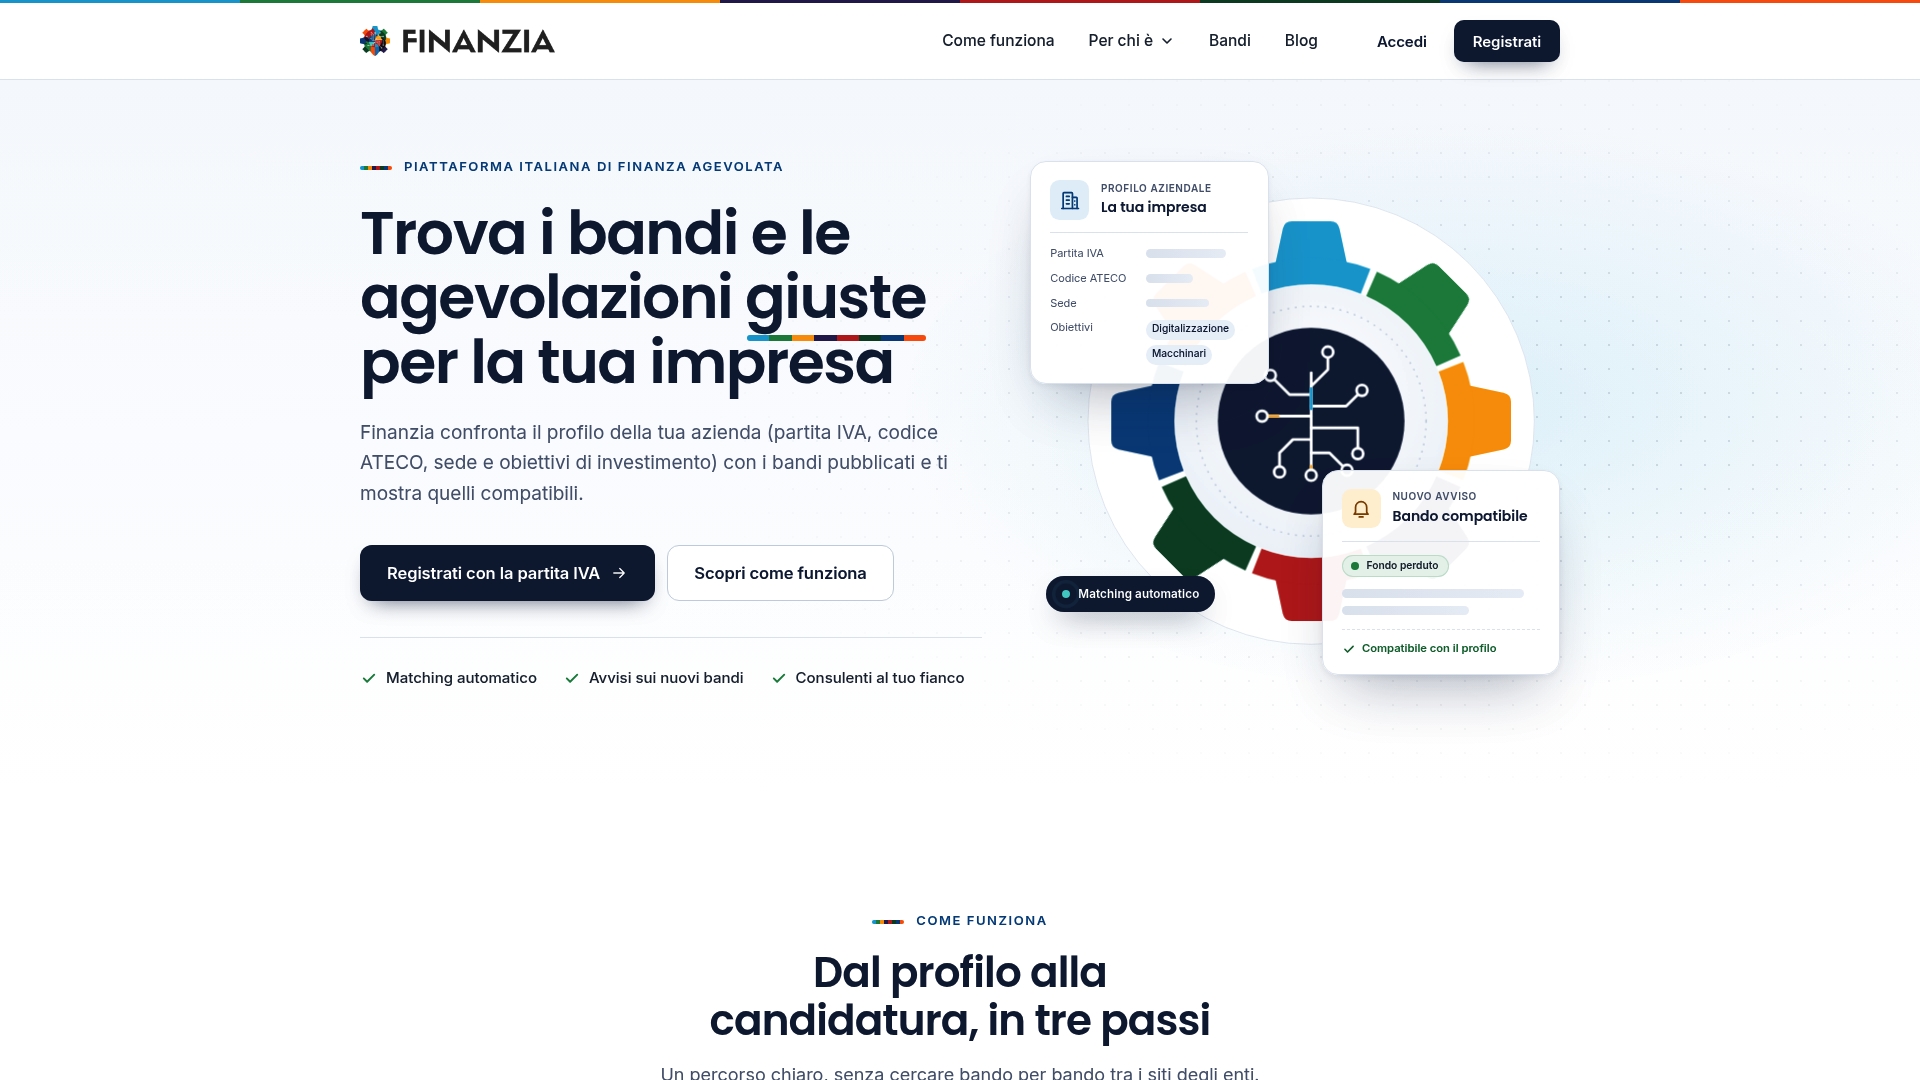
Trovare il bando giusto tra centinaia di provvedimenti regionali e nazionali è spesso più complicato che contabilizzare il contributo una volta ottenuto. Finanzia risolve questo problema con un sistema di matching automatico che confronta partita IVA, codice ATECO e obiettivi di investimento dell’impresa con l’elenco dei bandi di finanza agevolata disponibili, segnalando solo quelli realmente compatibili con il profilo aziendale.
Per le imprese che vogliono gestire ricerca, candidatura e documentazione in un unico spazio, il Piano Impresa a 20 € al mese include l’accesso al matching automatico e il supporto di consulenti esperti nella fase di presentazione della domanda, riducendo il tempo speso a incrociare requisiti su portali diversi. Le startup innovative possono inoltre attivare l’account gratuito dedicato e valutare la vetrina verso investitori per le proprie campagne di crowdfunding.
Chi lavora lato consulenza trova strumenti pensati per il proprio ruolo: i commercialisti possono gestire più clienti con l’account Studio professionale, mentre i consulenti di finanza agevolata dispongono di un account professionale con CRM integrato per monitorare scadenze e condividere documenti con i clienti. Per capire quale profilo corrisponde alla tua situazione, i servizi rivolti alle imprese sono il punto di partenza più diretto.
Fonti
Le fonti citate in questo articolo permettono di verificare direttamente le regole applicate a ogni singolo caso, un passaggio che consigliamo sempre prima di chiudere un bilancio o presentare una dichiarazione.
- Contributo a fondo perduto - decreto Sostegni (provvedimento Agenzia delle Entrate)
- OIC 16 Immobilizzazioni materiali
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Cosa sono i contributi in conto capitale?
Sono somme erogate a fondo perduto da enti pubblici o privati per rafforzare il patrimonio dell’impresa, senza vincolo di destinazione su un bene o un costo specifico. Si distinguono così dai contributi in conto impianti, legati all’acquisto di immobilizzazioni, e dai contributi in conto esercizio, che coprono costi di gestione correnti.
Come si contabilizzano i contributi in conto capitale?
Si iscrivono in bilancio quando esiste ragionevole certezza del diritto a riceverli, tipicamente alla delibera di concessione, rilevando un credito in contropartita a un provento secondo i criteri dell’OIC 16. All’incasso si estingue il credito, al netto della ritenuta d’acconto del 4% normalmente applicata su questi importi.
Qual è la differenza tra contributi in conto esercizio e in conto capitale?
I contributi in conto esercizio compensano costi di gestione correnti e si imputano interamente a conto economico nell’anno di competenza. I contributi in conto capitale rafforzano genericamente il patrimonio aziendale, senza legame diretto con un costo specifico, e richiedono spesso una gestione più attenta delle imposte differite.
Come vengono tassati i contributi in conto capitale?
Concorrono al reddito d’impresa secondo il principio di cassa, come sopravvenienze attive ai sensi dell’articolo 88 del TUIR, quindi nell’esercizio di effettivo incasso e non in quello della delibera. In alcuni casi specifici il provvedimento istitutivo consente la rateazione della tassazione su più esercizi, ma va sempre verificata caso per caso.
Finanzia aiuta a trovare bandi che prevedono contributi in conto capitale?
Sì, il sistema di matching automatico di Finanzia confronta il profilo aziendale con i bandi di finanza agevolata disponibili, segnalando quelli compatibili con partita IVA, codice ATECO e obiettivi di investimento dichiarati. Il prezzo del Piano Impresa è indicato sulla pagina dedicata alle startup e imprese.
Raccomandati
- Contributi imprese autotrasporto per investimenti veicoli ad alta sostenibilità
- Credito d’imposta a favore imprese di autotrasporto - ristoro per acquisto gasolio 2026
- Credito Futuro Marche - Fondo Nuovo Credito - Investimenti e liquidità 2026
- Credito Futuro Marche - Fondo Nuovo Credito - Investimenti e liquidità 2026
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Startup
- Startup 10 min
Fondo impresa femminile: guida 2026 su requisiti e sportello
Fondo impresa femminile: guida 2026 su requisiti e sportello ! Illustrazione isometrica sulla finanza agevolata per donne Il Fondo Impresa Femminile è l'incentivo nazionale gestito dal Ministero delle Imprese e del Made in Italy che eroga contributi a fondo perduto e finanziamenti agevolati per la nascita e lo sviluppo di imprese guidate da donne.
- Startup 9 min
Trovare investitori startup: bandi e finanza agevolata in Italia
Trovare investitori startup: bandi e finanza agevolata in Italia ! Illustrazione geometrica dei percorsi di finanziamento per startup Per una startup italiana, la strada più concreta per trovare investitori startup non passa per il venture capital, ma per la finanza agevolata: Smart&Start Italia, gli incentivi fiscali «de minimis», i bandi regionali e il crowdfunding autorizzato dalla Consob.
- Startup 5 min
PMI innovative e startup innovative: requisiti e vantaggi a confronto
Startup innovativa e PMI innovativa sono due qualifiche del Registro delle imprese che danno accesso a incentivi fiscali per gli investitori, garanzia pubblica agevolata e semplificazioni societarie. I requisiti però sono diversi, come la durata dello status. Ecco un confronto ordinato.