Credito d'imposta Mezzogiorno: guida alla ZES unica 2026-2028
Il credito d’imposta per il Mezzogiorno esiste, è operativo e riguarda gli investimenti in beni strumentali realizzati nella ZES unica tra il 1° gennaio 2026 e il 31 dicembre 2028. Ne beneficiano le imprese con strutture produttive nelle zone assistite del Sud, a condizione di rispettare i massimali previsti e di inviare la Comunicazione telematica all’Agenzia delle Entrate. Il credito si utilizza poi in compensazione tramite modello F24 dopo i controlli dell’amministrazione finanziaria.
In breve:
- Il credito d’imposta per il Mezzogiorno riguarda investimenti in beni strumentali nelle zone assistite della ZES unica tra il 2026 e il 2028, con limiti di spesa che salgono a 100 milioni di euro per progetto.
- Possono beneficiarne imprese di tutte le dimensioni che abbiano o intendano stabilire una struttura produttiva nelle zone della ZES, esclusi settori vietati e imprese in difficoltà finanziaria.
- La domanda si presenta tramite comunicazione end-to-end telematica, con attestazione di realizzazione entro il 31 dicembre dell’anno di riferimento.
- La richiesta di supporto specializzato e strumenti di matching automatizzato può ridurre errori e tempi di accesso al credito.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
Indice
- Cos’è il credito d’imposta Mezzogiorno e in che periodo si applica
- Chi può beneficiare del credito e chi resta escluso
- Quanto vale il credito: percentuali, massimali e soglie
- Quali investimenti rientrano nell’agevolazione
- Come si presenta la domanda e si usa il credito in compensazione
- Cumulo con altri aiuti e limiti di spesa da rispettare
- Documenti da preparare per superare i controlli
- Perché un supporto specializzato fa la differenza nella candidatura
- Come Finanzia ti accompagna nella richiesta del credito ZES unica
- Fonti
- Domande frequenti
Cos’è il credito d’imposta Mezzogiorno e in che periodo si applica
La misura nasce con l’articolo 16 del decreto legge 124/2023, che ha istituito la ZES unica accorpando le precedenti zone economiche speciali del Sud in un unico perimetro agevolativo. La legge 30 dicembre 2025, n. 199 ha poi esteso e aggiornato il beneficio per il triennio 2026-2028, confermando la struttura del credito d’imposta come contributo automatico, senza bando competitivo, riconosciuto sotto forma di credito da utilizzare in compensazione.
La ZES unica comprende le regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia, oltre a specifiche aree della Carta degli aiuti a finalità regionale. Il credito d’imposta ZES unica copre gli acquisti di beni strumentali nuovi effettuati dal 1° gennaio 2026 al 31 dicembre 2028, destinati a strutture produttive già esistenti o da impiantare in quelle regioni. La logica è quella tipica degli incentivi per imprese meridionali: sostenere la capacità produttiva reale, non la semplice sostituzione di macchinari già in funzione.
Chi può beneficiare del credito e chi resta escluso
Possono accedere all’agevolazione le imprese di qualsiasi dimensione, purché abbiano o intendano stabilire un’unità produttiva nelle zone assistite della ZES unica. La dimensione aziendale, però, incide direttamente sui massimali di spesa ammissibili e sull’intensità dell’aiuto, come previsto dalla normativa e prassi sul credito d’imposta ZES unica.
Restano fuori dal perimetro agevolativo:
- le imprese in difficoltà secondo la definizione europea, comprese quelle soggette a procedure concorsuali;
- i settori esclusi dal Regolamento (UE) n. 651/2014, tra cui siderurgia, carbone e alcuni comparti dei trasporti;
- le aziende prive di un’unità produttiva effettivamente localizzata nelle aree ZES, anche se operano occasionalmente nel Mezzogiorno;
- i soggetti che non rispettano gli obblighi di conservazione dell’investimento per il periodo minimo previsto dalla normativa.
La condizione territoriale non è negoziabile: senza una struttura produttiva nella ZES unica, la Comunicazione non può essere accolta.
Quanto vale il credito: percentuali, massimali e soglie
Il calcolo del beneficio segue i criteri della Carta degli aiuti a finalità regionale 2022-2027, che stabilisce le intensità massime di aiuto concedibile in funzione della zona geografica e della dimensione d’impresa. Più piccola è l’azienda, più alta tende a essere la percentuale di aiuto riconosciuta sul medesimo investimento.
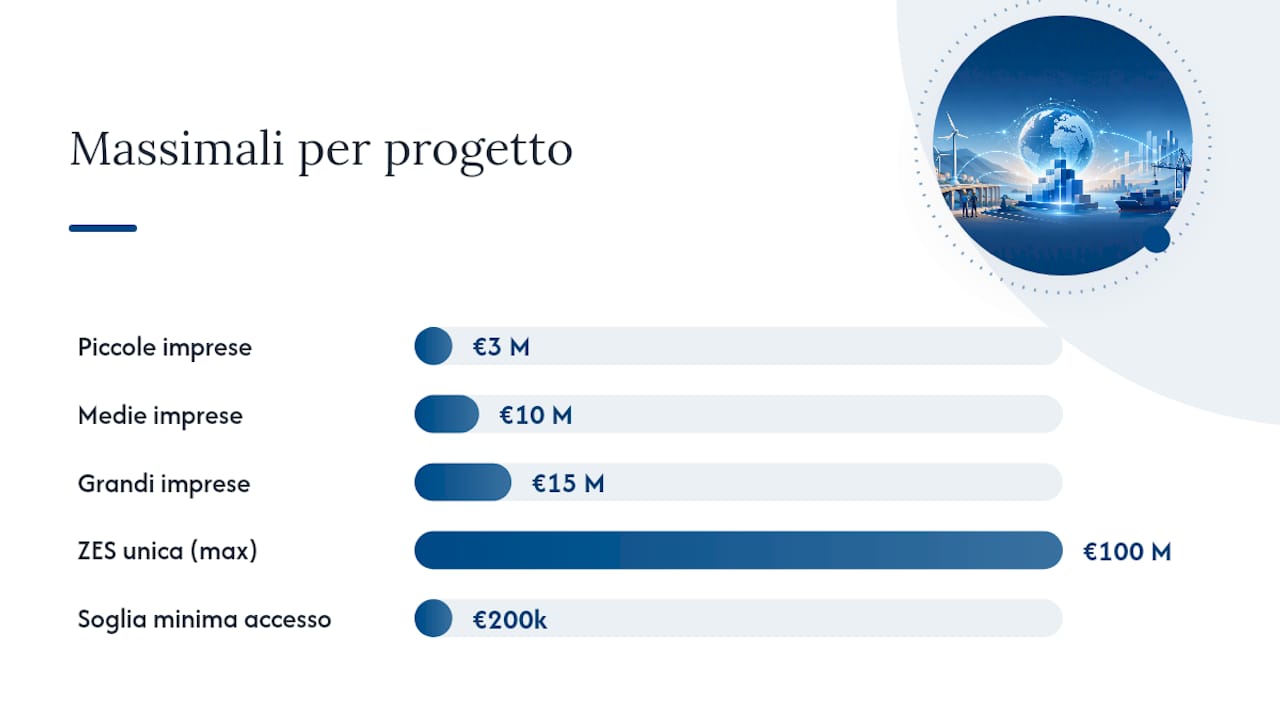
I massimali per progetto sono parametrati alla taglia aziendale: 3 milioni di euro per le piccole imprese, 10 milioni per le medie e 15 milioni per le grandi. Per i progetti localizzati nella ZES unica, il tetto sale fino a 100 milioni di euro per singolo progetto d’investimento, mentre la soglia minima di accesso resta fissata a 200.000 €. Sotto questa cifra, l’investimento non genera diritto al credito, indipendentemente dalla natura del bene acquistato.
Quali investimenti rientrano nell’agevolazione
Rientrano nel perimetro agevolabile i beni strumentali nuovi destinati a strutture produttive: macchinari, impianti, attrezzature industriali e commerciali, oltre agli immobili strumentali funzionali all’attività d’impresa. La misura copre anche gli acquisti tramite locazione finanziaria: in questo caso rileva il costo sostenuto dal locatore per l’acquisto del bene, non il canone pagato dall’impresa utilizzatrice.
Un punto delicato riguarda la definizione di “investimento iniziale” secondo il Regolamento generale di esenzione per categoria (RGEC). Non basta sostituire un macchinario già esistente con uno nuovo per accedere al credito: l’intervento deve tradursi in un ampliamento della capacità produttiva, una diversificazione della produzione o un cambiamento sostanziale del processo esistente.
- Macchinari e impianti nuovi con funzione produttiva diretta.
- Attrezzature industriali e commerciali strumentali all’attività.
- Immobili strumentali, nuovi o ristrutturati, funzionali alla produzione.
- Beni acquisiti tramite locazione finanziaria, valutati sul costo del locatore.
Un consiglio: predisponi sempre una perizia tecnica che documenti l’ampliamento di capacità o la modifica del processo produttivo: è lo strumento più efficace per dimostrare che l’investimento non è una semplice sostituzione, evitando contestazioni in fase di controllo.
Come si presenta la domanda e si usa il credito in compensazione
La procedura per ottenere il credito d’imposta segue un percorso preciso, scandito da scadenze che non ammettono interpretazioni elastiche.
- Verifica dei requisiti: controlla che l’unità produttiva sia localizzata in una zona assistita della ZES unica e che l’investimento superi la soglia minima di 200.000 €.
- Invio della Comunicazione telematica: la domanda si presenta tramite i modelli approvati dall’Agenzia delle Entrate, utilizzando i canali telematici dell’Agenzia (Entratel o Fisconline).
- Comunicazione integrativa: il provvedimento del 30 gennaio 2026 stabilisce che l’impresa deve attestare l’effettiva realizzazione dell’investimento entro il 31 dicembre dell’anno di riferimento, tramite una comunicazione integrativa che conferma i dati inizialmente dichiarati.
- Calcolo del credito spettante: l’Agenzia delle Entrate determina l’ammontare effettivamente fruibile in base alle risorse disponibili e al rapporto tra domande presentate e stanziamento complessivo.
- Utilizzo in compensazione: il credito si spende esclusivamente tramite modello F24, presentato attraverso i servizi telematici dell’Agenzia, rispettando i vincoli temporali indicati nel provvedimento di approvazione.
Le vecchie procedure basate sul modello CIM, valide per gli investimenti fino al 2023, sono state superate: per il triennio 2026-2028 valgono i nuovi modelli e le nuove tempistiche fissate dal provvedimento del 30 gennaio 2026.
Cumulo con altri aiuti e limiti di spesa da rispettare
Il credito d’imposta ZES unica si concede nel rispetto del Regolamento (UE) n. 651/2014: la cumulabilità con altri aiuti di Stato è ammessa solo se la somma delle agevolazioni non supera l’intensità massima fissata dalla Carta degli aiuti a finalità regionale 2022-2027 per quella zona e quella dimensione d’impresa.
Per il 2026 il limite complessivo di spesa stanziato è di 2,3 miliardi di euro: quando le domande superano lo stanziamento, l’Agenzia applica un riparto proporzionale che riduce il credito effettivamente spettante a ciascuna impresa. Presentare la Comunicazione con ritardo, anche di pochi giorni, può quindi tradursi in un credito ridotto o azzerato. I controlli successivi verificano la coerenza tra quanto dichiarato e la documentazione contabile: le irregolarità comportano revoca del beneficio e recupero delle somme, con sanzioni proporzionate alla gravità dell’inadempimento.
Documenti da preparare per superare i controlli
L’Agenzia delle Entrate incrocia i dati dichiarati con la documentazione contabile e fiscale dell’impresa. Tenere tutto pronto in anticipo riduce drasticamente i tempi di risposta in caso di richiesta di chiarimenti.
- Fatture elettroniche relative ai beni acquistati, con descrizione puntuale del bene e riferimento al progetto d’investimento.
- Contratti di acquisto o di locazione finanziaria, con evidenza del costo sostenuto dal locatore.
- Certificazioni di conformità tecnica dei macchinari e degli impianti installati.
- Perizie tecniche che dimostrino la natura di “investimento iniziale” ai sensi del RGEC.
Per le spese non fatturabili in senso stretto, come alcuni interventi su immobili strumentali, serve un’attestazione specifica trasmessa tramite i servizi telematici dell’Agenzia.
Un consiglio: archivia ogni documento con riferimento incrociato al numero di protocollo della Comunicazione telematica: in caso di verifica, risparmi giorni di ricerca e riduci il rischio di contestazioni formali sulla tracciabilità della spesa.
Perché un supporto specializzato fa la differenza nella candidatura
La complessità della Comunicazione telematica, unita ai vincoli di cumulo e ai massimali variabili per dimensione d’impresa, rende facile commettere errori formali che costano l’intero beneficio. Un sistema di matching automatico tra profilo aziendale e bandi compatibili, come quello su cui lavora Finanzia, riduce il tempo speso a cercare la misura giusta e il rischio di scoprire troppo tardi un vincolo di cumulo mancato. Il supporto di consulenti esperti conviene soprattutto quando l’investimento si avvicina ai massimali di progetto, dove un errore di calcolo pesa migliaia di euro.
— Ufficio
Come Finanzia ti accompagna nella richiesta del credito ZES unica
Finanzia mette a disposizione delle imprese meridionali un sistema di matching automatico che confronta partita IVA, codice ATECO e obiettivi di investimento con i bandi di finanza agevolata attivi, incluse le misure collegate alla ZES unica.
La piattaforma segnala le opportunità compatibili con il profilo aziendale e offre supporto per la fase di candidatura, la gestione documentale e il monitoraggio delle scadenze. Le imprese possono attivare il Piano Impresa per accedere a queste funzionalità, mentre i commercialisti e i consulenti di finanza agevolata trovano strumenti dedicati con l’account professionale per seguire più clienti contemporaneamente. Chi vuole partire subito può consultare i bandi attivi di finanza agevolata o richiedere una consulenza per la candidatura e verificare in pochi minuti se la propria azienda rientra tra i beneficiari del credito ZES unica.
Fonti
- Credito d’imposta per investimenti nella ZES unica (Agenzia delle Entrate)
- Credito d’imposta beni strumentali Mezzogiorno (Dipartimento per le politiche di coesione)
Domande frequenti
Quali sono le condizioni per ottenere il credito d’imposta nel Mezzogiorno?
Serve un’unità produttiva localizzata nelle zone assistite della ZES unica e un investimento in beni strumentali nuovi che superi la soglia minima di 200.000 €. È inoltre necessario inviare la Comunicazione telematica nei termini previsti e rispettare i massimali legati alla dimensione d’impresa.
Quali sono le novità per il credito d’imposta ZES unica nel 2026?
Il provvedimento del 30 gennaio 2026 ha introdotto i nuovi modelli di comunicazione approvati dall’Agenzia delle Entrate per il triennio 2026-2028, sostituendo le vecchie procedure basate sul modello CIM. Il limite di spesa per il 2026 è fissato a 2,3 miliardi di euro.
Chi ha diritto al credito d’imposta ZES unica?
Hanno diritto le imprese di qualsiasi dimensione con una struttura produttiva nelle regioni della ZES unica, escluse quelle in difficoltà finanziaria o operanti nei settori esclusi dal Regolamento (UE) n. 651/2014. La dimensione aziendale determina il massimale applicabile, da 3 a 15 milioni di euro per progetto.
Il credito d’imposta Mezzogiorno è tassabile?
Il credito d’imposta non concorre alla formazione del reddito imponibile ai fini delle imposte sui redditi né alla base imponibile IRAP, secondo la disciplina generale applicata a questa tipologia di agevolazioni. Va comunque indicato nel quadro dedicato della dichiarazione dei redditi per la corretta tracciabilità del beneficio fruito.
Come si usa concretamente il credito una volta ottenuto?
Il credito si utilizza esclusivamente in compensazione tramite modello F24, presentato tramite i servizi telematici dell’Agenzia delle Entrate, dopo l’invio della Comunicazione integrativa che attesta la realizzazione dell’investimento. I vincoli temporali di utilizzo seguono quanto indicato nel provvedimento del 30 gennaio 2026.
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Regioni
- Regioni 5 min
ZES unica per il Mezzogiorno: il credito d'imposta per gli investimenti 2026-2028
La Zona economica speciale unica per il Mezzogiorno riconosce un credito d'imposta alle imprese che investono in beni strumentali in otto regioni del Sud, oltre a Marche e Umbria per le aree assistite. La legge di bilancio 2026 ha esteso la misura agli investimenti 2026-2028. Vediamo come funziona.
- Regioni 5 min
Bandi regionali: come orientarsi tra FESR e programmi regionali
Una parte rilevante delle agevolazioni alle imprese passa dalle Regioni, che gestiscono i programmi cofinanziati dal FESR e bandi con risorse proprie. Capire la struttura della programmazione 2021-2027 aiuta a prevedere quali bandi usciranno, con quali intensità e per quali imprese.