Valutazione pre-money di una startup: calcolo e metodi
La valutazione pre-money di una startup è il valore attribuito alla società prima che entri il capitale del nuovo round. Da questo valore dipendono la quota che l’investitore riceve, il prezzo di ciascuna quota o azione emessa e la diluizione dei soci fondatori. Il calcolo in sé è semplice: valore post-money uguale a pre-money più investimento. La parte complessa è stabilire il valore pre-money, che per un’impresa senza ricavi stabili nasce da una negoziazione sostenuta da metodi, documenti e confronti con operazioni simili. Di seguito si illustrano la formula, un esempio numerico applicato a una S.r.l. italiana, i metodi più utilizzati nelle fasi iniziali e il ruolo della valutazione nell’equity crowdfunding e negli strumenti pubblici come Smart&Start Italia.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- Pre-money è il valore della startup prima dell’aumento di capitale; post-money è il valore pre-money sommato all’importo investito.
- La quota dell’investitore si ottiene dividendo l’investimento per il valore post-money, non per il valore pre-money.
- Nelle fasi iniziali i metodi più diffusi sono il Venture Capital Method, il metodo Berkus e lo scorecard method; il DCF è poco affidabile in assenza di dati storici.
- Un errore frequente consiste nell’includere nel valore pre-money i fondi che l’investitore deve ancora versare.
- La valutazione va sostenuta da un piano industriale coerente, attendibile e finanziariamente sostenibile, soprattutto in un’offerta di crowdfunding.
Indice
- Definizione di valutazione pre-money e post-money
- Il calcolo con un esempio applicato a una S.r.l.
- Che cosa entra nella pre-money e che cosa ne resta fuori
- I metodi di valutazione più utilizzati nelle fasi iniziali
- La valutazione nell’equity crowdfunding
- La valutazione negli strumenti pubblici: Smart&Start Italia
- Errori frequenti nella determinazione della pre-money
- Il punto di vista di Finanzia
- Finanziare la startup prima e durante il round
- Domande frequenti
- Fonti
Definizione di valutazione pre-money e post-money
La valutazione pre-money rappresenta il valore economico che fondatori e investitori concordano di riconoscere alla società nel momento immediatamente precedente l’ingresso di nuovo capitale. Non coincide con il patrimonio netto contabile né con il capitale sociale: una startup può avere un capitale sociale di 10.000 € e una valutazione pre-money di 2.000.000 €, perché il valore negoziato riflette le prospettive di crescita, la tecnologia, il team e il mercato, non le sole poste di bilancio.
La valutazione post-money è invece il valore della società subito dopo il round. Le relazioni fondamentali sono tre:
- Post-money = Pre-money + Investimento
- Quota dell’investitore = Investimento ÷ Post-money
- Prezzo per quota (o per azione) = Pre-money ÷ numero di quote o azioni esistenti prima del round
La distinzione non è soltanto terminologica. Un investitore che propone 500.000 € «per il 20%» sta implicitamente indicando una valutazione post-money di 2.500.000 € e quindi una pre-money di 2.000.000 €. Se il fondatore intende invece una pre-money di 2.500.000 €, la quota corretta per lo stesso investimento scende al 16,7%. Chiarire per iscritto, già nella term sheet, se un valore è espresso pre-money o post-money evita contestazioni nelle fasi successive.
Il calcolo con un esempio applicato a una S.r.l.
La maggior parte delle startup innovative italiane è costituita in forma di S.r.l.: il capitale è suddiviso in quote e non in azioni, e l’ingresso dell’investitore avviene normalmente tramite un aumento di capitale a pagamento con sovrapprezzo. L’esempio seguente illustra il meccanismo.
Dati di partenza
- Capitale sociale: 10.000 €, interamente detenuto dai due fondatori.
- Valutazione pre-money concordata: 2.000.000 €.
- Investimento dell’investitore: 500.000 €.
Passaggi di calcolo
- Valore post-money: 2.000.000 € + 500.000 € = 2.500.000 €.
- Quota dell’investitore: 500.000 € ÷ 2.500.000 € = 20%.
- Quota residua dei fondatori: 80%, a fronte del 100% precedente.
- Valore nominale delle nuove quote: affinché l’investitore detenga il 20%, il nuovo capitale deve essere pari a 10.000 € × 20/80 = 2.500 €, portando il capitale sociale a 12.500 €.
- Sovrapprezzo: 500.000 € − 2.500 € = 497.500 €, iscritto nella riserva da sovrapprezzo.
| Voce | Prima del round | Dopo il round |
|---|---|---|
| Valore della società | 2.000.000 € (pre-money) | 2.500.000 € (post-money) |
| Capitale sociale nominale | 10.000 € | 12.500 € |
| Quota fondatori | 100% | 80% |
| Quota investitore | 0% | 20% |
| Valore della partecipazione dei fondatori | 2.000.000 € | 2.000.000 € |
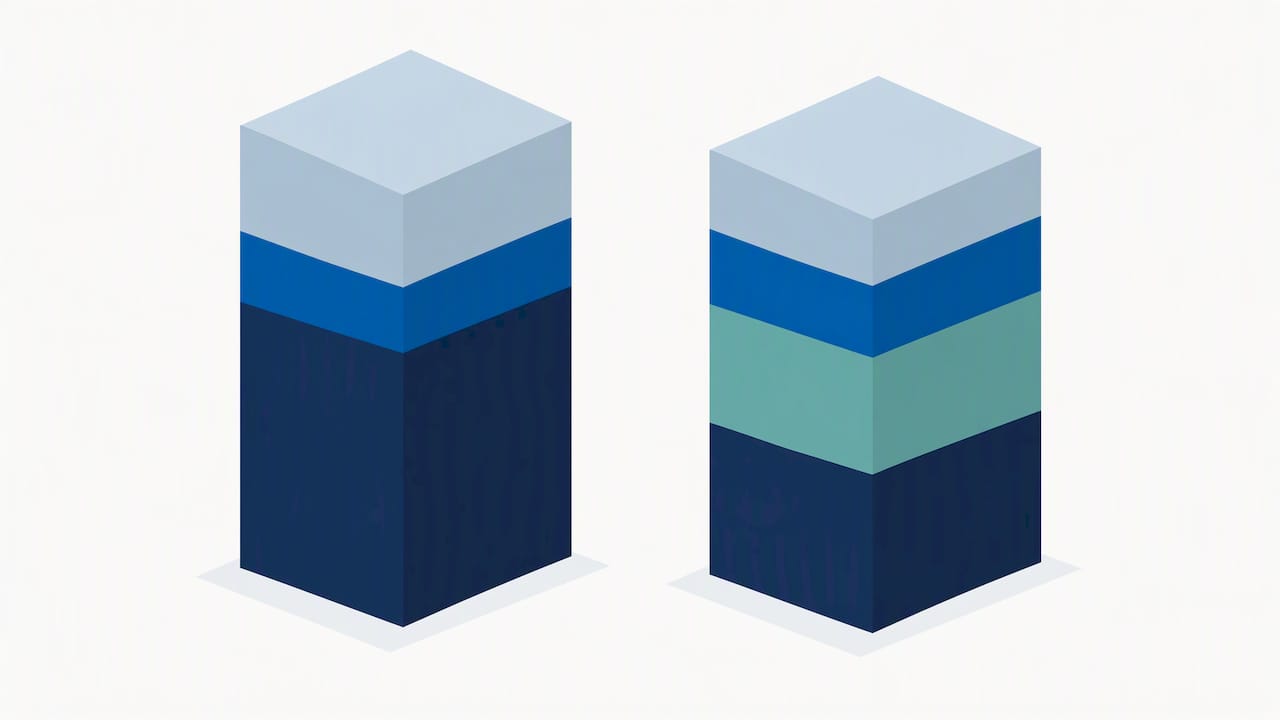
L’ultima riga evidenzia un aspetto spesso trascurato: con una valutazione corretta la diluizione riduce la percentuale dei fondatori, ma non il valore economico della loro partecipazione, che resta pari a 2.000.000 €. La diluizione diventa penalizzante quando la pre-money è sottostimata rispetto al valore effettivo dell’impresa.
L’effetto del piano di stock option
Quando l’investitore richiede la creazione di un piano di incentivazione per dipendenti e collaboratori, occorre stabilire se le quote riservate al piano siano conteggiate nella pre-money o nella post-money. Se il pool è inserito nella pre-money, la diluizione grava interamente sui fondatori; se è creato dopo il round, è ripartita tra tutti i soci. Si tratta di una clausola che modifica la valutazione effettiva anche a parità di cifra dichiarata.
Strumenti convertibili
Nei round pre-seed è frequente l’utilizzo di strumenti che rinviano la valutazione, come i finanziamenti convertibili. La conversione avviene al round successivo, generalmente con uno sconto sul prezzo o con un tetto massimo di valutazione (cap). In presenza di tali strumenti, il calcolo della quota dei nuovi investitori deve tenere conto delle quote che sorgeranno dalla conversione, che incidono sulla diluizione complessiva.
Che cosa entra nella pre-money e che cosa ne resta fuori
La Guida al Piano Industriale di Borsa Italiana sottolinea che il piano deve rappresentare la capacità dell’impresa di generare valore e indica tre requisiti minimi: sostenibilità finanziaria, coerenza e attendibilità. Applicato alla valutazione pre-money, il principio comporta che i proventi dell’aumento di capitale non vadano conteggiati nel valore attribuito alla società prima del round: il denaro dell’investitore costituisce la differenza tra pre-money e post-money, non una componente della prima.
Alla pre-money concorrono invece, in forma quantitativa o qualitativa, gli elementi seguenti:
- Team: competenze tecniche e manageriali, esperienze precedenti, completezza dei ruoli chiave.
- Prodotto e tecnologia: stadio di sviluppo, brevetti o altri diritti di proprietà intellettuale, barriere all’imitazione.
- Trazione: utenti, clienti paganti, ricavi ricorrenti, tassi di crescita e di abbandono.
- Mercato: dimensione, tasso di crescita, intensità della concorrenza.
- Rischi: dipendenza da pochi clienti, rischio tecnologico, rischio regolamentare.
- Contesto dell’operazione: valutazioni di round comparabili, numero di investitori interessati, urgenza di liquidità.
I metodi di valutazione più utilizzati nelle fasi iniziali
La Guida alla Valutazione di Borsa Italiana include esplicitamente la valutazione delle start-up e delle imprese operanti in mercati o tecnologie nuove tra le situazioni «estreme», nelle quali i metodi tradizionali incontrano limiti rilevanti. Per tale ragione nella prassi si combinano più approcci e si confrontano i risultati.
Venture Capital Method
Il metodo parte dal valore che la società potrebbe avere al momento dell’uscita dell’investitore e procede a ritroso:
- Si stima il valore di uscita (exit value) a un orizzonte di 5-7 anni, di norma applicando un multiplo dei ricavi o dell’EBITDA attesi.
- Si divide il valore di uscita per il multiplo di ritorno richiesto dall’investitore, ottenendo la post-money attuale.
- Si sottrae l’investimento per ottenere la pre-money.
Esempio: valore di uscita stimato 20.000.000 €, multiplo atteso 10x, investimento 400.000 €. Post-money: 20.000.000 € ÷ 10 = 2.000.000 €; pre-money: 2.000.000 € − 400.000 € = 1.600.000 €. Se si prevedono ulteriori round prima dell’uscita, la quota dell’investitore va corretta per la diluizione futura, con un effetto al ribasso sulla pre-money sostenibile.
Metodo Berkus
Il metodo Berkus è concepito per le startup prive di ricavi. Attribuisce un valore massimo a ciascuno di cinque fattori di riduzione del rischio: idea di base, prototipo, qualità del team, relazioni strategiche, avvio delle vendite. La somma dei valori assegnati costituisce la pre-money. Il limite principale è la soggettività dei punteggi, che vanno quindi motivati con evidenze documentali.
Scorecard method
Lo scorecard method prende come riferimento la valutazione pre-money media di startup comparabili per settore, stadio e area geografica, e la corregge in base a una serie di fattori ponderati (team, dimensione del mercato, prodotto, concorrenza, canali commerciali, necessità di ulteriori finanziamenti). È adatto ai round seed, a condizione di disporre di dati affidabili su operazioni analoghe nel mercato italiano.
Discounted Cash Flow
Il DCF attualizza i flussi di cassa futuri a un tasso che riflette il rischio. Per una startup in fase iniziale il risultato è molto sensibile alle ipotesi di crescita e al tasso di sconto, che spesso supera di molto quello di un’impresa matura. Il metodo resta utile come verifica di coerenza del piano industriale, più che come base unica della valutazione.
| Metodo | Fase più adatta | Dati richiesti | Limite principale |
|---|---|---|---|
| Venture Capital Method | Seed, Serie A | Proiezioni di ricavi, multipli di settore | Dipende dalla stima dell’exit |
| Berkus | Pre-seed, pre-revenue | Evidenze qualitative | Elevata soggettività |
| Scorecard | Seed | Valutazioni di round comparabili | Scarsità di dati locali |
| DCF | Imprese con ricavi | Piano pluriennale dettagliato | Sensibilità alle ipotesi |
La valutazione nell’equity crowdfunding
Nell’equity crowdfunding la valutazione pre-money viene resa pubblica e sottoposta al giudizio di una platea ampia di investitori, spesso non professionali. Il documento della Camera di Commercio di Mantova sull’equity crowdfunding evidenzia che l’offerta di quote di capitale richiede la produzione di documenti che consentano ai potenziali investitori di valutare la congruità dell’offerta e il livello di rischio.
Con l’applicazione del Regolamento (UE) 2020/1503 sui fornitori europei di servizi di crowdfunding (ECSP), la vigilanza sui servizi di crowdfunding per le imprese è esercitata in Italia da CONSOB e Banca d’Italia, come illustrato nel documento CONSOB sulla disciplina del crowdfunding. Ne deriva, per la startup, l’esigenza di una documentazione informativa più rigorosa e di una valutazione argomentata, confrontabile con quella di offerte analoghe.
In una campagna, una pre-money eccessiva riduce la probabilità di raggiungere l’obiettivo di raccolta; una pre-money troppo bassa comporta una diluizione non necessaria. La scelta va calibrata sull’importo richiesto, sulla quota offerta e sulle valutazioni di campagne comparabili.
La valutazione negli strumenti pubblici: Smart&Start Italia
Gli strumenti di finanza agevolata non attribuiscono una valutazione di mercato alla startup, ma valutano il piano d’impresa secondo criteri predefiniti. Smart&Start Italia, gestito da Invitalia, prevede secondo la Relazione annuale 2025 del MIMIT finanziamenti a tasso zero fino a 1,5 milioni di euro per le startup innovative. Il modello di valutazione della domanda pubblicato da Invitalia illustra i parametri di analisi, tra cui le competenze del team, il carattere innovativo del progetto e la sua sostenibilità tecnica ed economica.
Il collegamento con la valutazione pre-money è duplice:
- La scheda MIMIT su Smart&Start Italia richiama specificazioni relative agli investimenti nel capitale di rischio ai fini della conversione di una quota del finanziamento agevolato: un round con investitori può quindi incidere anche sul profilo dell’agevolazione.
- Un finanziamento agevolato, a differenza dell’equity, non diluisce i soci: affiancarlo a un round consente di raccogliere un importo inferiore in capitale di rischio e di contenere la cessione di quote a parità di valutazione.
Le condizioni e la procedura sono descritte nella guida a Smart&Start Italia per startup innovative, mentre la verifica dei presupposti di accesso è trattata nella guida ai requisiti della startup innovativa. Per gli incubatori e gli acceleratori certificati che investono nel capitale delle startup è inoltre disponibile lo sportello per il credito d’imposta sugli investimenti.
Errori frequenti nella determinazione della pre-money
- Confondere pre-money e post-money nella comunicazione con l’investitore, con effetti diretti sulla quota ceduta.
- Includere la liquidità in arrivo nel valore pre-money, in contrasto con il principio richiamato dalla guida di Borsa Italiana.
- Basarsi su un solo metodo, senza confrontare i risultati con operazioni comparabili.
- Proiezioni non coerenti tra piano industriale, pitch deck e documentazione dell’offerta.
- Trascurare le clausole accessorie (stock option pool, liquidation preference, anti-diluizione), che modificano il valore economico effettivo dell’accordo.
- Fissare una pre-money elevata senza trazione, compromettendo il round successivo: una valutazione che non può essere superata espone a un round al ribasso.
La coerenza tra numeri e narrazione è determinante: le indicazioni per costruire un pitch deck per investitori efficace partono proprio dall’allineamento tra proiezioni, utilizzo dei fondi e valutazione richiesta.
Il punto di vista di Finanzia
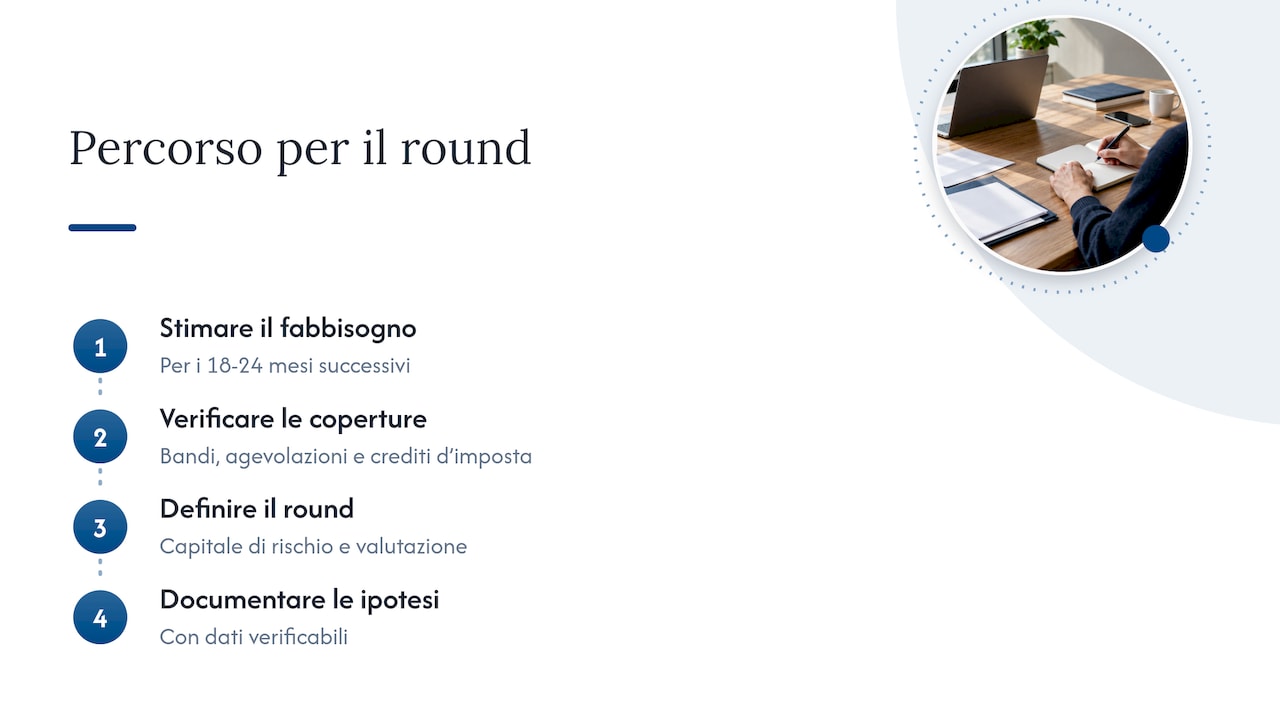
Nella nostra attività osserviamo che le startup arrivano spesso al primo round con una pre-money definita in funzione dell’importo desiderato, anziché con un importo definito in funzione del piano. Riteniamo più solido il percorso inverso: stimare il fabbisogno dei 18-24 mesi successivi, verificare quale parte può essere coperta da bandi, finanziamenti agevolati e crediti d’imposta, e soltanto dopo determinare quanto capitale di rischio raccogliere e a quale valutazione.
Il ricorso alla finanza agevolata non sostituisce la negoziazione con gli investitori, ma ne modifica i termini: ogni euro ottenuto senza cessione di quote riduce la diluizione e rafforza la posizione del fondatore nel round. Per questa ragione il nostro sistema di matching confronta il profilo aziendale, compresi partita IVA, codice ATECO e obiettivi di investimento, con i bandi compatibili, e la vetrina dedicata alle startup mette in contatto i progetti con investitori e campagne di crowdfunding.
Raccomandiamo infine di documentare ogni ipotesi della valutazione: un investitore accetta più facilmente una pre-money motivata da dati verificabili che una cifra presentata senza metodo.
— Ufficio
Finanziare la startup prima e durante il round
Le startup che preparano un aumento di capitale possono utilizzare la sezione Finanzia per le startup, che riunisce la vetrina per investitori e crowdfunding, le segnalazioni dei bandi compatibili e la documentazione precompilata. Per le startup innovative è previsto un account gratuito dedicato; il Piano Impresa è disponibile a 20 € al mese. L’elenco completo dei bandi di finanza agevolata e la guida su come trovare investitori per la startup completano il quadro degli strumenti disponibili.
Domande frequenti
Qual è la differenza tra valutazione pre-money e post-money?
La pre-money è il valore della startup prima dell’ingresso del nuovo capitale; la post-money è la somma della pre-money e dell’importo investito. La quota dell’investitore si calcola sempre sulla post-money. Con una pre-money di 2.000.000 € e un investimento di 500.000 €, l’investitore ottiene il 20%.
Quale valutazione pre-money è ragionevole in fase pre-seed?
Non esiste un valore standard: dipende da team, stadio del prodotto, mercato e valutazioni di round comparabili. In fase pre-seed, in assenza di ricavi, si utilizzano metodi qualitativi come Berkus o lo scorecard method, confrontando il risultato con operazioni analoghe dello stesso settore e della stessa area geografica.
Quante startup sopravvivono nei primi anni?
Secondo il rapporto annuale Istat 2025, tra le imprese nate nel 2022 l’82,2% risultava ancora attiva dopo un anno. Il dato si riferisce a tutte le nuove imprese e non soltanto alle startup innovative. La mortalità attesa è uno dei motivi per cui gli investitori applicano multipli di ritorno elevati, che riducono la pre-money.
Un finanziamento agevolato modifica la valutazione pre-money?
Un finanziamento agevolato non modifica direttamente la pre-money, perché non comporta emissione di quote. Riduce però l’importo da raccogliere in equity e quindi la diluizione dei fondatori. Può inoltre rafforzare la credibilità del piano, poiché il progetto ha superato una valutazione istruttoria pubblica.
Fonti
- Borsa Italiana, Guida al Piano Industriale
- Borsa Italiana, Guida alla Valutazione
- CONSOB, disciplina dei servizi di crowdfunding
- MIMIT, Relazione annuale 2025
- MIMIT, Sostegno alle startup innovative (Smart&Start Italia)
- Invitalia, La valutazione della domanda Smart&Start Italia
- Istat, Annuario statistico 2025, capitolo Imprese
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Startup
- Startup 13 min
EIC Accelerator 2026: guida alla candidatura per startup e PMI
EIC Accelerator 2026: guida alla candidatura per startup e PMI ! Illustrazione isometrica delle fasi di candidatura all'EIC L'EIC Accelerator 2026 è lo strumento con cui lo European Innovation Council, nell'ambito di Horizon Europe, finanzia startup e PMI che sviluppano innovazioni deep tech ad alto rischio, combinando una sovvenzione fino a 2,5 milioni di euro con un eventuale investimento in equity da 1 a 10 milioni di euro.
- Startup 13 min
Bandi europei per PMI: dove cercare e come candidarsi nel 2026
Bandi europei per PMI: dove cercare e come candidarsi nel 2026 ! Percorso geometrico dai bandi di finanziamento alle PMI Una PMI italiana dovrebbe partire dal Funding & Tenders Portal per i bandi europei diretti e dai portali regionali per i fondi di coesione, verificando in parallelo le misure nazionali a sportello come Brevetti+, Disegni+ e Marchi+.
- Startup 18 min
Come costruire un pitch deck startup efficace per attrarre investitori
Come costruire un pitch deck startup efficace per attrarre investitori ! Pannelli geometrici disposti in sequenza verso un punto Un pitch deck seed efficace apre con Scopo, Problema, Soluzione e Mercato, nell'ordine indicato, e punta a ottenere un secondo incontro, non a chiudere l'investimento in quella sede.