Credito d'imposta beni strumentali 2026: cosa resta e cosa cambia
Dal 1° gennaio 2026 il credito d’imposta per investimenti in beni strumentali 4.0 non è più attivabile per nuovi progetti: la misura è sostituita dall’iperammortamento. Restano invece pienamente operative le regole per gli investimenti prenotati o effettuati nel 2025, con diritto alla compensazione in F24 subordinato al rispetto di termini precisi. Le imprese devono monitorare il decreto attuativo del MEF che ripartirà il Fondo da 1.300 milioni di euro stanziato per l’anno in corso.
In breve:
- Dal 1° gennaio 2026 il credito d’imposta per beni strumentali 4.0 non può essere più attivato per nuovi investimenti, sostituito dall’iperammortamento.
- Restano validi gli investimenti prenotati o effettuati nel 2025, purché rispettino i termini di ordine e acconto entro il 31 dicembre 2025.
- La dotazione del Fondo da 1.300 milioni di euro per il 2026 è subordinata a un decreto attuativo ancora non pubblicato, che definirà le percentuali di rimborso.
- Il beneficio del credito d’imposta è ancora usufruibile per gli investimenti nei tre anni precedenti, e i soggetti aventi stabile organizzazione in Italia possono richiederlo, escluso chi è in liquidazione o ha procedure concorsuali in corso.
- Per le imprese, la scelta tra credito d’imposta e iperammortamento dipende dalla data di ordine e acconto, con i benefici che differiscono per natura e tempistica di fruizione.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
Indice
- Cosa cambia con la legge di Bilancio 2026 per il credito d’imposta beni strumentali
- Chi può ancora richiedere il credito d’imposta nel 2026
- Quali sono le scadenze e le proroghe per le comunicazioni al GSE
- Come si utilizza il credito in compensazione tramite F24
- Credito d’imposta o iperammortamento: come scegliere
- Quali documenti servono per non rischiare il diniego del credito
- Dove monitorare gli aggiornamenti ufficiali su credito e proroghe
- Cosa cambia davvero per chi gestisce pratiche di finanza agevolata
- Come Finanzia semplifica la gestione del credito d’imposta e degli altri bandi
- Fonti
- Domande frequenti
Cosa cambia con la legge di Bilancio 2026 per il credito d’imposta beni strumentali
La Legge di Bilancio 2026, cioè la L. 199/2025, ridisegna l’intero impianto degli incentivi agli investimenti produttivi. Per i beni ordinati e pagati a partire dal 1° gennaio 2026 il credito d’imposta lascia il posto all’iperammortamento, un meccanismo che agisce come maggiorazione del costo fiscalmente ammortizzabile invece che come credito compensabile. Questo passaggio, già anticipato dalle modifiche introdotte con la L. 207/2024, chiude una stagione di incentivi partita con il piano Transizione 4.0 e apre un capitolo diverso nella logica di accesso al beneficio.
Il perimetro temporale resta però decisivo per capire chi può ancora contare sul vecchio regime. Il credito d’imposta beni strumentali 2026 continua a esistere, in pratica, solo come diritto maturato: riguarda gli investimenti effettuati nel triennio 2023-2025, con una finestra residua per i beni ordinati entro il 31 dicembre 2025 e completati successivamente, purché siano rispettate condizioni di acconto molto specifiche.
A rendere concreta questa transizione interviene il Fondo istituito dalla stessa legge di bilancio, con una dotazione di 1.300 milioni di euro per il 2026 destinata a incrementare i limiti di spesa relativi agli investimenti effettuati entro fine 2025, come riporta LeggeInChiaro. Si tratta però di una risorsa la cui efficacia pratica dipende interamente da un decreto attuativo del Ministero dell’Economia e delle Finanze non ancora pubblicato al momento della stesura di questo approfondimento: senza quel provvedimento, non è possibile sapere con certezza quale percentuale del credito spettante verrà effettivamente riconosciuta a ciascuna impresa.
I punti fermi della normativa 2026 si possono riassumere così:
- il credito d’imposta 4.0 non è più attivabile per gli investimenti avviati a partire dal 2026;
- gli investimenti 2023-2025 restano regolati dalle vecchie aliquote e procedure;
- il Fondo da 1.300 milioni di euro finanzia il riparto ma richiede il decreto MEF per diventare operativo;
- dal 2026 i nuovi investimenti in beni 4.0 rientrano nel perimetro dell’iperammortamento.
Per i consulenti fiscali, questo significa gestire in parallelo due pratiche molto diverse tra loro: chiudere le posizioni sui crediti 2025 e impostare da zero la valutazione di convenienza dell’iperammortamento per i clienti che investono nel 2026.
Chi può ancora richiedere il credito d’imposta nel 2026
Il beneficio non è scomparso per tutti: resta accessibile a chi rientra in una finestra soggettiva e oggettiva ben definita. Sul piano soggettivo, possono fruirne i soggetti titolari di reddito d’impresa, indipendentemente dalla forma giuridica, dal settore economico, dalla dimensione e dal regime contabile adottato, purché dispongano di una stabile organizzazione in Italia. Restano escluse le imprese in stato di liquidazione volontaria, sottoposte a procedure concorsuali o destinatarie di sanzioni interdittive.
Sul piano oggettivo, i beni agevolabili sono quelli materiali e immateriali indicati negli allegati A e B della legge 232/2016, la norma originaria del piano Industria 4.0: macchinari interconnessi, sistemi di monitoraggio della produzione, software gestionali integrati con i processi produttivi.
Il requisito che oggi fa davvero la differenza è temporale. Per i beni ordinati nel 2025 e consegnati o completati successivamente, la legge richiede che l’ordine sia stato accettato dal venditore entro il 31 dicembre 2025 e che sia stato versato un acconto pari ad almeno il 20% del costo di acquisizione entro la stessa data. Mancare anche uno solo di questi due elementi, in assenza di proroghe specifiche, fa decadere il diritto al credito per quell’investimento.
Riassumendo i criteri che qualificano un investimento nella fase di transizione:
- soggetto titolare di reddito d’impresa con stabile organizzazione in Italia;
- bene incluso negli allegati A o B della legge 232/2016;
- ordine accettato dal fornitore entro il 31 dicembre 2025;
- acconto di almeno il 20% versato entro la stessa data;
- completamento dell’investimento entro i termini prorogati per le comunicazioni.
Ci sono eccezioni legate a contratti di locazione finanziaria e a investimenti sostitutivi, che vanno valutati caso per caso: un consulente esperto in finanza agevolata può verificare rapidamente se la fattispecie specifica rientra ancora nella finestra di ammissibilità.
Quali sono le scadenze e le proroghe per le comunicazioni al GSE
La procedura di accesso al credito d’imposta beni strumentali 2026 passa attraverso comunicazioni telematiche gestite dal Gestore dei Servizi Energetici (GSE) sulla piattaforma informatica dedicata a Transizione 4.0. Non è un adempimento facoltativo. Senza queste comunicazioni, l’Agenzia delle Entrate non dispone dei dati necessari per validare la spettanza del credito.
Le comunicazioni da inviare seguono una sequenza precisa:
- comunicazione preventiva, inviata al momento dell’ordine o dell’accettazione da parte del fornitore, con i dati identificativi dell’investimento;
- conferma dell’avvenuto ordine con acconto, da trasmettere entro 30 giorni dal versamento della caparra di almeno il 20%;
- comunicazione di completamento dell’investimento, da inviare a interconnessione o consegna ultimata, per attestare la conclusione dell’operazione.
Il calendario di quest’anno ha subito modifiche rilevanti. Un primo slittamento dei termini era già intervenuto a fine gennaio 2026, ma il vero punto di svolta è arrivato con il decreto direttoriale del 31 luglio 2026, che ha prorogato al 15 settembre 2026 il termine per la comunicazione di completamento relativa agli investimenti ultimati dopo il 31 dicembre 2025 e fino al 30 giugno 2026, come conferma il MIMIT.
Questa proroga non è un dettaglio burocratico: per molte imprese che avevano completato l’interconnessione dei macchinari nella primavera del 2026 rappresenta l’unica finestra rimasta per formalizzare correttamente la pratica e non perdere il credito maturato.
Un consiglio: se la tua impresa ha ordini accettati entro il 31 dicembre 2025 ma l’investimento non è ancora concluso, non aspettare l’ultima settimana utile: la piattaforma GSE registra picchi di traffico nei giorni immediatamente precedenti alla scadenza, con il rischio concreto di errori di caricamento o rifiuti tecnici dei documenti.
Chi si trova in una fase di attesa, magari perché il fornitore ha comunicato ritardi nella consegna, deve comunque predisporre la documentazione preventiva e monitorare gli avvisi ufficiali pubblicati dal MIMIT: eventuali ulteriori proroghe vengono sempre annunciate con decreto direttoriale specifico, mai in via informale.
Come si utilizza il credito in compensazione tramite F24
241/1997. È un punto che l’Agenzia delle Entrate ribadisce con chiarezza: non esiste una modalità alternativa di erogazione, e non è cedibile a terzi salvo i casi previsti dalla norma.
Sui codici tributo da indicare in F24, la prassi utilizza codici differenziati a seconda dell’annualità e della tipologia di investimento, tra cui rientrano i codici 6935, 6936 e 6937: prima di compilare il modello, verifica sempre la risoluzione più recente pubblicata dall’Agenzia, perché i codici possono essere aggiornati o sostituiti in base al periodo d’imposta di riferimento.
Un elemento spesso frainteso riguarda l’anno da indicare nel campo “anno di riferimento” del modello F24: non coincide necessariamente con l’anno di acquisto del bene, ma con l’anno di interconnessione o di maturazione del diritto secondo le regole specifiche della misura, come chiariscono le FAQ pubblicate dall’Agenzia delle Entrate.
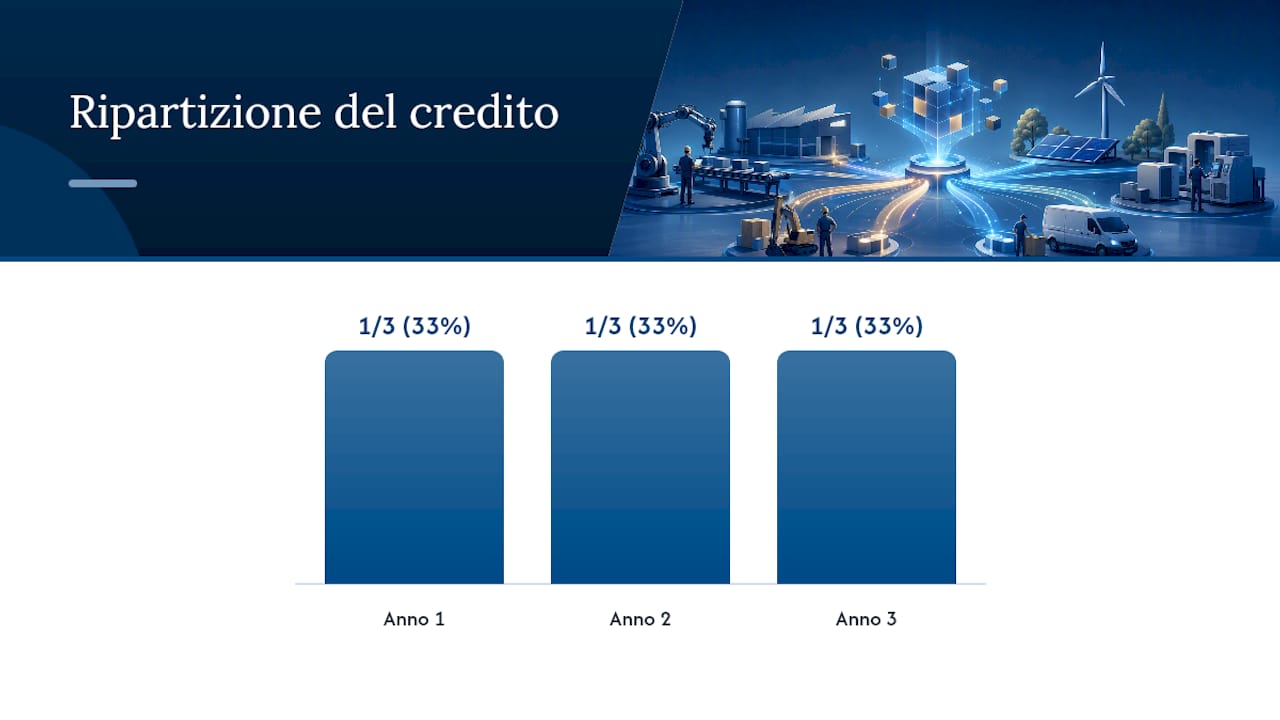
Sul piano temporale, la regola generale prevede la ripartizione del credito in tre quote annuali di pari importo. Esiste tuttavia una condizione che permette di anticipare la prima quota già nel 2026: se l’investimento è stato completato entro il 30 giugno 2026 e risulta dimostrata l’interconnessione del bene ai sistemi di gestione della produzione, la fruizione può partire subito; in caso contrario, decorre dall’anno in cui l’interconnessione viene effettivamente completata.
I punti operativi da fissare per ogni pratica:
- verificare lo scaglione di investimento e la relativa aliquota;
- individuare il codice tributo corretto in base a bene e periodo;
- indicare correttamente l’anno di riferimento nel modello F24;
- confermare la data di interconnessione per stabilire la decorrenza delle quote.
Chi anticipa la compensazione senza aver completato la comunicazione di completamento o senza aver rispettato i requisiti di acconto rischia un utilizzo indebito del credito, con conseguenze che si vedono più avanti in questo approfondimento.
Credito d’imposta o iperammortamento: come scegliere
I due regimi non sono cumulabili sullo stesso investimento. La legge di Bilancio 2026 introduce esplicitamente una clausola di incompatibilità che impedisce di applicare contemporaneamente il credito d’imposta e l’iperammortamento al medesimo bene: chi sceglie un regime rinuncia automaticamente all’altro per quella specifica acquisizione.
La linea di demarcazione, nella pratica, coincide con la data di effettuazione dell’investimento. I beni ordinati e acconto entro il 31 dicembre 2025 restano nel perimetro del vecchio credito d’imposta, con i vincoli di completamento già descritti. I beni ordinati dal 1° gennaio 2026 in avanti rientrano invece nell’iperammortamento, che funziona in modo strutturalmente diverso: non genera un credito da compensare in F24, ma una maggiorazione del costo fiscalmente riconosciuto del bene, che si traduce in maggiori quote di ammortamento deducibili negli esercizi successivi.
La differenza contabile ha conseguenze concrete sulla pianificazione finanziaria dell’impresa:
- il credito d’imposta produce un beneficio immediato e liquido, spendibile in compensazione con altri debiti fiscali e contributivi;
- l’iperammortamento produce un beneficio diluito nel tempo, legato alla durata del piano di ammortamento del bene;
- per le imprese con margini di liquidità ridotti il credito d’imposta è storicamente risultato più favorevole nel breve periodo;
- per le imprese con orizzonte di investimento pluriennale l’iperammortamento può generare un risparmio fiscale complessivo superiore, a seconda dell’aliquota IRES applicabile.
Per un’impresa che ha investimenti a cavallo tra le due finestre temporali, la scelta corretta del regime dipende dalla data esatta di accettazione dell’ordine e dal rispetto dei requisiti di acconto: un errore di classificazione può comportare la perdita di entrambi i benefici.
Quali documenti servono per non rischiare il diniego del credito
La solidità della pratica documentale è ciò che distingue una compensazione tranquilla da un contenzioso con l’Agenzia delle Entrate.
I passaggi da completare prima di inviare qualunque comunicazione al GSE sono, in sequenza:
- raccogliere l’ordine accettato dal fornitore, con data certa e riferimento esplicito al bene oggetto dell’investimento;
- conservare la ricevuta dell’acconto pari ad almeno il 20% del costo, con causale che colleghi chiaramente il pagamento all’ordine;
- ottenere perizia tecnica asseverata o dichiarazione del legale rappresentante per i beni di importo superiore alle soglie previste, che attesti le caratteristiche tecniche richieste dagli allegati A e B;
- produrre il report di interconnessione, indispensabile per i beni 4.0, che dimostri il collegamento effettivo del macchinario ai sistemi informatici di gestione della produzione;
- verificare fatture e collaudi finali, incrociando gli importi con quanto dichiarato nelle comunicazioni preventive.
Un consiglio: prima di inviare la comunicazione di completamento, fai sempre un controllo incrociato tra il codice tributo che intendi usare in F24 e la cumulabilità dell’investimento con altre misure agevolative già utilizzate dalla stessa impresa: un errore su questo punto è tra le cause più frequenti di richiesta di chiarimenti da parte dell’Agenzia delle Entrate.
Un controllo finale, spesso trascurato, riguarda la coerenza tra la data di interconnessione dichiarata e quella effettivamente registrata nei log dei sistemi di produzione: le discrepanze qui sono tra le prime cose verificate in caso di controllo documentale.
Dove monitorare gli aggiornamenti ufficiali su credito e proroghe
Le regole del credito d’imposta beni strumentali 2026 cambiano con provvedimenti amministrativi che spesso arrivano a ridosso delle scadenze, come dimostra il decreto direttoriale del 31 luglio 2026. Monitorare le fonti giuste evita di scoprire una proroga o una modifica procedurale troppo tardi.
Le fonti da controllare con regolarità sono:
- il sito del MIMIT, per decreti direttoriali, avvisi sulla piattaforma informatica e comunicati relativi alle proroghe;
- il portale dell’Agenzia delle Entrate, per FAQ, circolari e risoluzioni sui codici tributo e sulle modalità di compensazione;
- la piattaforma del GSE, per la modulistica aggiornata delle comunicazioni preventive e di completamento;
- le pubblicazioni del MEF, in particolare il decreto attuativo atteso per il riparto del Fondo da 1.300 milioni di euro;
- la Gazzetta Ufficiale, per la pubblicazione integrale dei testi normativi e dei decreti attuativi.
Fino alla pubblicazione del decreto MEF, il comportamento più prudente resta preparare tutta la documentazione tecnica e contabile senza procedere a compensazioni basate su importi non ancora confermati ufficialmente: un’anticipazione indebita espone al recupero del credito e alle relative sanzioni.
Cosa cambia davvero per chi gestisce pratiche di finanza agevolata
Le priorità operative per il 2026 si riducono a tre azioni concrete: verificare con precisione i requisiti temporali di ogni investimento, raccogliere la documentazione tecnica prima ancora di ricevere solleciti dal fornitore, e mantenere un dialogo costante tra impresa, fornitore e consulente fiscale durante tutta la fase di interconnessione. Chi gestisce più pratiche contemporaneamente sa che il collo di bottiglia non è quasi mai la normativa in sé, ma la raccolta tempestiva delle prove documentali.
Strumenti come Finanzia nascono proprio per ridurre questo attrito, incrociando il profilo aziendale con i bandi compatibili e centralizzando la documentazione delle candidature. Resta però un principio che nessuna piattaforma può aggirare: non compensare mai un credito che dipende da un decreto attuativo ancora non pubblicato.
— Ufficio
Come Finanzia semplifica la gestione del credito d’imposta e degli altri bandi
Districarsi tra scadenze GSE, aliquote differenziate e un Fondo ancora subordinato a un decreto attuativo richiede tempo che molte imprese e studi professionali non hanno. Finanzia nasce per risolvere esattamente questo problema: incrocia il profilo aziendale, partita IVA e codice ATECO compresi, con i bandi e le agevolazioni realmente compatibili, evitando di setacciare manualmente decine di pagine istituzionali per capire se un investimento rientra ancora nella finestra del credito d’imposta o va inquadrato nell’iperammortamento.
Alcune piattaforme includono supporto documentale per la candidatura e l’assistenza di consulenti specializzati in finanza agevolata, utili nella fase più delicata: assemblare ordini, ricevute di acconto, perizie tecniche e report di interconnessione per evitare problemi nella compensazione in F24. Se sei un’impresa, puoi partire dal piano dedicato alle startup; se gestisci pratiche per conto di clienti, l’account riservato agli studi professionali organizza scadenze e documenti in un unico spazio, mentre i consulenti di finanza agevolata trovano strumenti dedicati nell’account professionale. È consigliabile verificare quali bandi attivi si applicano a ogni caso specifico e richiedere una valutazione adeguata della pratica.
Fonti
Per verificare in autonomia lo stato della normativa, le fonti primarie restano il MIMIT, che pubblica decreti direttoriali e proroghe, e l’Agenzia delle Entrate, per codici tributo e modalità di compensazione. Il GSE gestisce la piattaforma tecnica per le comunicazioni, il MEF resta il soggetto atteso per il decreto di riparto del Fondo, mentre approfondimenti come quello di IPSOA aiutano a interpretare gli adempimenti pratici alla luce delle ultime modifiche.
- Credito d’imposta per investimenti in beni strumentali — MIMIT
- Investimenti in beni strumentali — Agenzia delle Entrate (entità e utilizzo del credito d’imposta)
- Credito d’imposta beni strumentali 4.0 2026 — LeggeInChiaro
Domande frequenti
Il credito d’imposta beni strumentali esiste ancora nel 2026?
No, non per i nuovi investimenti: dal 1° gennaio 2026 il credito d’imposta 4.0 è sostituito dall’iperammortamento. Resta attivo solo per gli investimenti effettuati o prenotati entro il 31 dicembre 2025, con termini di completamento prorogati al 15 settembre 2026 dal decreto direttoriale del 31 luglio 2026.
Come funziona l’iperammortamento introdotto nel 2026?
L’iperammortamento maggiora il costo fiscalmente ammortizzabile del bene invece di generare un credito compensabile in F24. Si applica ai nuovi investimenti in beni materiali e immateriali 4.0 effettuati dal 1° gennaio 2026, ed è incompatibile con il credito d’imposta sullo stesso bene.
Quali beni sono agevolabili nel passaggio tra credito d’imposta e iperammortamento?
Rientrano i beni materiali e immateriali indicati negli allegati A e B della legge 232/2016: macchinari interconnessi, sistemi di monitoraggio della produzione e software gestionali integrati. La distinzione tra i due regimi dipende dalla data di ordine e acconto, non dalla tipologia del bene.
Cosa succede se non rispetto i termini per l’acconto del 20%?
In quel caso il bene può eventualmente rientrare nel perimetro dell’iperammortamento se ordinato successivamente.
Come si utilizza il credito d’imposta maturato per gli investimenti 2026?
Si utilizza esclusivamente in compensazione tramite modello F24, in tre quote annuali, secondo quanto indica l’Agenzia delle Entrate. La prima quota può partire già nel 2026 se l’interconnessione del bene è stata completata e documentata entro il 30 giugno 2026.
Raccomandati
- Credito d’imposta per gli investimenti nelle Zone logistiche semplificate ZLS annualità 2026-2027-2028
- Credito Futuro Marche - Fondo Nuovo Credito - Investimenti e liquidità 2026
- Credito Futuro Marche - Fondo Nuovo Credito - Investimenti e liquidità 2026
- Credito Futuro Marche - Fondo Nuovo Credito - Investimenti e liquidità 2026
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Adempimenti
- Adempimenti 6 min
Dimensione d'impresa (micro, piccola, media): come si calcola e perché conta
Quasi tutti i bandi riservano risorse o intensità maggiori alle PMI, ma la dimensione non si calcola guardando solo la propria società: contano le imprese associate e collegate, le unità lavorative annue e la regola dei due esercizi. Ecco come applicare la definizione europea e perché un errore può costare l'intero contributo.
- Adempimenti 6 min
Rendicontazione: come non perdere il contributo
Ottenere la concessione di un contributo è solo metà del lavoro: il denaro arriva dopo la rendicontazione, ed è in questa fase che molte imprese perdono, in tutto o in parte, quanto concesso. Ecco le regole comuni, gli errori più frequenti e un metodo per organizzare il fascicolo fin dal primo giorno.
- Adempimenti 5 min
Il regime de minimis (Reg. UE 2023/2831): massimali, triennio, cumulo
Il regolamento de minimis è la porta d'accesso a moltissimi bandi, dai voucher camerali ai contributi regionali. Dal 2024 il massimale è salito a 300.000 euro per impresa unica in tre anni. Vediamo come si calcola il triennio, cosa cambia con il registro centrale e quali errori evitare nel cumulo.