Rendicontazione dei contributi pubblici: guida per le imprese
La rendicontazione di un contributo è la fase in cui l’impresa beneficiaria dimostra all’ente concedente di aver realizzato il progetto agevolato. Nella stessa fase l’impresa prova di aver sostenuto, pagato e registrato le spese ammesse, nei tempi e nei modi previsti dal bando e dal provvedimento di concessione. Dalla qualità del rendiconto dipendono l’erogazione delle quote del contributo, l’importo effettivamente riconosciuto e l’esito degli eventuali controlli successivi: una spesa non documentata correttamente non viene riconosciuta, anche quando è stata realmente sostenuta. Nei paragrafi seguenti sono illustrati i principi, le tempistiche, i documenti da conservare, i controlli e gli errori più frequenti, con una checklist operativa utilizzabile per qualsiasi bando.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- La rendicontazione si presenta secondo le modalità fissate dal bando: di norma per stati di avanzamento lavori (SAL) e con un rendiconto finale, entro termini perentori indicati nel provvedimento di concessione.
- Una spesa è riconosciuta se è pertinente al progetto, sostenuta nel periodo di ammissibilità, intestata al beneficiario, effettivamente pagata con strumenti tracciabili e documentata da giustificativi conformi.
- Le linee guida del MUR per la rendicontazione delle spese costituiscono un riferimento utile per comprendere la logica seguita dalle amministrazioni nella verifica di ammissibilità e congruità.
- Gli enti effettuano verifiche documentali e, nei casi previsti, controlli in loco. Le irregolarità comportano la rideterminazione del contributo o la revoca, totale o parziale, con eventuale restituzione delle somme percepite.
- La rendicontazione va impostata dal giorno della concessione, non al termine del progetto.
Indice
- Che cosa significa rendicontare un contributo
- Quando si presenta la rendicontazione: anticipo, SAL e saldo
- Quali spese sono ammissibili
- Come si rendicontano le spese: la procedura passo per passo
- Costi reali e opzioni semplificate
- Checklist per la rendicontazione di un bando
- Controlli e verifiche sui bandi
- Errori frequenti e modalità di prevenzione
- Il punto di vista di Finanzia
- Gestire bandi, scadenze e documenti in un unico spazio
- Domande frequenti
- Fonti
Che cosa significa rendicontare un contributo
Con il termine rendicontazione si indica l’insieme delle attività con cui il beneficiario di un’agevolazione pubblica documenta l’utilizzo delle risorse ricevute o richieste, sia che si tratti di un contributo a fondo perduto, di un finanziamento agevolato o di una forma mista. Nella generalità dei bandi il contributo non è erogato in un’unica soluzione al momento della concessione: il provvedimento individua l’importo massimo concedibile, mentre l’importo effettivamente spettante viene determinato soltanto a seguito della verifica delle spese rendicontate.
La rendicontazione assolve pertanto a tre funzioni distinte:
- funzione amministrativa, in quanto costituisce il presupposto per l’erogazione delle quote di contributo (anticipo, acconti, saldo);
- funzione di verifica, in quanto consente all’ente di accertare che il progetto sia stato realizzato in conformità a quanto approvato;
- funzione di trasparenza, in quanto garantisce la tracciabilità dell’impiego di risorse pubbliche e la loro corretta imputazione.
Ne consegue che il contributo concesso non equivale al contributo incassato. L’importo finale è commisurato alle spese ritenute ammissibili in sede di controllo e può risultare inferiore a quello indicato nel decreto di concessione qualora una parte dei costi non sia riconosciuta o qualora il programma di investimento sia stato realizzato solo parzialmente.
Quando si presenta la rendicontazione: anticipo, SAL e saldo
Le tempistiche sono stabilite dal singolo bando e, in modo vincolante, dal provvedimento di concessione o dal disciplinare sottoscritto dal beneficiario. Lo schema più diffuso prevede le seguenti fasi:
- Anticipazione, facoltativa e non sempre prevista, erogata in percentuale sul contributo concesso e spesso subordinata alla presentazione di una garanzia fideiussoria o assicurativa.
- Stati di avanzamento lavori (SAL), presentati al raggiungimento di una determinata percentuale di spesa del programma approvato; ciascun SAL contiene l’elenco delle spese sostenute nel periodo e i relativi giustificativi.
- Rendicontazione finale, da presentare entro un termine decorrente dalla data di ultimazione del progetto, corredata da una relazione tecnica conclusiva sugli obiettivi raggiunti.
- Erogazione del saldo, disposta al termine delle verifiche sulla rendicontazione finale, al netto delle quote eventualmente già erogate e delle spese non riconosciute.
I termini di presentazione sono di regola perentori: il mancato rispetto può determinare la decadenza dal beneficio o la revoca. Poiché scadenze, percentuali dei SAL e modalità di trasmissione variano da misura a misura, il riferimento corretto è sempre il testo del bando, insieme alla documentazione pubblicata dall’ente gestore. A titolo di esempio, misure di natura molto diversa come i Mini contratti di sviluppo o il bando Disegni+ 2026 prevedono regole di erogazione e rendicontazione proprie, che vanno lette prima di avviare qualsiasi spesa.
Quali spese sono ammissibili
L’ammissibilità di una spesa è valutata sulla base di criteri generali, comuni alla maggior parte delle agevolazioni, e di criteri specifici fissati dal bando. In via generale, una spesa è ammissibile quando risulta:
- pertinente, ossia direttamente riconducibile al progetto approvato e compresa nelle categorie di costo previste;
- effettivamente sostenuta e quietanzata, cioè pagata e non soltanto fatturata;
- sostenuta nel periodo di ammissibilità, compreso tra la data di avvio e la data di conclusione del progetto;
- intestata al beneficiario e pagata da conti correnti a esso riconducibili;
- tracciabile, in quanto eseguita con strumenti che consentono di ricostruire con certezza il pagamento;
- congrua, ossia allineata ai valori di mercato per beni e servizi analoghi;
- registrata in contabilità e, ove richiesto, contabilizzata in modo separato o con apposita codifica.
Il periodo di ammissibilità
Il collegamento temporale tra spesa e progetto è uno dei punti su cui si concentrano più frequentemente le contestazioni. Le linee guida MUR per la rendicontazione chiariscono un aspetto per i progetti di competenza del Ministero. Le procedure di reclutamento di personale dedicato, o di acquisto di strumentazione ammortizzabile e di materiale di consumo, possono essere avviate prima dell’inizio del progetto, purché la data di inizio del contratto o quella della fattura non siano antecedenti alla data di avvio del progetto. Il principio, pur riferito a uno specifico ambito, illustra un criterio generalmente applicato: ciò che rileva è la data del titolo di spesa, non quella delle attività preparatorie.
La congruità e il confronto tra preventivi
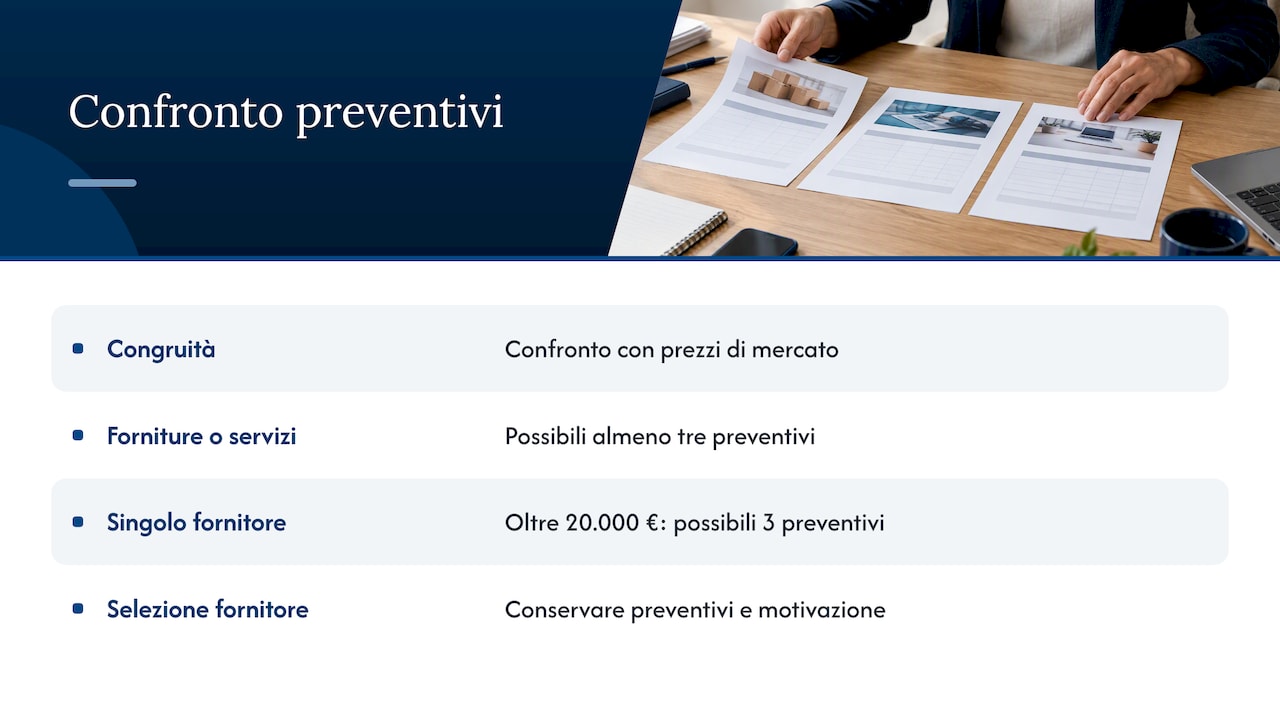
La congruità dei costi è verificata confrontando la spesa con i prezzi di mercato. Le medesime linee guida del MUR prevedono che, per la verifica della congruità di forniture o servizi, possa essere richiesta la comparazione di almeno tre preventivi, in particolare quando la spesa verso un singolo fornitore supera i 20.000 euro. È pertanto opportuno acquisire e conservare i preventivi raccolti in fase di selezione del fornitore, unitamente alla motivazione della scelta, anche quando il bando non lo richiede espressamente.
Le spese generalmente non riconosciute
Salvo diversa previsione del bando, non sono di norma riconosciute le seguenti spese:
- spese pagate in contanti o con strumenti non tracciabili;
- spese intestate a soggetti diversi dal beneficiario;
- IVA recuperabile;
- spese sostenute fuori dal periodo di ammissibilità;
- compensazioni tra debiti e crediti con il fornitore;
- forniture provenienti da soggetti che presentano rapporti di collegamento o controllo con l’impresa beneficiaria.
L’elenco puntuale delle esclusioni è contenuto nel bando, che prevale su qualsiasi indicazione generale.
Come si rendicontano le spese: la procedura passo per passo
La procedura di rendicontazione può essere articolata in otto passaggi, applicabili con gli opportuni adattamenti alla generalità dei bandi regionali, nazionali e camerali.
- Analisi del provvedimento di concessione. Si individuano importo concesso, piano delle spese approvato, data di avvio e di conclusione, percentuali e scadenze dei SAL, eventuali obblighi di comunicazione delle variazioni.
- Predisposizione del fascicolo di progetto. Si crea un archivio, fisico o digitale, articolato per categoria di spesa, in cui confluiscono contratti, ordini, fatture, pagamenti e documenti di consegna.
- Codifica dei giustificativi. Ove il bando lo richieda, le fatture devono riportare il riferimento all’agevolazione, ad esempio il Codice Unico di Progetto o la dicitura indicata dall’ente; la mancanza del riferimento richiesto può rendere la spesa non ammissibile.
- Pagamento tracciabile. Ogni pagamento deve essere eseguito con bonifico o altro strumento ammesso, da un conto intestato al beneficiario, con causale che richiami la fattura.
- Registrazione contabile. Le spese vengono registrate in contabilità e, per i beni strumentali, iscritte nel registro dei cespiti.
- Compilazione del rendiconto. Si predispone l’elenco delle spese sulla piattaforma o sul modello dell’ente, verificando la corrispondenza tra importi, date e categorie del piano approvato.
- Relazione tecnica. Si descrivono le attività svolte e gli obiettivi raggiunti, collegandoli ai costi esposti.
- Trasmissione e conservazione. Il rendiconto è trasmesso nei termini e con le modalità previste, spesso tramite piattaforma telematica o posta elettronica certificata; le ricevute di invio e tutta la documentazione vanno conservate per il periodo stabilito dal bando.
Quando le comunicazioni con l’ente o con i fornitori avvengono tramite posta elettronica certificata, la prova dell’invio e della consegna ha valore probatorio. La guida alla rendicontazione degli invii PEC descrive come archiviare le ricevute di accettazione e di consegna.
Costi reali e opzioni semplificate
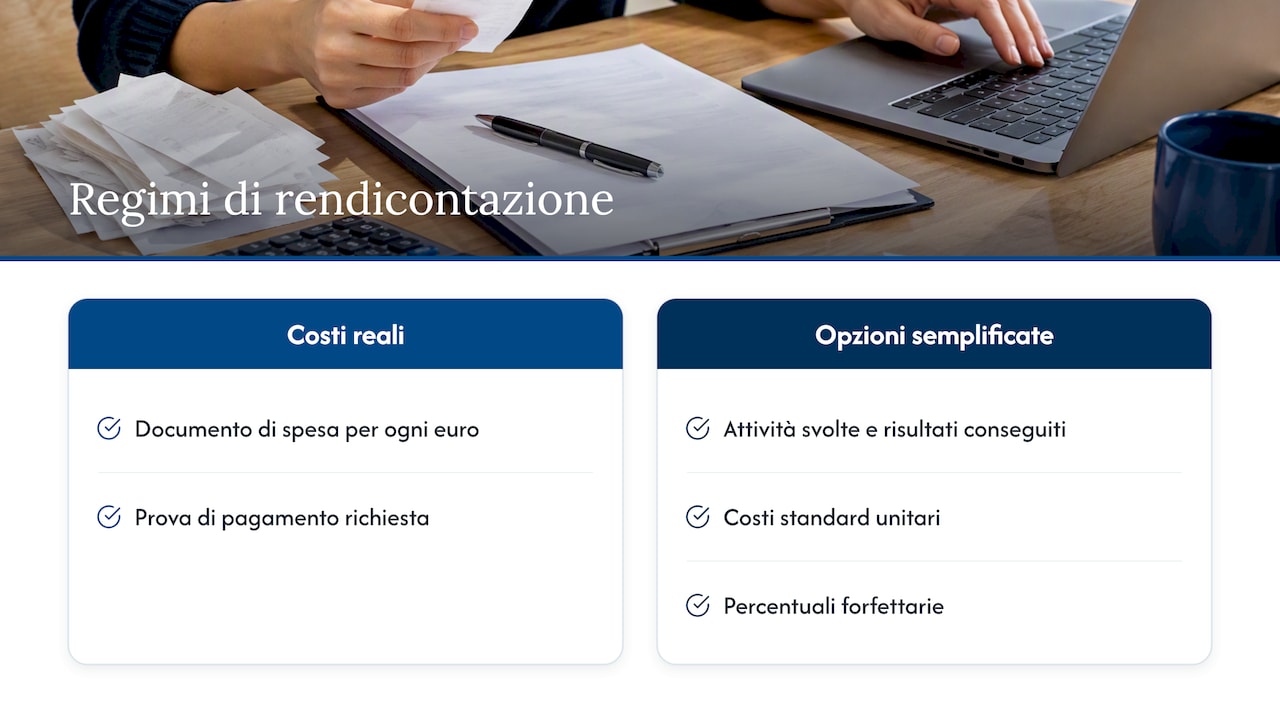
La rendicontazione può seguire due logiche. Nel sistema a costi reali ogni euro richiesto deve essere giustificato da un documento di spesa e da una prova di pagamento. Nei bandi che adottano opzioni di costo semplificate, alcune voci sono riconosciute in misura forfettaria, ad esempio come percentuale di altre categorie di costo, oppure sulla base di costi standard unitari. In tali casi l’onere documentale si sposta dalla dimostrazione della spesa alla dimostrazione delle attività svolte e dei risultati conseguiti. È quindi necessario verificare, per ciascuna categoria di costo, quale regime si applica, poiché lo stesso bando può combinare voci a costi reali e voci forfettarie.
Checklist per la rendicontazione di un bando
La tabella seguente riassume la documentazione da verificare prima di trasmettere un SAL o il rendiconto finale.
| Ambito | Documento o verifica | Controllo da effettuare |
|---|---|---|
| Concessione | Decreto o provvedimento di concessione, disciplinare | Importi, categorie di spesa, date, scadenze dei SAL |
| Fornitori | Preventivi, ordini, contratti | Confronto tra offerte, motivazione della scelta, assenza di rapporti di collegamento |
| Spesa | Fatture elettroniche | Intestazione al beneficiario, descrizione analitica, riferimento al progetto se richiesto |
| Pagamento | Bonifici, estratti conto | Tracciabilità, conto intestato al beneficiario, corrispondenza con l’importo fatturato |
| Consegna | DDT, verbali di collaudo o di installazione | Data coerente con il periodo di ammissibilità |
| Personale | Contratti, cedolini, timesheet | Ore dedicate al progetto, costo orario calcolato secondo il metodo del bando |
| Contabilità | Libro giornale, registro dei cespiti | Registrazione delle spese e dei beni agevolati |
| Progetto | Relazione tecnica, documentazione fotografica | Coerenza tra attività descritte, costi esposti e obiettivi |
| Obblighi accessori | Dichiarazioni sostitutive, regolarità contributiva, cartellonistica o pubblicità | Adempimenti previsti dal bando e dal provvedimento |
| Trasmissione | Ricevute di invio telematico o PEC | Rispetto del termine e conservazione delle prove |
Controlli e verifiche sui bandi
Le verifiche si svolgono in momenti diversi e con finalità differenti. È opportuno distinguere tra controlli che precedono l’erogazione e controlli successivi, che possono intervenire anche dopo l’incasso del saldo, entro il periodo di vincolo indicato nel bando.
La verifica amministrativo-documentale
È svolta su ciascun SAL e sul rendiconto finale. L’ente esamina la completezza della documentazione, la coerenza tra spese esposte e piano approvato, la regolarità dei pagamenti e la congruità dei costi. In questa fase possono essere richieste integrazioni documentali, con un termine per la risposta: il mancato riscontro comporta generalmente lo stralcio delle spese interessate.
I controlli in loco
Nei casi previsti dal bando, anche su base campionaria, l’ente o i soggetti da esso incaricati possono effettuare sopralluoghi presso la sede dell’impresa. I sopralluoghi servono a verificare:
- l’effettiva presenza e l’utilizzo dei beni agevolati;
- la corrispondenza dei numeri di matricola;
- la tenuta degli originali della documentazione;
- il rispetto dei vincoli di destinazione.
Le conseguenze delle irregolarità
In relazione alla gravità dell’irregolarità accertata, le conseguenze possono consistere in:
- stralcio delle singole spese non ammissibili, con conseguente riduzione del contributo;
- rideterminazione del contributo, quando il programma risulta realizzato in misura inferiore a quanto approvato;
- revoca parziale o totale, nei casi di mancata realizzazione del progetto, di violazione degli obblighi o dei vincoli di mantenimento, di dichiarazioni non veritiere;
- restituzione delle somme già erogate, maggiorate degli interessi e delle eventuali sanzioni previste dalla disciplina applicabile.
In caso di dubbio interpretativo su una specifica voce di spesa, è opportuno sottoporre il quesito all’ente gestore prima di sostenere il costo, tramite i canali ufficiali. In alternativa ci si può avvalere di un consulente di finanza agevolata o del proprio commercialista. In entrambi i casi va conservata traccia scritta della risposta.
Errori frequenti e modalità di prevenzione
| Errore | Conseguenza | Prevenzione |
|---|---|---|
| Fattura datata prima dell’avvio del progetto | Spesa non ammissibile | Verificare la data di avvio prima di emettere ordini e fatture |
| Pagamento in contanti o compensazione | Spesa non riconosciuta | Utilizzare esclusivamente bonifici o strumenti ammessi |
| Pagamento da conto di un socio o di terzi | Spesa non riconosciuta | Pagare dal conto intestato all’impresa beneficiaria |
| Assenza del riferimento al progetto in fattura, se richiesto | Possibile esclusione della spesa | Comunicare ai fornitori la dicitura prima della fatturazione |
| Variazioni del piano non comunicate | Rideterminazione o revoca | Richiedere l’autorizzazione preventiva secondo il bando |
| Termine di rendicontazione superato | Decadenza o revoca | Impostare un calendario delle scadenze dal giorno della concessione |
| Bene ceduto o dismesso nel periodo di vincolo | Revoca parziale e restituzione | Monitorare i vincoli di mantenimento dei beni agevolati |
Il punto di vista di Finanzia
Supportiamo imprese e professionisti che gestiscono pratiche di finanza agevolata. In questa esperienza abbiamo rilevato che la rendicontazione non va considerata un adempimento conclusivo: è una componente del progetto da pianificare fin dalla fase di candidatura. Un bando scelto in modo coerente con il profilo aziendale, con il codice ATECO e con gli obiettivi di investimento riduce a monte il rischio di esporre spese non pertinenti, che rappresentano una delle cause più ricorrenti di riduzione del contributo.
Riteniamo inoltre che una gestione dispersa dei documenti sia incompatibile con la rendicontazione per SAL, quando questi sono distribuiti tra caselle di posta, cartelle condivise e archivi del fornitore. Per questa ragione abbiamo concentrato in un unico spazio la gestione delle candidature, dei documenti e delle scadenze. Impresa, commercialista e consulente operano così sulla medesima base documentale e verificano in anticipo la completezza del fascicolo.
— Ufficio
Gestire bandi, scadenze e documenti in un unico spazio
Finanzia confronta il profilo dell’impresa (partita IVA, codice ATECO e obiettivi di investimento) con i bandi disponibili, segnala i bandi compatibili e invia avvisi sui nuovi bandi. La candidatura può essere seguita con il supporto di consulenti esperti e con documentazione precompilata. Il Piano Impresa è disponibile a 20 € al mese, dopo il periodo di prova gratuita.
I commercialisti che seguono più clienti possono utilizzare l’Account Studio professionale, che consente di gestire più posizioni, monitorare le scadenze e condividere i documenti. L’elenco aggiornato delle misure è consultabile nella sezione bandi di finanza agevolata.
Domande frequenti
Il contributo concesso viene sempre erogato per intero?
No. Il provvedimento di concessione indica l’importo massimo, mentre l’importo erogato è determinato sulla base delle spese riconosciute ammissibili in sede di verifica. Spese non documentate, non pertinenti o pagate in modo non conforme riducono proporzionalmente il contributo.
È possibile rendicontare una fattura pagata in più rate?
In linea generale sì, purché tutti i pagamenti siano tracciabili, riconducibili alla fattura e completati entro il termine previsto per la rendicontazione. Una fattura non integralmente quietanzata alla data del rendiconto può essere riconosciuta soltanto per la quota pagata oppure esclusa, secondo le regole del bando.
Che cosa accade se il progetto subisce variazioni rispetto al piano approvato?
Le variazioni rilevanti devono essere comunicate all’ente e, nella maggior parte dei casi, autorizzate preventivamente. Rientrano tra queste la sostituzione di beni, lo spostamento di importi tra categorie di spesa e la proroga dei termini. Le variazioni non comunicate possono comportare lo stralcio delle spese o la rideterminazione del contributo.
Per quanto tempo occorre conservare la documentazione?
Il periodo di conservazione è stabilito dal bando e dalla normativa applicabile e si estende di norma oltre l’erogazione del saldo, per consentire i controlli successivi. È opportuno conservare gli originali e le copie digitali di contratti, fatture, pagamenti e ricevute di trasmissione per l’intero periodo di vincolo.
Fonti
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Adempimenti
- Adempimenti 13 min
Come verificare il de minimis: Registro RNA e calcolo del plafond
Come verificare il de minimis: Registro RNA e calcolo del plafond ! Illustrazione geometrica del registro degli aiuti e del plafond Per verificare gli aiuti in regime de minimis ricevuti da un'impresa si consulta il Registro Nazionale degli Aiuti di Stato (RNA): nella sezione pubblica dedicata alla trasparenza si inserisce il codice fiscale dell'impresa e si ottiene l'elenco delle agevolazioni registrate, con data di concessione, soggetto concedente e importo dell'aiuto.
- Adempimenti 12 min
Accordi per l'innovazione 2026: stato, scadenze e requisiti
Accordi per l'innovazione 2026: stato, scadenze e requisiti ! Piattaforme geometriche che simboleggiano accordi di innovazione Lo sportello generale degli Accordi per l'innovazione si è chiuso il 18 febbraio 2026: le graduatorie delle domande già presentate sono state aggiornate con un rifinanziamento di quasi 88 milioni di euro, come stabilito dal decreto ministeriale 22 luglio 2026.
- Adempimenti 9 min
Certificato antimafia bandi: quale documentazione serve e come richiederla
Certificato antimafia bandi: quale documentazione serve e come richiederla ! Documenti astratti in transito attraverso un punto di controllo di verifica Per partecipare a un bando pubblico, la documentazione antimafia è richiesta in base alle soglie economiche fissate dal D.