Transizione 5.0 incentivi 2026: guida agli incentivi
Il credito d’imposta Transizione 5.0 copre gli investimenti avviati dal 1° gennaio 2024 e completati entro il 31 dicembre 2025 da imprese con unità produttive in Italia, sui beni degli Allegati A e B e sugli impianti di autoproduzione energetica. Le risorse risultano esaurite, ma il Ministero delle Imprese e del Made in Italy consente ancora l’invio di comunicazioni preventive tramite il Gestore dei Servizi Energetici, con attribuzione del credito subordinata a nuove disponibilità e utilizzo tramite codici tributo specifici in compensazione F24.
In breve:
- Il credito d’imposta Transizione 5.0 copre investimenti avviati nel 2024 e completati entro il 2025, con aliquote che variano dal 35% al 45% per investimenti fino a 10 milioni di euro.
- La riduzione dei consumi energetici deve essere almeno del 3%, oppure del 5% per beneficiare del credito, con una verifica critica sulla coerenza tra progetto, software e risparmio misurabile.
- La procedura prevede tre comunicazioni telematiche: prenotazione, conferma del 20% e caricamento documentale finale, con attenzione a coerenza di date e importi per evitare rigetti.
- La certificazione ex ante e ex post è obbligatoria, deve contenere una matrice dettagliata e il rispetto di standard riconosciuti; il certificatore deve avere requisiti professionali e firmare digitalmente.
- Le risorse sono esaurite, ma le imprese possono ancora inviare comunicazioni preventive in attesa di nuove disponibilità, utilizzando codici tributo dedicati in compensazione F24.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
Indice
- Che cosa finanzia il Piano Transizione 5.0 e chi sono i beneficiari
- Aliquote e scaglioni: come si calcola il credito d’imposta
- La procedura passo passo: comunicazione preventiva, conferma 20% e completamento
- Requisiti tecnici e certificazioni: come costruire la certificazione ex ante/ex post
- Cumulo e compatibilità con altre agevolazioni (PNRR, ZES, bandi regionali)
- Stato delle risorse, codici tributo e utilizzo del credito in F24
- Checklist pratica e modello di matrice investimenti consumi
- Transizione 5.0 o nuovo iperammortamento: quale misura scegliere nel 2026
- Come Finanzia può aiutare a candidare un progetto Transizione 5.0
- Fonti
- Domande frequenti
Che cosa finanzia il Piano Transizione 5.0 e chi sono i beneficiari
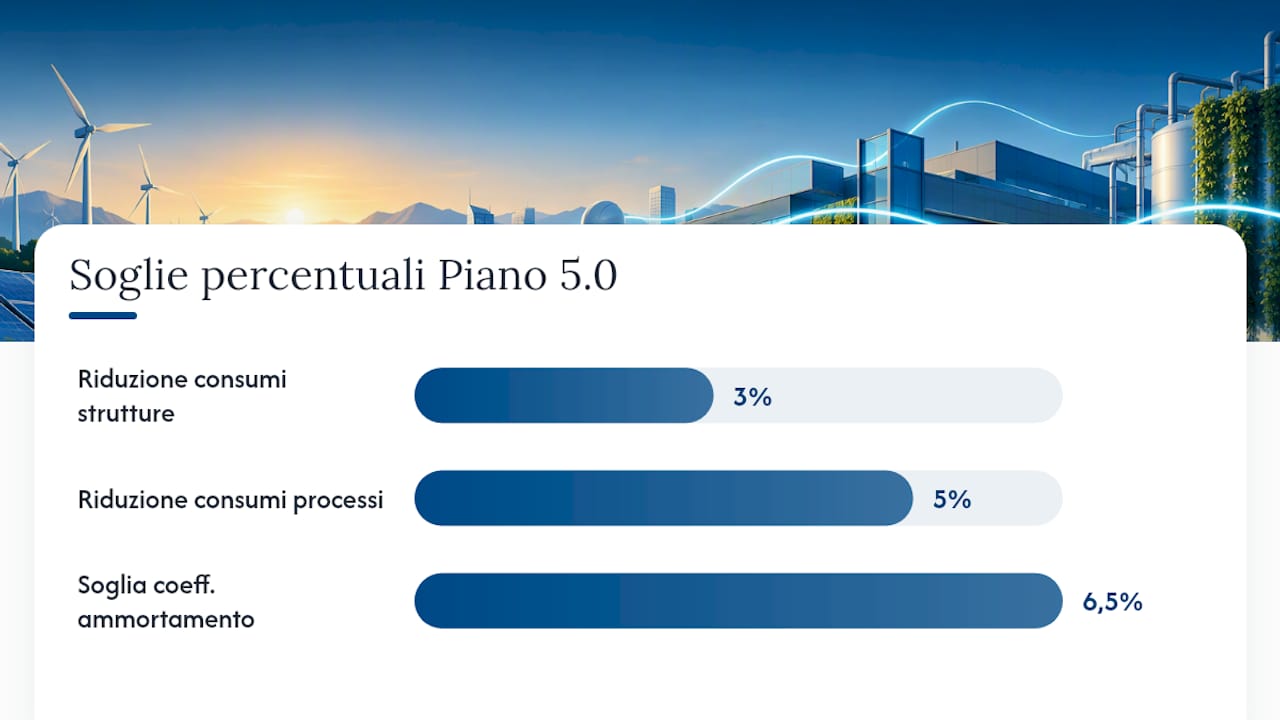
Il Piano Transizione 5.0 riconosce un credito d’imposta alle imprese che realizzano progetti di innovazione capaci di ridurre i consumi energetici delle strutture produttive di almeno il 3%, oppure dei processi produttivi interessati dall’investimento di almeno il 5%. Il beneficio riguarda beni materiali e immateriali nuovi elencati negli Allegati A e B della legge 232/2016, richiamati dalla normativa sul Piano Transizione 5.0, a condizione che risultino interconnessi al sistema di gestione della produzione o alla rete di fornitura aziendale.
Rientrano tra i beni ammissibili anche gli impianti nuovi per l’autoproduzione e l’autoconsumo di energia da fonti rinnovabili, esclusa la biomassa, comprensivi dei sistemi di stoccaggio dell’energia prodotta.
Restano escluse alcune categorie che spesso generano equivoci in fase di candidatura:
- fabbricati e immobili, anche se strumentali all’attività produttiva;
- veicoli e mezzi di trasporto non rientranti negli Allegati A o B;
- beni con coefficiente di ammortamento fiscale inferiore al 6,5%;
- software o sistemi gestionali non esplicitamente richiamati dall’Allegato B e non integrati in una strategia di riduzione dei consumi.
Su quest’ultimo punto vale un chiarimento tecnico che sfugge a molte imprese: un ERP o un gestionale è agevolabile solo se rientra letteralmente nell’Allegato B e se il progetto lo colloca dentro un percorso di risparmio energetico misurabile. Valutare il software isolatamente, senza collegarlo alla matrice consumi, è uno degli errori più comuni segnalati dal MIMIT nelle proprie FAQ.
Aliquote e scaglioni: come si calcola il credito d’imposta
L’aliquota applicabile dipende da due variabili: la riduzione dei consumi ottenuta e l’importo complessivo dell’investimento. Per la quota di investimenti fino a 10 milioni di euro, il credito d’imposta corrisponde al 35%, 40% o 45% a seconda della riduzione dei consumi raggiunta; oltre i 10 milioni di euro le aliquote scendono al 5%, 10% e 15%, come stabilito dalla disciplina ufficiale del Piano Transizione 5.0.
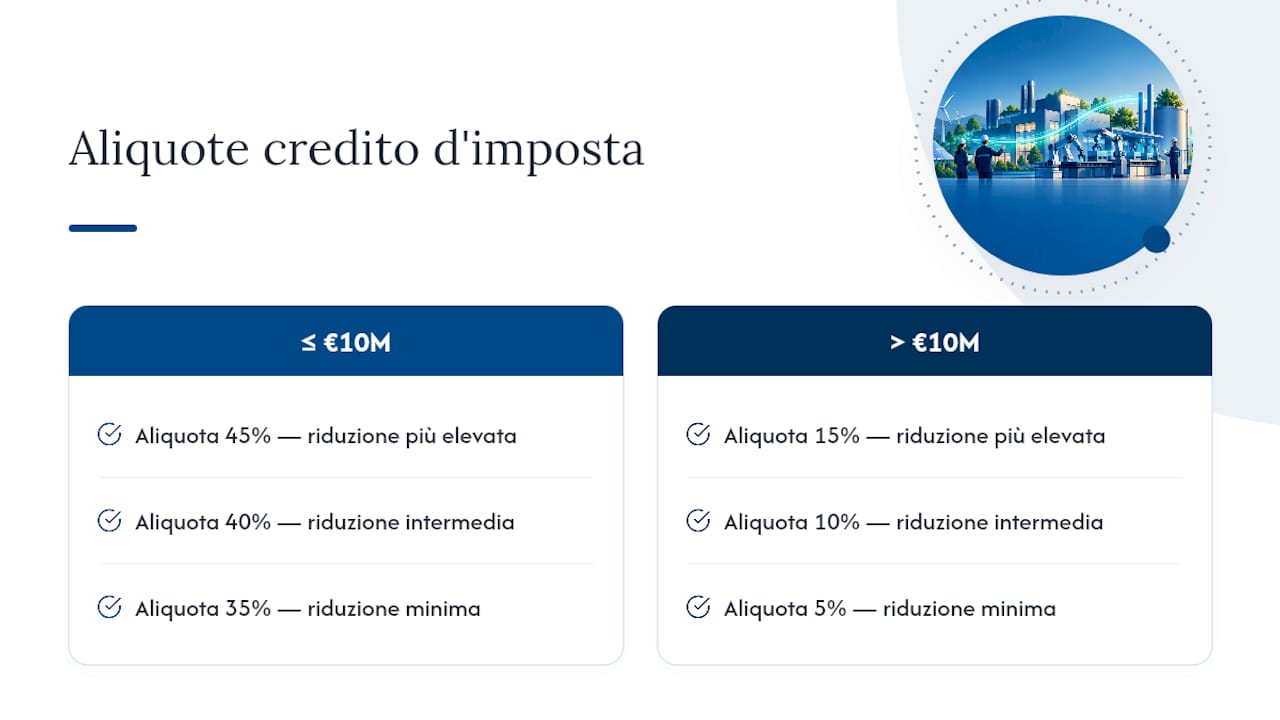
Un consiglio: Non fermatevi alla soglia minima di risparmio energetico. Uno scarto anche piccolo tra il 3% e il 5% di riduzione dei consumi può spostare l’aliquota di un intero scaglione, con un impatto diretto sul credito effettivamente riconosciuto.
Un esempio semplificato aiuta a capire l’ordine di grandezza. Un’impresa che investe 2 milioni di euro in macchinari interconnessi, ottenendo una riduzione dei consumi di processo del 6%, rientra nella fascia con aliquota del 40%: il credito teorico ammonta a 800.000 euro, salvo i controlli e le verifiche documentali che il GSE effettua prima della conferma definitiva. Il calcolo cambia sensibilmente se la stessa impresa supera i 10 milioni di investimento, perché la parte eccedente viene remunerata con le aliquote ridotte della seconda fascia.
Le modifiche legislative intervenute tra il 2025 e il 2026 hanno rimodulato in più occasioni queste soglie, motivo per cui consulenti e imprese devono sempre verificare l’aliquota vigente al momento della comunicazione preventiva, non quella in vigore all’avvio del progetto.
La procedura passo passo: comunicazione preventiva, conferma 20% e completamento
L’accesso al credito d’imposta segue una sequenza rigida di tre comunicazioni telematiche, tutte gestite attraverso il portale del Gestore dei Servizi Energetici.
- Comunicazione preventiva: l’impresa accede al portale GSE con identità digitale SPID, carica la certificazione ex ante e i dati del progetto, prenotando così una quota di risorse.
- Esito della prenotazione: il GSE comunica l’esito entro cinque giorni; se le risorse disponibili risultano insufficienti, la pratica resta in lista d’attesa secondo l’ordine cronologico di arrivo.
- Conferma del 20%: entro 30 giorni dalla comunicazione dell’importo prenotato, l’impresa deve dimostrare di aver effettuato ordini con acconto pari almeno al 20% del valore dell’investimento, allegando ordini, fatture e quietanze di pagamento.
- Comunicazione di completamento: a fine progetto l’impresa carica la documentazione finale, incluso il certificato ex post, e ottiene la conferma definitiva del credito maturato.
I controlli del GSE verificano la correttezza formale e la completezza dei dati caricati, non la qualità tecnica del progetto: la responsabilità della coerenza tra investimento e risparmio energetico resta interamente dell’impresa e del suo certificatore, come chiarisce la guida operativa GSE.
Un consiglio: Il passaggio più delicato è la conferma del 20%. Fatture, ordini e quietanze devono avere date coerenti tra loro e con l’importo prenotato: uno scostamento anche minimo tra i documenti è la causa più frequente di rigetto o di richiesta di integrazione da parte del GSE.
Requisiti tecnici e certificazioni: come costruire la certificazione ex ante/ex post
La certificazione ex ante è il documento che dimostra, prima ancora di avviare gli ordini, che il progetto raggiungerà la riduzione dei consumi richiesta. Deve contenere alcuni elementi obbligatori:
- una matrice che colleghi ogni bene al relativo Allegato A o B, alla sua funzione nel processo produttivo e al consumo energetico atteso;
- la metodologia di misurazione utilizzata per stimare il risparmio energetico, con riferimento a standard riconosciuti;
- gli allegati tecnici che documentano lo stato attuale dell’impianto e la configurazione prevista dopo l’investimento;
- la firma digitale del certificatore, requisito formale senza il quale il documento non è ricevibile dal portale GSE.
Il certificatore deve possedere i requisiti professionali previsti dalla normativa e non può limitarsi a validare dati forniti dall’impresa senza un riscontro tecnico autonomo. Un’ESCO (energy service company) è spesso la scelta più efficiente per progetti complessi, perché unisce competenze impiantistiche e capacità di rendicontazione energetica in un unico interlocutore.
Un consiglio: Evitate di costruire la certificazione a posteriori, dopo aver già firmato gli ordini. Il documento deve precedere gli acquisti: chi lo redige dopo rischia di dover giustificare scelte tecniche già compiute, con margini di manovra molto più stretti in caso di verifica. Questo principio emerge chiaramente dalle indicazioni operative raccolte da Agenda Digitale sulla guida agli incentivi.
Chi valuta impianti fotovoltaici abbinati a sistemi di accumulo per l’autoconsumo può trovare utile confrontare soluzioni tecniche come le stazioni di accumulo mobili fotovoltaico più batteria, spesso citate come riferimento per dimensionare correttamente lo stoccaggio energetico nella matrice consumi.
Cumulo e compatibilità con altre agevolazioni (PNRR, ZES, bandi regionali)
Il credito d’imposta Transizione 5.0 è cumulabile con altre misure agevolative, comprese quelle finanziate dal PNRR o dai fondi ZES, a una condizione precisa: il cumulo non può coprire più del 100% del medesimo costo ammissibile dello stesso investimento.
In pratica, ogni singola voce di costo (una macchina, un impianto, una spesa di formazione) va verificata separatamente per assicurarsi che la somma delle agevolazioni ricevute non superi il costo effettivamente sostenuto. Questo richiede:
- una tracciabilità puntuale delle fatture per singolo bene, non per lotto di investimento;
- una dichiarazione esplicita, nella domanda, di eventuali altre agevolazioni già ottenute o richieste sullo stesso costo;
- il confronto preventivo tra i regolamenti delle diverse misure, perché alcuni bandi regionali impongono limiti di cumulo più stringenti di quelli previsti dalla normativa nazionale.
Chi opera su più territori può trovare margini interessanti in bandi complementari, come il bando doppia transizione digitale e sostenibile, utile a coprire voci di spesa che restano fuori dal perimetro di Transizione 5.0.
Stato delle risorse, codici tributo e utilizzo del credito in F24
Le risorse stanziate per Transizione 5.0 risultano esaurite, come confermato dagli aggiornamenti pubblicati dal GSE. Le imprese possono comunque inviare comunicazioni preventive, che restano in lista d’attesa e vengono soddisfatte in ordine cronologico qualora si rendano disponibili nuove risorse.
Per le pratiche già tecnicamente ammissibili ma colpite dall’esaurimento dei fondi, l’avviso MIMIT del 29 aprile 2026 riconosce un contributo pari all’89,77% dell’importo spettante, da utilizzare tramite il codice tributo 7079 entro il 31 dicembre 2026. L’Agenzia delle Entrate ha istituito codici tributo distinti (7072 e 7079) proprio per differenziare le due modalità di compensazione in F24, ciascuna legata a una specifica fase del processo di attribuzione. Prima di presentare l’F24, verificate sempre di comparire nell’elenco dei beneficiari trasmesso dal GSE all’Agenzia delle Entrate: un utilizzo del credito senza questa corrispondenza espone a controlli e recuperi.
Checklist pratica e modello di matrice investimenti consumi
Una candidatura solida nasce da un metodo di lavoro ripetibile, non da un documento scritto all’ultimo momento. La sequenza seguente riassume l’ordine logico da rispettare.
- Costruite la matrice investimenti consumi prima di qualsiasi ordine: per ogni bene indicate l’Allegato di riferimento (A o B), la funzione nel processo produttivo, il consumo energetico attuale, il risparmio stimato e i documenti tecnici a supporto.
- Fate certificare il progetto ex ante solo dopo aver completato la matrice, così il certificatore lavora su dati coerenti e verificabili.
- Inviate la comunicazione preventiva al GSE non appena la certificazione è pronta, per assicurarvi una posizione favorevole nell’ordine cronologico.
- Effettuate gli ordini con acconto del 20% solo dopo l’esito positivo della prenotazione, mantenendo coerenza tra date di fatture, ordini e quietanze.
- Completate il progetto e richiedete la certificazione ex post, verificando che ogni bene installato corrisponda esattamente a quanto dichiarato nella fase preventiva.
Un consiglio: Prima di inviare qualsiasi comunicazione, rileggete la matrice come farebbe un tecnico esterno: se una voce di consumo o un collegamento tra bene e Allegato non è immediatamente chiaro a chi legge, non lo sarà nemmeno per chi verifica la pratica al GSE.
Su questo terreno, un servizio come quello di Finanzia può affiancare imprese e consulenti nella fase di ricerca dei bandi compatibili e nella preparazione della documentazione, grazie al matching automatico tra profilo aziendale e agevolazioni disponibili e al supporto di consulenti esperti nella predisposizione delle pratiche.
Transizione 5.0 o nuovo iperammortamento: quale misura scegliere nel 2026
Molti consulenti continuano a ragionare come se esistesse un’unica misura, ma dal 2026 il quadro è cambiato. Il credito d’imposta Transizione 5.0 resta ancorato a progetti avviati entro il 2024 e completati entro il 2025; per gli investimenti nuovi realizzati tra il 1° gennaio 2026 e il 30 settembre 2028 si applica invece il nuovo iperammortamento, una maggiorazione fiscale del costo (180% fino a 2,5 milioni, 100% tra 2,5 e 10 milioni, 50% tra 10 e 20 milioni) e non un credito d’imposta.
La scelta corretta dipende dalla tempistica reale del progetto, non dalle abitudini acquisite con la misura precedente. Prima di impostare una pratica, verificate sempre in quale finestra temporale ricade l’investimento e quale forma di beneficio fiscale ne deriva: applicare lo schema sbagliato significa perdere mesi preziosi in una richiesta destinata al rigetto.
— Ufficio
Come Finanzia può aiutare a candidare un progetto Transizione 5.0
Preparare una pratica Transizione 5.0 richiede tempo per incrociare bandi, requisiti tecnici e scadenze del GSE: è qui che un sistema di matching automatico fa la differenza rispetto a una ricerca manuale tra decine di misure.
Finanzia confronta il profilo aziendale, partita IVA, codice ATECO e obiettivi di investimento inclusi, con i bandi di finanza agevolata attivi, segnalando in automatico le opportunità compatibili con Transizione 5.0 e con le misure complementari disponibili sul territorio. Per le imprese che vogliono gestire candidature e documentazione in un unico spazio, il Piano Impresa offre accesso alla piattaforma a 20 € al mese, mentre studi professionali e consulenti di finanza agevolata trovano strumenti dedicati nell’account Studio professionale, pensato per monitorare scadenze e condividere documenti con più clienti contemporaneamente.
Chi vuole verificare subito quali bandi risultano compatibili con il proprio profilo aziendale può consultare l’elenco dei bandi attivi o richiedere una valutazione preliminare della propria posizione direttamente su Finanzia, con il supporto di consulenti esperti nella predisposizione della certificazione e della domanda.
Fonti
Per verificare aliquote, scadenze e modulistica, la pagina del MIMIT dedicata al Piano Transizione 5.0 resta il riferimento normativo primario, mentre la guida operativa del GSE spiega nel dettaglio le tre comunicazioni telematiche. Per la parte fiscale, le istruzioni dell’Agenzia delle Entrate sui codici tributo chiariscono le modalità di compensazione in F24. Controllate periodicamente questi tre siti, perché aliquote e scadenze sono state modificate più volte tra il 2025 e il 2026.
Domande frequenti
Quali sono gli incentivi per l’industria 5.0 nel 2026?
Nel 2026 restano attivi il credito d’imposta Transizione 5.0, per progetti avviati entro il 2024 e completati entro il 2025, e il nuovo iperammortamento per investimenti realizzati dal 2026 al 2028. Le due misure hanno forma e requisiti diversi e non vanno confuse in fase di candidatura.
La transizione 5.0 è stata prorogata?
Il termine per completare gli investimenti resta fissato al 31 dicembre 2025; non si tratta quindi di una proroga della misura originaria, ma della sostituzione con il nuovo iperammortamento per i progetti successivi. Le pratiche già avviate seguono comunque le regole originarie del Piano Transizione 5.0.
Le risorse per Transizione 5.0 sono ancora disponibili?
Le risorse risultano esaurite secondo gli aggiornamenti del GSE, ma è ancora possibile inviare comunicazioni preventive che restano in lista d’attesa in ordine cronologico. Per le pratiche tecnicamente ammissibili colpite dall’esaurimento, l’avviso MIMIT del 29 aprile 2026 prevede un contributo pari all’89,77% dell’importo spettante.
Quali codici tributo si usano per il credito Transizione 5.0?
L’Agenzia delle Entrate ha istituito i codici tributo 7072 e 7079 per la compensazione in F24, ciascuno legato a una specifica fase di attribuzione del credito. È necessario comparire nell’elenco dei beneficiari trasmesso dal GSE prima di utilizzare il credito in compensazione.
Come posso trovare i bandi compatibili con il mio profilo aziendale?
Una piattaforma come Finanzia confronta partita IVA, codice ATECO e obiettivi di investimento con i bandi attivi, segnalando in automatico le misure compatibili, incluse quelle complementari a Transizione 5.0.
Raccomandati
- CCIAA Maremma e Tirreno - Bando Doppia Transizione: digitale e sostenibile 2026
- Contributi imprese autotrasporto per investimenti veicoli ad elevata sostenibilità
- Regione Friuli Venezia Giulia – Contributi alle imprese per interventi di riduzione dei consumi energetici 2026
- Credito d’imposta per gli investimenti nelle Zone logistiche semplificate 2026-2028
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 5 min
Il ruolo del consulente di finanza agevolata (e cosa aspettarsi)
Il consulente di finanza agevolata è la figura che accompagna l'impresa dall'individuazione della misura alla rendicontazione. Non esiste un albo, quindi la scelta richiede attenzione: ecco cosa fa, come si coordina con il commercialista, quali compensi sono ragionevoli e quali promesse devono mettere in allarme.
- Guide 5 min
Come prepararsi a un click day: guida pratica per non arrivare impreparati
Nei bandi con click day l'ordine cronologico di invio decide chi accede alle risorse, e la finestra utile può durare pochi minuti. Il Bando ISI INAIL 2025 ha aperto lo sportello per soli venti minuti. Ecco come prepararsi con metodo, dalle credenziali alla simulazione dell'invio.
- Guide 6 min
Come leggere un bando: beneficiari, spese ammissibili, intensità, scadenze
I bandi sono documenti lunghi e tecnici, ma le informazioni decisive sono sempre le stesse: chi può partecipare, cosa si può spendere, quanto viene coperto e quando presentare la domanda. Ecco come leggerli in modo sistematico, con gli esempi delle misure più diffuse.