Macchine 4.0: requisiti tecnici e prova dell'interconnessione
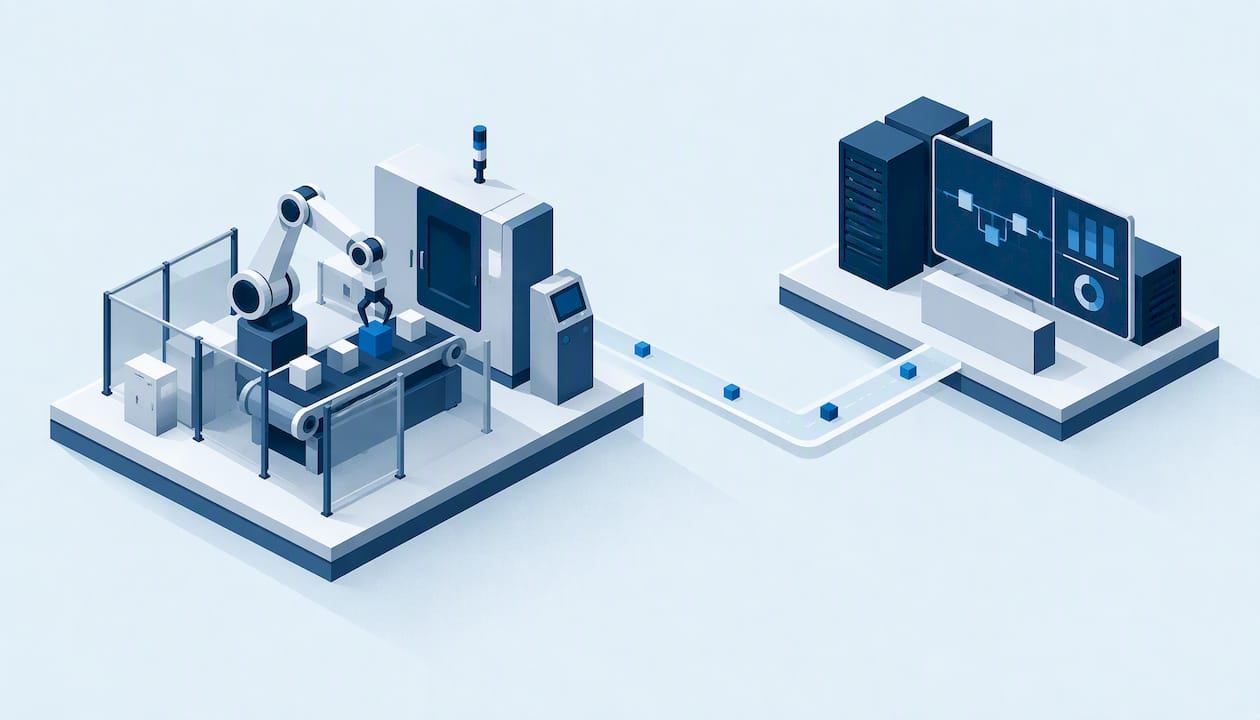
Una macchina può essere qualificata come bene strumentale 4.0, ai fini delle agevolazioni fiscali previste in Italia, quando soddisfa tre condizioni. Deve appartenere a una delle categorie elencate negli allegati normativi. Deve possedere congiuntamente cinque caratteristiche tecnologiche obbligatorie e almeno due di tre ulteriori caratteristiche. Deve infine essere effettivamente interconnessa con il sistema aziendale di gestione della produzione o con la rete di fornitura. Di seguito sono illustrati i singoli requisiti, il significato operativo dell’interconnessione, le modalità con cui essa viene dimostrata e la documentazione che conviene conservare per l’intera durata del beneficio.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- Il bene deve rientrare nelle categorie degli allegati normativi (storicamente l’Allegato A della legge n. 232/2016, oggi richiamato anche dall’allegato IV della legge n. 199/2025) e soddisfare i requisiti tecnologici ivi previsti.
- Sono richieste cinque caratteristiche obbligatorie (controllo CNC/PLC, interconnessione, integrazione automatizzata, interfaccia uomo-macchina, sicurezza) e almeno due delle tre caratteristiche ulteriori.
- L’interconnessione presuppone uno scambio bidirezionale di informazioni, basato su specifiche documentate e riconosciute a livello internazionale, e l’identificazione univoca del bene.
- La prova varia secondo la misura agevolativa: dichiarazione del legale rappresentante, perizia tecnica giurata o asseverata, attestato di conformità di un ente accreditato.
- L’agevolazione decorre dall’anno in cui l’interconnessione è realizzata; la perdita successiva dei requisiti può comportare la revoca del beneficio.
Indice
- Il quadro normativo di riferimento
- I cinque requisiti obbligatori
- Le ulteriori caratteristiche: almeno due su tre
- Tabella riepilogativa dei requisiti
- Cosa si intende per interconnessione
- Come si dimostra l’interconnessione
- Tempi dell’interconnessione e mantenimento dei requisiti
- Verifiche consigliate prima dell’acquisto
- Il punto di vista di Finanzia
- Individuazione delle agevolazioni compatibili con l’investimento
- Domande frequenti
- Fonti
Il quadro normativo di riferimento
La disciplina dei beni strumentali “Industria 4.0” ha avuto origine con l’iper-ammortamento introdotto dalla legge 11 dicembre 2016, n. 232. Il relativo Allegato A ha individuato tre gruppi di beni materiali: beni strumentali il cui funzionamento è controllato da sistemi computerizzati o gestito tramite opportuni sensori e azionamenti; sistemi per l’assicurazione della qualità e della sostenibilità; dispositivi per l’interazione uomo-macchina e per il miglioramento dell’ergonomia e della sicurezza del posto di lavoro. La medesima impostazione è stata mantenuta dal credito d’imposta per investimenti in beni strumentali e, da ultimo, dalla legge di bilancio per il 2026.
La legge 30 dicembre 2025, n. 199 richiama, per i beni materiali, le categorie dell’allegato IV. Il beneficio è subordinato al possesso delle caratteristiche tecnologiche previste e all’interconnessione del bene al sistema aziendale di gestione della produzione o alla rete di fornitura. I requisiti tecnici descritti in questa guida conservano pertanto piena rilevanza anche per gli investimenti attuali. Un approfondimento sulle misure ancora vigenti e sulle modifiche intervenute è disponibile nella guida al credito d’imposta per beni strumentali e in quella dedicata al nuovo iperammortamento.
Occorre distinguere due piani di verifica, entrambi necessari:
- verifica oggettiva: il bene deve corrispondere a una delle voci tassativamente elencate nell’allegato; un bene non incluso nell’elenco non diviene 4.0 per il solo fatto di essere connesso;
- verifica tecnologica: il bene incluso nell’elenco deve possedere le caratteristiche obbligatorie e quelle ulteriori richieste, ed essere effettivamente interconnesso.
I cinque requisiti obbligatori
Per i beni del primo gruppo dell’allegato, ossia le macchine il cui funzionamento è controllato da sistemi computerizzati o gestito tramite opportuni sensori e azionamenti, la normativa e la prassi applicativa richiedono la presenza congiunta delle seguenti caratteristiche.
- Controllo per mezzo di CNC e/o PLC. La macchina deve essere governata da un controllo numerico computerizzato (Computer Numerical Control) o da un controllore logico programmabile (Programmable Logic Controller). Sono ammesse soluzioni equivalenti, purché basate su un sistema computerizzato in grado di gestire la logica di funzionamento della macchina.
- Interconnessione ai sistemi informatici di fabbrica con caricamento da remoto di istruzioni e/o part program. La macchina deve poter ricevere istruzioni, programmi di lavorazione o parametri dai sistemi aziendali e restituire informazioni sul proprio stato e sull’avanzamento delle lavorazioni. La sola trasmissione di dati in uscita non è considerata sufficiente.
- Integrazione automatizzata con il sistema logistico della fabbrica, con la rete di fornitura e/o con altre macchine del ciclo produttivo. Il requisito può essere soddisfatto, a titolo esemplificativo, tramite il collegamento con sistemi di movimentazione automatica dei materiali, magazzini automatizzati, altre macchine della linea o sistemi di tracciabilità dei lotti.
- Interfaccia uomo-macchina semplice e intuitiva. L’operatore deve poter interagire con la macchina tramite pannelli, display o terminali che rendano agevole la conduzione, la diagnostica e l’accesso alle informazioni, anche in condizioni di utilizzo con guanti o dispositivi di protezione, ove pertinente.
- Rispondenza ai più recenti parametri di sicurezza, salute e igiene del lavoro. La macchina deve essere conforme alla normativa vigente in materia di sicurezza. A tal fine, come evidenziato dalla Camera di commercio di Torino, l’applicazione di norme tecniche armonizzate elaborate dagli organismi europei di normazione (CEN, CENELEC) conferisce al fabbricante una presunzione di conformità ai requisiti essenziali di sicurezza.
Le ulteriori caratteristiche: almeno due su tre
Oltre ai cinque requisiti obbligatori, la macchina deve essere dotata di almeno due delle seguenti caratteristiche, che la rendono assimilabile o integrabile a un sistema cyberfisico:
- sistemi di telemanutenzione e/o telediagnosi e/o controllo in remoto, che consentono al fabbricante o al manutentore di intervenire, diagnosticare anomalie o supervisionare la macchina a distanza;
- monitoraggio continuo delle condizioni di lavoro e dei parametri di processo mediante opportuni set di sensori, con adattività alle derive di processo;
- integrazione tra la macchina fisica e/o l’impianto e la modellizzazione e/o la simulazione del proprio comportamento nello svolgimento del processo, ossia la disponibilità di un modello digitale (cosiddetto digital twin) che riproduce il funzionamento del bene.
Nella prassi, le prime due caratteristiche risultano le più frequentemente soddisfatte, in quanto numerosi costruttori forniscono moduli di assistenza remota e sensoristica di processo. La simulazione richiede invece un modello del comportamento della macchina che deve essere effettivamente disponibile e utilizzabile, non solo descritto nella documentazione commerciale.
Tabella riepilogativa dei requisiti
| Requisito | Natura | Elemento di verifica tipico |
|---|---|---|
| Controllo CNC e/o PLC | Obbligatorio | Scheda tecnica del controllore e del software di bordo |
| Interconnessione con caricamento da remoto | Obbligatorio | Evidenza dello scambio bidirezionale con gestionale o MES |
| Integrazione automatizzata con logistica, fornitura o altre macchine | Obbligatorio | Schema dei flussi con magazzino, linea o tracciabilità |
| Interfaccia uomo-macchina semplice e intuitiva | Obbligatorio | Descrizione del pannello operatore e delle funzioni |
| Sicurezza, salute e igiene del lavoro | Obbligatorio | Dichiarazione CE di conformità e norme armonizzate applicate |
| Telemanutenzione, telediagnosi o controllo remoto | Ulteriore (almeno 2 su 3) | Contratto o modulo di assistenza remota attivo |
| Monitoraggio continuo con sensori e adattività | Ulteriore (almeno 2 su 3) | Elenco dei sensori e delle logiche di correzione |
| Modellizzazione e simulazione del comportamento | Ulteriore (almeno 2 su 3) | Modello digitale disponibile e collegato al bene |
Cosa si intende per interconnessione
Secondo il documento sull’interconnessione dei sistemi aziendali pubblicato dalla CNA di Bologna, il bene è interconnesso quando scambia informazioni con sistemi interni o esterni ed è identificato in modo univoco all’interno della rete. Lo scambio deve avvenire per mezzo di specifiche documentate, disponibili pubblicamente e riconosciute a livello internazionale. Ne derivano due condizioni distinte:
- scambio di informazioni tramite protocolli standard: sono utilizzati, a titolo esemplificativo, protocolli quali TCP/IP, HTTP o MQTT, come indicato nella guida sull’interconnessione 4.0 di Muvia BI;
- identificazione univoca: il bene deve essere riconoscibile in rete mediante uno standard di indirizzamento, quale l’indirizzo IP.
Sistemi con cui la macchina deve scambiare dati
I sistemi con cui può realizzarsi lo scambio di informazioni comprendono, secondo il medesimo documento della CNA:
- sistemi gestionali (ERP) e di pianificazione della produzione;
- sistemi di progettazione e sviluppo del prodotto;
- sistemi di monitoraggio e controllo della produzione (MES, SCADA);
- altre macchine dello stabilimento;
- clienti, fornitori e partner, nonché altri siti produttivi e la catena di fornitura.
Il caso più ricorrente è il collegamento con il gestionale o con il MES: la macchina riceve gli ordini di produzione e i programmi di lavorazione e restituisce quantità prodotte, tempi, stati macchina, allarmi e consumi.
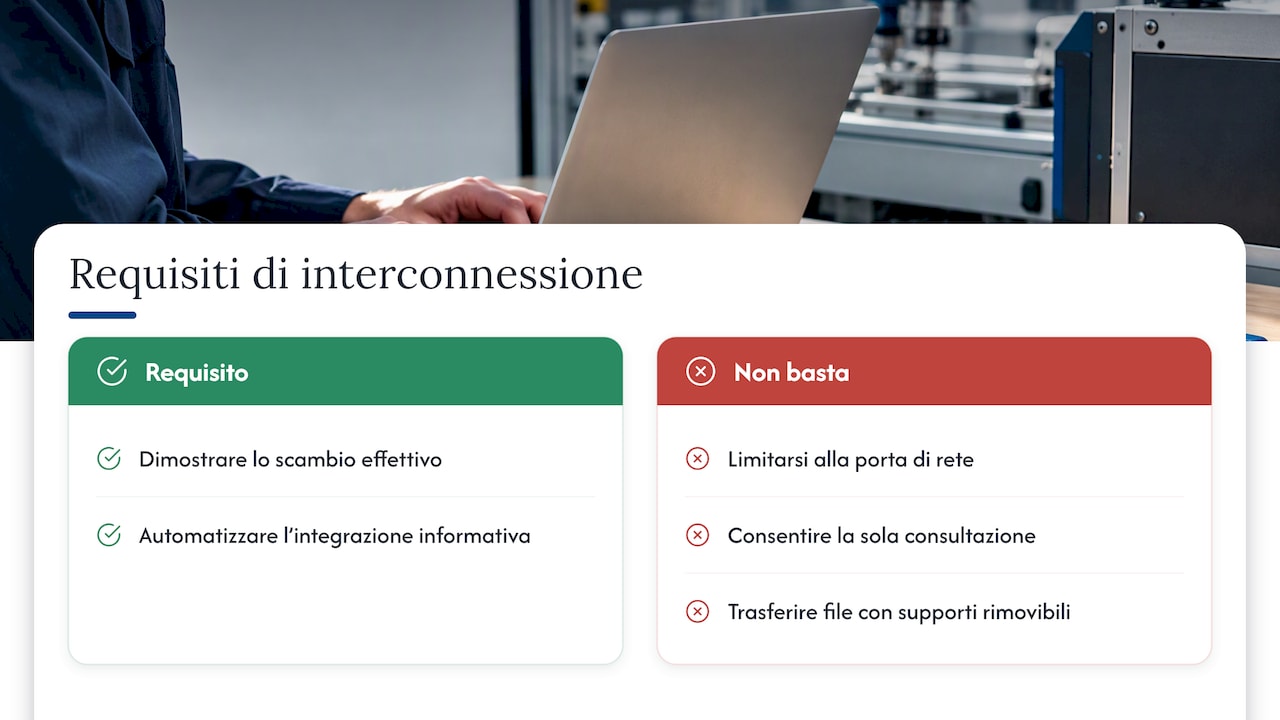
Cosa non è sufficiente
La semplice presenza di una porta di rete o di un modulo di comunicazione sulla macchina non integra il requisito: deve essere dimostrato l’effettivo scambio di informazioni con i sistemi di fabbrica. Analogamente, non è sufficiente un collegamento che consenta la sola consultazione di dati da parte di un operatore. Non lo è neppure un trasferimento manuale di file tramite supporti rimovibili, in quanto il requisito presuppone l’integrazione automatizzata nei processi informativi aziendali.
Come si dimostra l’interconnessione
Dichiarazione, perizia tecnica e attestato di conformità
Per l’iper-ammortamento disciplinato dalla legge n. 232/2016, l’Agenzia delle Entrate, con la Risoluzione n. 27/E del 9 aprile 2018, ha precisato che il possesso delle caratteristiche tecniche e il requisito dell’interconnessione sono attestati:
- con dichiarazione resa dal legale rappresentante, per i beni di costo unitario non superiore a 500.000 euro;
- con perizia tecnica giurata rilasciata da un ingegnere o da un perito industriale iscritto all’albo professionale, oppure con attestato di conformità rilasciato da un ente di certificazione accreditato, per i beni di costo unitario superiore a 500.000 euro.
Le soglie e la forma della documentazione sono state oggetto di modifiche nelle discipline successive e devono quindi essere verificate con riferimento alla specifica misura di cui si intende fruire.
Transizione 5.0 e nuovo iperammortamento
Per il Piano Transizione 5.0, il GSE richiede una perizia tecnica asseverata oppure un’attestazione di conformità rilasciata da un ente accreditato. Tali documenti servono a comprovare le caratteristiche tecnologiche del bene e l’avvenuta interconnessione. Il requisito documentale dipende quindi dalla misura utilizzata e non può essere trasposto automaticamente dalla disciplina 4.0 a quella 5.0. Le condizioni di accesso e le aliquote delle diverse misure sono descritte nella guida agli incentivi Transizione 5.0 e nella scheda del Piano Transizione 5.0.
Occorre inoltre considerare gli adempimenti comunicativi. In relazione alle comunicazioni previste dall’articolo 6 del decreto-legge n. 39/2024, l’Agenzia delle Entrate, con la Risposta n. 40/2026, ha esaminato le modalità di regolarizzazione degli invii nei quali risultano errori nella selezione delle opzioni temporali. La correttezza formale delle comunicazioni deve pertanto essere presidiata con la stessa attenzione riservata alla perizia.
Documentazione da conservare
La perizia o la dichiarazione sono di norma accompagnate da un’analisi tecnica, da custodire presso l’impresa ed esibire su richiesta degli organi di controllo. È opportuno predisporre e conservare per l’intero periodo di fruizione:
- la scheda tecnica del bene e la dichiarazione CE di conformità;
- la descrizione dell’architettura di rete, con indirizzo IP e identificativo univoco del bene;
- lo schema dei flussi informativi tra macchina, gestionale, MES e sistemi logistici;
- lo storico degli scambi di dati, con letture provviste di data e ora, log di sistema e report di produzione;
- i contratti di telemanutenzione o di assistenza remota, ove rilevanti per le caratteristiche ulteriori;
- le fatture recanti il riferimento normativo richiesto dalla misura e le eventuali comunicazioni inviate.
È consigliabile concordare con il perito, già in fase di messa in servizio, quali evidenze documentali saranno valorizzate. In tal modo si evita la ricostruzione a posteriori di flussi e dati in occasione di un controllo.
Tempi dell’interconnessione e mantenimento dei requisiti
L’interconnessione non deve necessariamente coincidere con l’entrata in funzione del bene. Con la Risposta n. 71 del 3 febbraio 2022, l’Agenzia delle Entrate ha chiarito che l’interconnessione può essere realizzata in un periodo d’imposta successivo. Ciò è ammesso purché il ritardo dipenda da condizioni oggettive e documentate e non da comportamenti discrezionali o strumentali del contribuente. In tale ipotesi:
- nel periodo di entrata in funzione senza interconnessione può essere fruita l’agevolazione ordinaria eventualmente prevista per i beni non 4.0;
- la maggiorazione o il credito per i beni 4.0 decorrono dal periodo d’imposta in cui l’interconnessione è effettivamente realizzata;
- la perdita dei requisiti negli anni successivi, ad esempio per disconnessione o mancato utilizzo delle funzioni 4.0, può determinare la revoca del beneficio.
Ne consegue che l’interconnessione va mantenuta nel tempo e documentata con continuità, non soltanto alla data della perizia.
Verifiche consigliate prima dell’acquisto
Le principali criticità emergono quando la conformità viene verificata dopo l’ordine. Si suggerisce la seguente sequenza:
- verificare che il bene rientri in una voce dell’allegato applicabile alla misura prescelta;
- richiedere al fornitore una dichiarazione tecnica che indichi, requisito per requisito, come sono soddisfatte le cinque caratteristiche obbligatorie e almeno due delle tre ulteriori;
- accertare la compatibilità dei protocolli di comunicazione della macchina con il gestionale o il MES aziendale e prevedere il budget per l’eventuale integrazione software;
- individuare il perito o l’ente di certificazione prima della consegna e condividere con esso il progetto di interconnessione;
- pianificare la raccolta dei log e dei report fin dal collaudo;
- verificare gli adempimenti comunicativi e i termini della misura sui siti istituzionali, in quanto scadenze e modalità sono soggette a variazione.
Per una panoramica delle misure alternative o cumulabili per l’acquisto di beni strumentali, inclusi contributi regionali e finanziamenti agevolati, si rinvia alla guida sulle agevolazioni per l’acquisto di macchinari. Per la formazione del personale sulle tecnologie abilitanti può rilevare inoltre il credito d’imposta formazione 4.0.
Il punto di vista di Finanzia
Nella nostra esperienza, la maggior parte delle criticità relative ai beni 4.0 non riguarda le caratteristiche tecniche della macchina, che i costruttori dichiarano con sempre maggiore precisione. Riguarda piuttosto l’interconnessione effettiva e la sua documentazione nel tempo. Riteniamo pertanto che la verifica dei requisiti debba essere impostata come un processo che coinvolge impresa, fornitore, integratore informatico, perito e commercialista, e non come un adempimento da svolgere al termine dell’investimento.
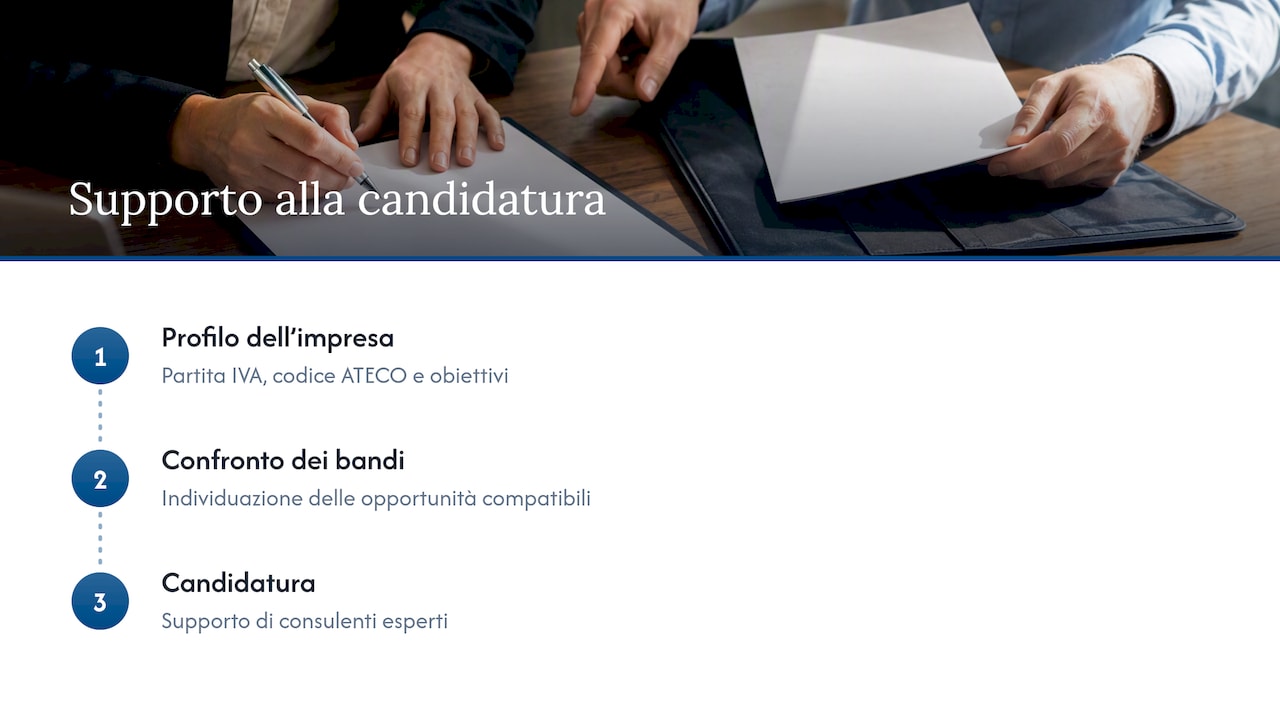
Consideriamo altresì essenziale valutare l’investimento nel quadro complessivo delle agevolazioni disponibili: lo stesso macchinario può essere finanziato tramite misure fiscali nazionali, bandi regionali o camerali e finanziamenti agevolati, con regole di cumulo differenti. Per questa ragione la nostra piattaforma confronta il profilo dell’impresa, comprensivo di partita IVA, codice ATECO e obiettivi di investimento, con i bandi compatibili. All’individuazione delle opportunità affianchiamo il supporto di consulenti esperti nella fase di candidatura.
— Ufficio
Individuazione delle agevolazioni compatibili con l’investimento
Le imprese che programmano l’acquisto di macchinari 4.0 possono utilizzare Finanzia per individuare, tramite matching automatico, le misure e i bandi di finanza agevolata compatibili con il proprio profilo. La piattaforma consente inoltre di ricevere avvisi sui nuovi bandi e di gestire candidature e documenti in un unico spazio. Il Piano Impresa è disponibile al costo di 20 € al mese, al termine del periodo di prova gratuita.
I commercialisti che seguono più clienti possono gestire pratiche, scadenze e condivisione dei documenti tramite l’Account Studio professionale. Le condizioni sono consultabili nella pagina dedicata al Piano Impresa.
Domande frequenti
Quanti requisiti deve avere una macchina per essere 4.0?
La macchina deve possedere tutte e cinque le caratteristiche obbligatorie e almeno due delle tre caratteristiche ulteriori, per un minimo di sette requisiti complessivi. Deve inoltre rientrare in una delle categorie dell’allegato normativo applicabile alla misura. L’assenza anche di un solo requisito obbligatorio esclude la qualificazione del bene come 4.0.
Una macchina usata può essere considerata bene 4.0?
La qualificazione tecnologica dipende dalle caratteristiche del bene, ma le misure fiscali sono di regola riservate agli investimenti in beni nuovi. La condizione deve essere verificata nella disciplina della specifica misura prima dell’acquisto, con il supporto del commercialista.
Come si dimostra l’interconnessione se la macchina costa meno di 500.000 euro?
Per l’iper-ammortamento della legge n. 232/2016 era sufficiente la dichiarazione del legale rappresentante per i beni di costo unitario non superiore a 500.000 euro. Per il Piano Transizione 5.0 sono invece richiesti la perizia asseverata o l’attestato di conformità di un ente accreditato. In ogni caso è opportuno conservare log, report e analisi tecnica che documentino lo scambio di dati.
Cosa accade se la macchina viene interconnessa l’anno successivo all’acquisto?
Se il ritardo dipende da cause oggettive e documentate, l’agevolazione per i beni 4.0 decorre dal periodo d’imposta in cui l’interconnessione viene realizzata. Nel periodo precedente può essere fruita l’eventuale agevolazione ordinaria prevista per i beni non 4.0.
La perdita dell’interconnessione comporta la revoca dell’agevolazione?
La perdita dei requisiti negli anni successivi alla perizia, inclusa la disconnessione del bene o il mancato utilizzo delle funzioni 4.0, può determinare la revoca del beneficio. Per tale ragione l’interconnessione deve essere mantenuta e documentata per l’intera durata dell’agevolazione.
Fonti
- Legge 30 dicembre 2025, n. 199: Gazzetta Ufficiale
- Camera di commercio di Torino: il ruolo delle norme tecniche
- CNA Bologna: l’interconnessione dei sistemi aziendali
- Muvia BI: interconnessione 4.0, requisiti e prove
- Agenzia delle Entrate: Risoluzione n. 27/E del 9 aprile 2018
- GSE: Piano Transizione 5.0, chi può accedere
- Agenzia delle Entrate: Risposta n. 40/2026
- Agenzia delle Entrate: Risposta n. 71 del 3 febbraio 2022
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 13 min
Come trovare bandi per la propria impresa: fonti, filtri e matching
Come trovare bandi per la propria impresa: fonti, filtri e matching ! Percorsi geometrici tra fonti e bandi Per trovare bandi adatti alla propria impresa occorre partire dal profilo aziendale, non dal catalogo delle agevolazioni: codice ATECO, dimensione, sede operativa, forma giuridica e tipologia di investimento determinano quali misure nazionali, regionali, camerali ed europee risultano effettivamente accessibili.
- Guide 13 min
CUP e CIG nei progetti: cosa sono, differenze e come richiedere il CUP
CUP e CIG nei progetti: cosa sono, differenze e come richiedere il CUP ! Carte geometriche collegate da un percorso di tracciabilità del progetto Il CUP (Codice Unico di Progetto) identifica un progetto di investimento pubblico, mentre il CIG (Codice Identificativo di Gara) identifica una procedura di affidamento di un contratto pubblico: il primo accompagna l'intero ciclo di vita dell'intervento, il secondo il singolo contratto o lotto.
- Guide 13 min
Transizione 5.0: guida al Nuovo Piano e all'iperammortamento 2026
Transizione 5. 0: guida al Nuovo Piano e all'iperammortamento 2026 !