Cumulo degli aiuti di Stato: regole, limiti ed esempi pratici
Il cumulo degli aiuti di Stato è consentito quando le norme europee, nazionali e regionali applicabili lo prevedono e a condizione che la somma delle agevolazioni ricevute per gli stessi costi ammissibili non superi l’intensità o l’importo massimo di aiuto previsto per quel tipo di investimento. Non esiste, pertanto, un divieto generale di cumulo: esiste un tetto, che varia in funzione della base giuridica di ciascun aiuto (regolamento di esenzione GBER, regolamento de minimis, regime notificato e autorizzato) e delle eventuali clausole restrittive inserite dall’ente concedente nel singolo bando. Di seguito sono illustrati i criteri di verifica, i massimali da rispettare, la distinzione rispetto al divieto di doppio finanziamento e la procedura documentale che l’impresa deve seguire prima di presentare una nuova domanda.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- Il cumulo è ammesso se la somma degli aiuti sugli stessi costi ammissibili resta entro l’intensità o l’importo massimo più elevato tra quelli applicabili.
- Il cumulo si valuta sui singoli costi ammissibili, non sul progetto nel suo complesso: aiuti su spese diverse dello stesso investimento sono, in linea generale, più agevolmente combinabili.
- Gli aiuti de minimis sono soggetti a un massimale di 300.000 euro per impresa unica nell’arco di tre anni, calcolato su base mobile.
- Il divieto di doppio finanziamento è un principio distinto dal cumulo: lo stesso costo non può essere rimborsato due volte, anche quando il cumulo è formalmente consentito.
- La verifica pratica richiede la lettura degli atti istitutivi di ciascuna misura, la consultazione del Registro Nazionale degli Aiuti di Stato (RNA) e la corretta resa delle dichiarazioni sostitutive.
Indice
- Che cosa si intende per cumulo degli aiuti di Stato
- Cumulo e divieto di doppio finanziamento: la distinzione
- Stessi costi ammissibili o costi diversi
- Le regole di cumulo tra GBER, de minimis e aiuti autorizzati
- Massimali e intensità da rispettare
- Un esempio di calcolo
- Come verificare in pratica la cumulabilità
- Dichiarazioni e controlli documentali
- Il punto di vista di Finanzia
- La gestione delle agevolazioni con Finanzia
- Domande frequenti
- Fonti
Che cosa si intende per cumulo degli aiuti di Stato
Per cumulo si intende la concessione a una medesima impresa di più aiuti di Stato che insistono, in tutto o in parte, sugli stessi costi ammissibili. Come precisato nelle Linee guida Unioncamere sugli aiuti di Stato, il cumulo si realizza quando più aiuti vertono sui medesimi costi ammissibili e non semplicemente sullo stesso progetto o sulla stessa iniziativa. La base di calcolo rilevante è quindi la singola voce di spesa: un macchinario, un servizio di consulenza, un costo salariale, un’attività di formazione.
Le stesse Linee guida chiariscono che le norme europee non impongono un divieto generale di cumulo tra aiuti diversi; prevedono invece che la somma delle agevolazioni concesse per gli stessi costi non superi le intensità o gli importi massimi stabiliti dalle regole applicabili. Entro tali limiti, la scelta di vietare o di consentire il cumulo di uno specifico contributo spetta all’ente concedente, come confermato nelle FAQ Unioncamere sulla gestione del Registro Nazionale Aiuti. Ne consegue che un bando regionale può legittimamente escludere il cumulo anche laddove la normativa europea lo consentirebbe, mentre non può mai autorizzarlo oltre i limiti europei.
Il quadro di riferimento si articola, in sintesi, su tre livelli:
- livello europeo: Regolamento (UE) n. 651/2014 (GBER), Regolamento (UE) 2023/2831 (de minimis generale), discipline e decisioni di autorizzazione della Commissione europea per i regimi notificati;
- livello nazionale: norme istitutive delle singole misure (decreti ministeriali, leggi di bilancio, decreti-legge) e disciplina del Registro Nazionale degli Aiuti di Stato;
- livello dell’ente concedente: bandi, avvisi e disciplinari regionali, camerali o comunali, che possono introdurre clausole più restrittive.
Cumulo e divieto di doppio finanziamento: la distinzione
I due concetti sono frequentemente sovrapposti, ma rispondono a finalità differenti. Il cumulo è disciplinato dalla normativa sugli aiuti di Stato e mira a evitare che l’intervento pubblico complessivo su un costo superi l’intensità ritenuta compatibile con il mercato interno. Il divieto di doppio finanziamento, invece, discende dal principio di sana gestione finanziaria e impedisce che lo stesso costo venga rimborsato due volte da fonti diverse.
La Circolare RGS n. 33/2021 della Ragioneria Generale dello Stato, dedicata alle misure del PNRR, chiarisce che tali misure possono essere cumulate con altre agevolazioni purché siano rispettati sia i limiti di cumulo previsti dalla normativa europea e nazionale sia il divieto di doppio finanziamento. Nella lettura della Circolare, il cumulo rappresenta una modalità di sinergia tra fonti finanziarie, mentre il doppio finanziamento costituisce una violazione.
Sul piano operativo, la distinzione produce le seguenti conseguenze:
- un cumulo consentito non esonera dalla verifica del doppio finanziamento: ciascuna fonte deve coprire una quota distinta del costo, documentata e tracciabile;
- la somma dei contributi su un singolo costo non può in ogni caso superare il costo stesso, anche quando le intensità massime teoriche lo consentirebbero;
- per i progetti finanziati con risorse PNRR è richiesta una particolare attenzione alla tracciabilità delle spese e all’imputazione delle singole fatture.
Stessi costi ammissibili o costi diversi
La prima domanda da porsi, nell’analisi di cumulabilità, riguarda l’identità dei costi. L’articolo 8 del Regolamento (UE) n. 651/2014 stabilisce che gli aiuti con costi ammissibili individuabili possono essere cumulati con altri aiuti di Stato, purché tale cumulo non porti al superamento dell’intensità o dell’importo di aiuto più elevato applicabile.
Si distinguono, pertanto, due fattispecie:
- Costi ammissibili diversi. Quando due misure finanziano voci di spesa differenti dello stesso investimento (ad esempio, un contributo sui macchinari e un voucher sulla consulenza), il cumulo è in linea generale più agevole, poiché non si genera sovracompensazione sulla singola spesa. Restano fermi i limiti previsti per ciascuna categoria di aiuto e le eventuali clausole di esclusione dei bandi.
- Stessi costi ammissibili, in tutto o in parte. Quando due misure insistono sulla stessa spesa, la somma degli aiuti deve restare entro l’intensità o l’importo massimo più elevato tra quelli applicabili. Come indicato nelle FAQ Invitalia su agevolazioni e spese ammissibili relative a Nuove Imprese a Tasso Zero, in caso di cumulo la spesa può essere agevolata solo per la parte non coperta da altre agevolazioni, entro le intensità massime consentite.
Ne deriva che la corretta ripartizione delle spese tra le diverse misure, già in fase di progettazione dell’investimento, costituisce lo strumento principale per ampliare le possibilità di cumulo senza incorrere in irregolarità.
Le regole di cumulo tra GBER, de minimis e aiuti autorizzati
Aiuti esentati ai sensi del GBER
Gli aiuti concessi in esenzione ai sensi del Regolamento (UE) n. 651/2014 sono cumulabili con altri aiuti di Stato, anche sugli stessi costi, entro l’intensità o l’importo massimo più elevato previsto dal GBER per la categoria di aiuto interessata. Il medesimo regolamento vieta il cumulo con aiuti de minimis sugli stessi costi ammissibili qualora ne derivi un’intensità superiore a quella stabilita dal GBER.
Aiuti de minimis ai sensi del Regolamento (UE) 2023/2831
Il Regolamento (UE) 2023/2831, che disciplina gli aiuti de minimis di carattere generale, prevede che tali aiuti non siano cumulabili con aiuti di Stato concessi per gli stessi costi ammissibili se il cumulo comporta il superamento dell’intensità o dell’importo più elevato fissato da un regolamento di esenzione o da una decisione della Commissione. Gli aiuti de minimis non concessi per specifici costi ammissibili, né a essi imputabili, possono invece essere cumulati con altri aiuti di Stato esentati o autorizzati.
Quadro di sintesi
| Combinazione | Stessi costi ammissibili | Costi ammissibili diversi |
|---|---|---|
| GBER + GBER | Ammesso entro l’intensità o l’importo più elevato applicabile | Ammesso, nel rispetto dei limiti di ciascuna categoria |
| GBER + de minimis | Ammesso solo se non si supera l’intensità massima prevista dal GBER | Ammesso, nel rispetto del massimale de minimis |
| De minimis + aiuto autorizzato | Ammesso solo entro l’intensità o l’importo fissato dalla decisione della Commissione | Ammesso, nel rispetto del massimale de minimis |
| De minimis non legato a costi specifici + altri aiuti | Non pertinente: il cumulo è consentito | Cumulo consentito |
| Qualsiasi combinazione con clausola di esclusione nel bando | Non ammesso | Non ammesso se la clausola lo esclude |
Il quadro ha valore orientativo: la verifica deve essere sempre condotta sugli atti istitutivi delle misure effettivamente richieste, che prevalgono quando introducono limiti più restrittivi.
Massimali e intensità da rispettare
Il rispetto dei limiti di cumulo richiede la verifica contestuale di due parametri distinti.
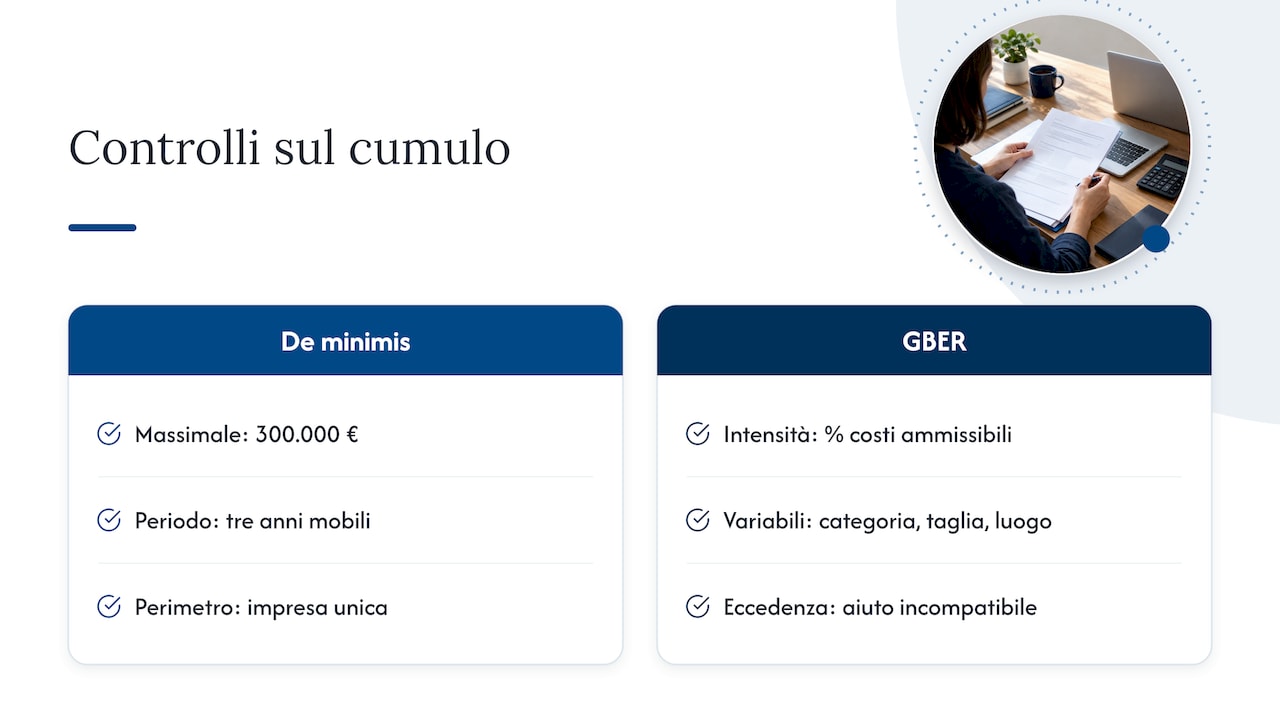
Il massimale de minimis. Ai sensi del Regolamento (UE) 2023/2831, l’importo complessivo degli aiuti de minimis concessi da uno Stato membro a un’impresa unica non può superare 300.000 euro nell’arco di tre anni. Il periodo triennale si valuta su base mobile: per ogni nuova concessione si considera l’importo totale degli aiuti de minimis concessi nei tre anni precedenti. La nozione di impresa unica comprende le imprese legate da rapporti di controllo, sicché il calcolo deve includere gli aiuti ricevuti dalle società del gruppo.
Le intensità massime di aiuto. Per gli aiuti esentati, gli articoli del GBER fissano intensità massime espresse in percentuale dei costi ammissibili, differenziate per categoria di aiuto, dimensione dell’impresa e, in alcuni casi, localizzazione dell’investimento. Il superamento di tali soglie per effetto del cumulo determina l’incompatibilità dell’aiuto per la parte eccedente.
Ai fini del calcolo, sia il GBER sia il regolamento de minimis stabiliscono che gli aiuti siano considerati al lordo di imposte o altri oneri. Per gli aiuti diversi dalle sovvenzioni dirette, quali finanziamenti agevolati, garanzie o crediti d’imposta, il valore da sommare è l’equivalente sovvenzione lordo (ESL) indicato nell’atto di concessione o registrato nel RNA, e non l’importo nominale del finanziamento.
Un esempio di calcolo
Si consideri, a titolo puramente illustrativo, una piccola impresa che realizza un investimento in macchinari per 100.000 euro e che intende accedere a due misure:
- Misura A, regime esentato ai sensi del GBER, con un’intensità massima ipotetica del 20% sui costi dei macchinari;
- Misura B, contributo comunale concesso in regime de minimis sulla medesima spesa.
Se la Misura A riconosce un contributo di 15.000 euro (15% della spesa), il cumulo con la Misura B sugli stessi costi è ammissibile solo fino al raggiungimento dell’intensità massima del 20%, ossia per ulteriori 5.000 euro al massimo, a condizione che il bando della Misura B non escluda il cumulo e che l’impresa disponga di capienza residua nel massimale de minimis triennale.
Diversa è la situazione in cui la Misura B finanzi una voce di spesa distinta, ad esempio un servizio di consulenza di 10.000 euro collegato allo stesso investimento: in tale ipotesi i costi non coincidono e il contributo de minimis non incide sull’intensità calcolata sui macchinari, fermo restando il rispetto del massimale di 300.000 euro e il divieto di imputare la stessa fattura a entrambe le misure.
Come verificare in pratica la cumulabilità
La verifica della cumulabilità tra bandi, contributi e crediti d’imposta può essere condotta secondo la seguente sequenza:
- Individuazione della base giuridica di ciascun aiuto. Occorre accertare se la misura è concessa ai sensi del GBER, del regolamento de minimis, di un regime notificato oppure se non costituisce aiuto di Stato (come nel caso di misure generali rivolte a tutte le imprese). L’informazione è normalmente riportata nell’atto istitutivo o nel bando.
- Lettura delle clausole di cumulo. Ogni atto istitutivo può vietare, limitare o consentire espressamente il cumulo. Le clausole vanno confrontate per entrambe le misure, poiché prevale quella più restrittiva.
- Mappatura dei costi ammissibili. Le spese del progetto devono essere ripartite per voce, verificando quali sono coperte da ciascuna misura e se vi sono sovrapposizioni.
- Calcolo dell’intensità cumulata. Per i costi sovrapposti si sommano gli aiuti, espressi in ESL e al lordo di imposte, e si confronta il totale con l’intensità o l’importo massimo più elevato applicabile.
- Verifica del massimale de minimis. Si calcolano gli aiuti de minimis ricevuti dall’impresa unica nei tre anni precedenti la nuova concessione.
- Consultazione del Registro Nazionale degli Aiuti di Stato. Il RNA, istituito ai sensi della Legge n. 234/2012, ha tra le proprie finalità la verifica del rispetto dei divieti di cumulo, come richiamato dall’Agenzia delle Entrate nelle istruzioni al quadro RS. Un approfondimento operativo è disponibile nella scheda dedicata al Registro Nazionale Aiuti di Stato.
Per le misure di natura mista, che combinano credito d’imposta e altre componenti, come il Piano Transizione 5.0, le regole di cumulo vanno verificate nella disciplina specifica della misura e nei relativi provvedimenti attuativi.
Dichiarazioni e controlli documentali
Prima di richiedere agevolazioni potenzialmente cumulabili, l’impresa è tenuta a rendere dichiarazioni sostitutive o autocertificazioni sull’importo complessivo degli aiuti ricevuti nel periodo di riferimento (l’ultimo triennio, nel caso del de minimis) e sugli aiuti pregressi aventi a oggetto gli stessi costi, come indicato nelle Linee guida Unioncamere. L’accuratezza di tali dichiarazioni è determinante: una dichiarazione incompleta o non veritiera può comportare la revoca o la decadenza dal beneficio, con obbligo di restituzione delle somme e dei relativi interessi.
La documentazione da predisporre comprende, di norma:
- la dichiarazione sugli aiuti de minimis ricevuti dall’impresa unica nel triennio mobile;
- la dichiarazione sugli altri aiuti ricevuti o richiesti per gli stessi costi ammissibili;
- l’elenco delle imprese collegate rilevanti ai fini della nozione di impresa unica;
- il prospetto di ripartizione delle spese tra le diverse misure, con l’indicazione delle fatture imputate a ciascuna;
- l’evidenza dell’annullamento o della marcatura delle fatture, ove richiesta dal bando, per escludere il doppio finanziamento.
Nei casi di dubbio interpretativo sulla base giuridica di un aiuto o sulla nozione di impresa unica, in particolare per gruppi societari o imprese con partecipazioni incrociate, è opportuno sottoporre la posizione al proprio commercialista o a un consulente di finanza agevolata prima della presentazione della domanda, e non in sede di rendicontazione.
Il punto di vista di Finanzia
Nella nostra esperienza, le criticità sul cumulo non derivano quasi mai dalla normativa europea in sé, che è chiara nei principi, ma dalla frammentazione delle informazioni: bandi con clausole di cumulo differenti, aiuti ricevuti in anni diversi da enti diversi, spese ripartite su più fonti senza un prospetto unitario.
Per questa ragione riteniamo che la verifica di cumulabilità debba iniziare prima della candidatura, nel momento in cui si individuano i bandi compatibili con il profilo aziendale. Il nostro sistema di matching confronta partita IVA, codice ATECO e obiettivi di investimento con i bandi disponibili, e la gestione integrata di candidature e documenti in un unico spazio consente di mantenere sotto controllo le agevolazioni richieste e le relative scadenze.
Per commercialisti e società di finanza agevolata che gestiscono più clienti, la disponibilità di un archivio condiviso delle pratiche rappresenta, a nostro avviso, il presupposto per rendere dichiarazioni corrette e per costruire combinazioni di misure che valorizzino le risorse disponibili nel rispetto dei limiti.
Ufficio
La gestione delle agevolazioni con Finanzia
Finanzia segnala i bandi compatibili con il profilo dell’impresa e affianca la candidatura con il supporto di consulenti esperti, mettendo a disposizione documentazione precompilata e strumenti per il monitoraggio delle scadenze. Il Piano Impresa è disponibile a 20 € al mese, dopo il periodo di prova gratuita.
Le imprese possono consultare il catalogo dei bandi di finanza agevolata e i servizi finanziati dai bandi; gli studi professionali possono attivare l’account Studio professionale per gestire più clienti, monitorare le scadenze e condividere i documenti.
Domande frequenti
Un aiuto de minimis può essere cumulato con un aiuto esentato dal GBER?
Sì, a condizione che, sugli stessi costi ammissibili, la somma dei due aiuti non superi l’intensità massima prevista dal GBER per la categoria interessata. Se gli aiuti riguardano costi diversi, il cumulo è possibile nel rispetto del massimale de minimis di 300.000 euro nel triennio. Resta in ogni caso necessario verificare che nessuno dei due bandi escluda espressamente il cumulo.
Il credito d’imposta conta ai fini del cumulo?
Se il credito d’imposta costituisce aiuto di Stato, il suo valore concorre al calcolo dell’intensità cumulata sui costi ai quali si riferisce. Le misure di carattere generale, rivolte indistintamente a tutte le imprese, non costituiscono aiuto di Stato, ma possono comunque essere soggette a limiti di cumulo fissati dalla norma istitutiva, che va pertanto consultata.
Come si calcola il triennio del de minimis?
Il periodo di tre anni si valuta su base mobile: alla data di ciascuna nuova concessione si sommano gli aiuti de minimis concessi all’impresa unica nei tre anni precedenti. Se la nuova concessione comporta il superamento di 300.000 euro, l’aiuto non può essere concesso in regime de minimis.
Che cosa accade se il limite di cumulo viene superato?
L’aiuto eccedente non è compatibile con le regole europee e il beneficio può essere revocato, con obbligo di restituzione delle somme percepite e dei relativi interessi. Per tale ragione le dichiarazioni sugli aiuti ricevuti vanno rese con la massima accuratezza e verificate sul Registro Nazionale degli Aiuti di Stato.
Fonti
- Unioncamere, Linee guida sugli aiuti di Stato (2018)
- Unioncamere, FAQ sulla gestione degli aiuti di Stato e del Registro Nazionale Aiuti (2018)
- Ragioneria Generale dello Stato, Circolare n. 33/2021
- Regolamento (UE) n. 651/2014, versione consolidata
- Regolamento (UE) 2023/2831 relativo agli aiuti de minimis
- Invitalia, FAQ Nuove Imprese a Tasso Zero: agevolazioni e spese ammissibili
- Agenzia delle Entrate, Quadro RS
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Novità
- Novità 14 min
Assegnazione delle pratiche ai consulenti: criteri e controllo
Assegnazione delle pratiche ai consulenti: criteri e controllo ! Schede distribuite su piattaforme geometriche astratte Negli studi professionali e nelle società di finanza agevolata, l'assegnazione delle pratiche ai consulenti si fonda su un numero limitato di criteri da applicare in un ordine stabilito.