Finanza agevolata: cos'è, strumenti e regole di cumulo
Con l’espressione finanza agevolata si indica l’insieme delle misure pubbliche, di fonte europea, nazionale, regionale o camerale, che consentono alle imprese di finanziare investimenti e spese di sviluppo a condizioni più vantaggiose rispetto a quelle di mercato: contributi a fondo perduto, finanziamenti a tasso agevolato, contributi in conto interessi, crediti d’imposta e garanzie pubbliche. Nel presente approfondimento sono illustrati la definizione, i principali strumenti disponibili in Italia nel 2026, le regole di cumulabilità tra agevolazioni e le modalità con cui organizzare in modo ordinato le pratiche, dalla domanda fino alla rendicontazione finale.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- La finanza agevolata comprende strumenti di natura diversa (fondo perduto, finanziamenti agevolati, crediti d’imposta, garanzie) messi a disposizione dal legislatore per sostenere investimenti, innovazione e competitività delle imprese.
- Gli strumenti si differenziano per forma dell’aiuto, ente erogatore, modalità di accesso (sportello, graduatoria, procedura automatica) e tempi di erogazione.
- La cumulabilità tra agevolazioni non è mai presunta: deve essere verificata nel testo di ciascuna misura, con particolare attenzione ai costi ammissibili coincidenti e al regime di aiuto applicato.
- La fase di rendicontazione è determinante quanto la domanda: la mancata o incompleta documentazione delle spese può comportare la revoca del beneficio.
- Il monitoraggio costante delle fonti ufficiali è necessario, poiché gli sportelli possono chiudere anticipatamente per esaurimento delle risorse.
Indice
- Di cosa si tratta
- Gli strumenti di finanza agevolata
- Come funziona l’accesso alle agevolazioni
- Cumulabilità delle agevolazioni e del credito d’imposta
- Organizzare le pratiche di finanza agevolata
- Il nostro punto di vista
- Come Finanzia supporta imprese e professionisti
- Domande frequenti
- Fonti
Di cosa si tratta
Secondo l’approfondimento di Money.it sulla finanza agevolata, non esiste una definizione normativa univoca del termine: con esso ci si riferisce, in via generale, agli strumenti che il legislatore comunitario, nazionale o regionale mette a disposizione delle imprese per favorirne la nascita, lo sviluppo e la competitività. L’elemento comune a tutte le misure è il vantaggio economico rispetto alle condizioni ordinarie di mercato, che può assumere la forma di una somma non rimborsabile, di un minor costo del denaro, di una riduzione del carico fiscale o di una minore richiesta di garanzie da parte del sistema bancario.
Le misure di finanza agevolata si collocano su più livelli istituzionali, ciascuno con proprie fonti di finanziamento e proprie regole procedurali:
- livello europeo: programmi gestiti direttamente dalla Commissione europea o attuati tramite fondi strutturali e risorse del PNRR;
- livello nazionale: misure gestite dai Ministeri, in particolare dal Ministero delle Imprese e del Made in Italy (MIMIT), dall’Agenzia delle Entrate per la parte fiscale e da soggetti gestori incaricati;
- livello regionale: bandi finanziati in larga parte con i programmi regionali dei fondi europei, rivolti alle imprese con sede operativa nel territorio;
- livello locale e camerale: voucher e contributi delle Camere di commercio e dei Comuni, generalmente di importo contenuto ma con procedure semplificate.
La finanza agevolata non costituisce una mera fonte di liquidità straordinaria. Come rilevato nell’analisi pubblicata da Money.it, essa rappresenta uno strumento per finanziare progetti di innovazione che il credito bancario tradizionale tende a considerare eccessivamente rischiosi. Ne consegue che la sua corretta utilizzazione presuppone una pianificazione degli investimenti coerente con le finestre temporali delle misure disponibili. Per le imprese che non dispongono di una funzione finanziaria interna strutturata, il ricorso alla figura del fractional manager consente di integrare competenze direzionali a tempo parziale anche nella programmazione degli investimenti agevolabili.
Gli strumenti di finanza agevolata
Gli strumenti si distinguono principalmente per la forma in cui il vantaggio economico viene attribuito all’impresa. La tabella seguente ne riepiloga le caratteristiche essenziali.
| Strumento | Forma del vantaggio | Effetto per l’impresa | Esempio di applicazione |
|---|---|---|---|
| Contributo a fondo perduto | Somma non rimborsabile, pari a una percentuale delle spese ammissibili | Riduzione diretta del costo dell’investimento | Voucher camerali per la digitalizzazione |
| Finanziamento agevolato | Prestito a tasso inferiore a quello di mercato, talvolta a tasso zero | Minore costo del debito, piano di rimborso definito | Finanziamenti erogati tramite fondi regionali o confidi |
| Contributo in conto interessi | Copertura pubblica di parte degli interessi su un finanziamento bancario | Riduzione degli oneri finanziari | Misure per l’acquisto di beni strumentali |
| Credito d’imposta | Importo da utilizzare in compensazione con imposte e contributi | Riduzione del carico fiscale | Credito d’imposta ZES Unica |
| Garanzia pubblica | Garanzia su una quota del finanziamento bancario | Accesso al credito con minori garanzie personali | Garanzie dei confidi e dei fondi pubblici |
| Agevolazione mista | Combinazione di più forme (ad esempio fondo perduto e finanziamento) | Copertura più ampia del fabbisogno | Fondi per il sostegno di imprese in difficoltà |
Contributi a fondo perduto
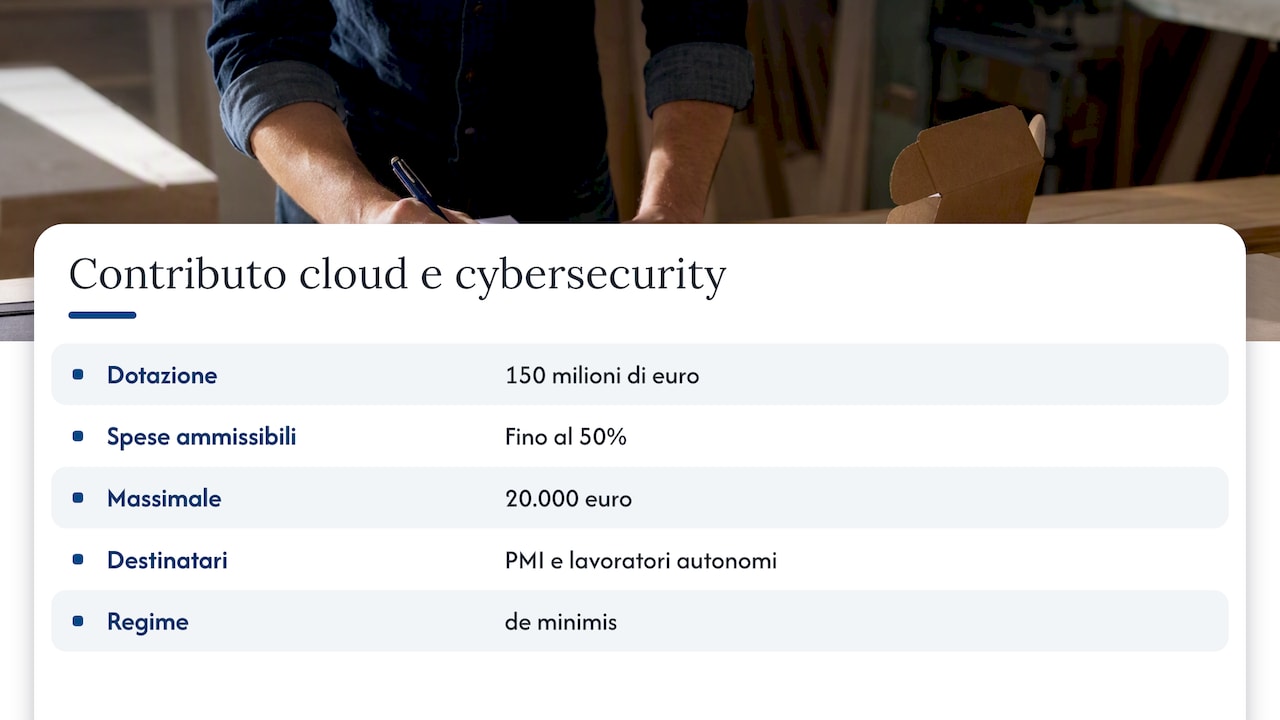
Il contributo a fondo perduto è la forma di aiuto più ricercata, in quanto non comporta obblighi di restituzione, salvo i casi di revoca. L’importo è determinato in percentuale sulle spese ammissibili ed è soggetto a un massimale. A titolo esemplificativo, la misura per i servizi di cloud computing e cybersecurity annunciata dal MIMIT il 3 dicembre 2025 dispone di una dotazione di 150 milioni di euro a favore di PMI e lavoratori autonomi e prevede un contributo fino al 50% delle spese ammissibili, per un importo massimo di 20.000 euro, nel regime de minimis. Sul piano territoriale, numerose Camere di commercio pubblicano bandi analoghi, tra cui il voucher Doppia Transizione 2026 della Camera valdostana.
Finanziamenti agevolati e contributi in conto interessi
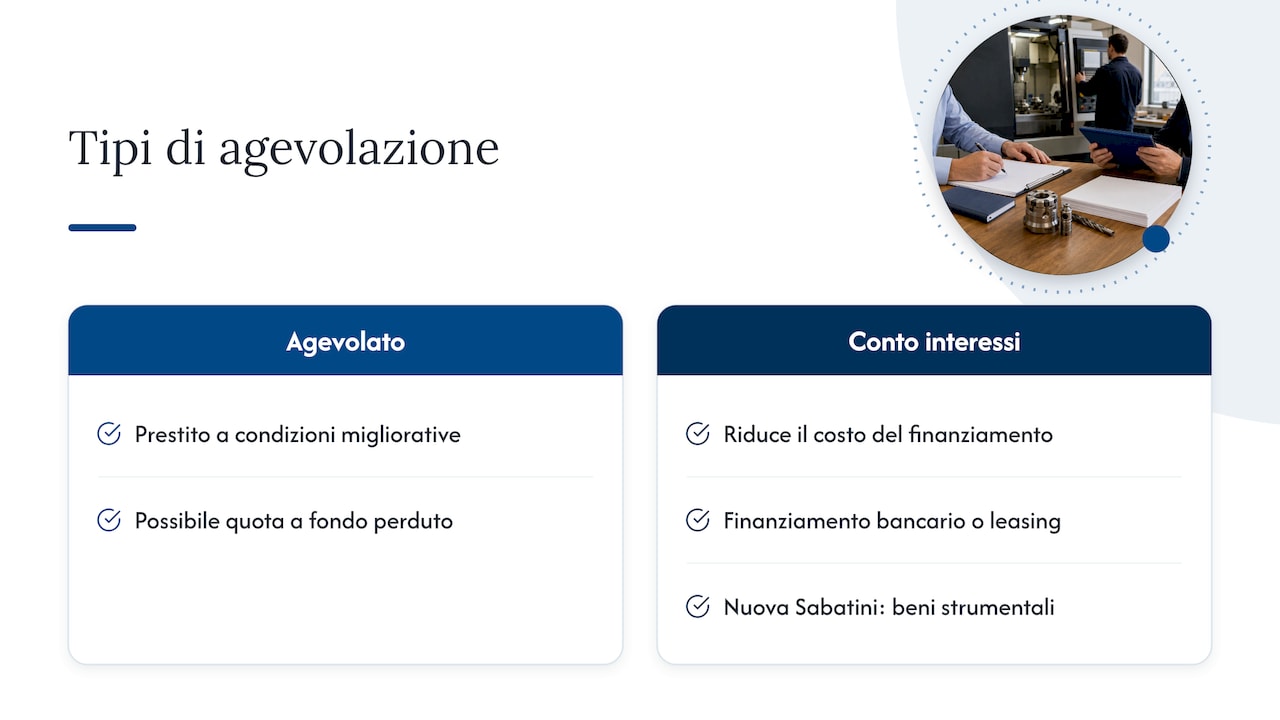
Il finanziamento agevolato prevede la concessione di un prestito a condizioni migliorative, talvolta accompagnato da una quota a fondo perduto. Il contributo in conto interessi, invece, interviene su un finanziamento erogato da una banca, riducendone il costo complessivo: il meccanismo è illustrato nella guida operativa ai contributi in conto interessi. Rientra in questa logica la misura per l’acquisto di beni strumentali nota come Nuova Sabatini, che collega il contributo pubblico a un finanziamento bancario o a un leasing.
Crediti d’imposta
Il credito d’imposta non comporta un’erogazione di denaro, ma consente di ridurre i versamenti dovuti tramite compensazione. Le misure di questo tipo prevedono spesso adempimenti telematici rigorosi. Per il credito d’imposta ZES Unica relativo al 2026, l’Agenzia delle Entrate ha previsto:
- l’agevolazione degli investimenti effettuati dal 1° gennaio 2026 al 31 dicembre 2026;
- l’invio di una comunicazione preventiva dal 31 marzo 2026 al 30 maggio 2026;
- l’invio di una comunicazione integrativa dal 3 gennaio 2027 al 17 gennaio 2027.
Le istruzioni del modello di comunicazione estendono il riferimento temporale anche alle annualità 2027 e 2028 e precisano che sono agevolabili gli investimenti relativi all’acquisizione di beni strumentali destinati a strutture produttive. Un esame dettagliato della misura è disponibile nella guida alla ZES Unica 2026-2028.
Garanzie pubbliche e agevolazioni miste
Le garanzie pubbliche non riducono direttamente il costo dell’investimento, ma agevolano l’accesso al credito, in particolare per le imprese con un merito creditizio non ancora consolidato. Operano in questo ambito anche i confidi, come nel bando a sostegno dell’accesso al credito per le imprese di Parma, Piacenza e Reggio Emilia. Le agevolazioni miste combinano invece più forme di aiuto in un’unica misura, come avviene per il Fondo Salvaguardia imprese.
Come funziona l’accesso alle agevolazioni
Le modalità di accesso sono stabilite dal bando o dal decreto attuativo di ciascuna misura e incidono in modo rilevante sulla strategia di candidatura. Si distinguono, in particolare:
- procedura a sportello: le domande sono esaminate in ordine cronologico di presentazione fino a esaurimento delle risorse;
- procedura valutativa a graduatoria: le domande presentate entro un termine sono valutate secondo criteri di punteggio predeterminati;
- procedura automatica: l’agevolazione spetta al ricorrere dei requisiti, previo eventuale adempimento comunicativo, come avviene per molti crediti d’imposta.
Nelle procedure a sportello la tempestività è decisiva. Come riportato da Money.it, le finestre di apertura possono chiudersi in anticipo per esaurimento dei fondi, circostanza verificatasi nel 2026 per la misura Investimenti sostenibili 4.0, destinata a programmi di investimento innovativi, tecnologicamente avanzati e orientati alla sostenibilità ambientale.
Il ciclo di vita di una pratica di finanza agevolata si articola, di norma, nelle seguenti fasi:
- Scouting: individuazione delle misure compatibili con il profilo dell’impresa (dimensione, sede, codice ATECO, tipologia di investimento).
- Verifica dei requisiti: esame del bando, dei costi ammissibili, del regime di aiuto applicato e dei limiti di cumulo.
- Predisposizione della domanda: raccolta della documentazione, redazione del progetto e dei preventivi, eventuale firma digitale e accreditamento sulla piattaforma del soggetto gestore.
- Concessione: emanazione del provvedimento di concessione e accettazione degli obblighi previsti.
- Realizzazione dell’investimento: esecuzione delle spese nei termini stabiliti, con pagamenti tracciabili e fatture recanti, ove richiesto, il riferimento alla misura.
- Rendicontazione ed erogazione: presentazione della documentazione di spesa, verifica da parte dell’ente e liquidazione dell’aiuto.
- Mantenimento degli obblighi: rispetto dei vincoli successivi, quali il mantenimento dei beni nella struttura produttiva per il periodo previsto.
Cumulabilità delle agevolazioni e del credito d’imposta
La cumulabilità indica la possibilità di beneficiare di più agevolazioni per lo stesso progetto o per gli stessi costi. Si tratta di uno degli aspetti più delicati della finanza agevolata, in quanto un cumulo non consentito può determinare la revoca totale o parziale dei benefici ottenuti. I principi generali che occorre considerare sono i seguenti:
- verifica della norma istitutiva: ciascuna misura stabilisce espressamente se e con quali altri aiuti è cumulabile; in assenza di una previsione chiara, è opportuno richiedere un chiarimento al soggetto gestore;
- identità dei costi ammissibili: il cumulo è generalmente più problematico quando due agevolazioni insistono sulle medesime spese, mentre è di norma ammesso quando riguardano costi diversi;
- limite del costo sostenuto: la somma degli aiuti ricevuti sullo stesso investimento non può portare l’impresa a ottenere un beneficio superiore alla spesa effettivamente sostenuta;
- regime di aiuto applicato: le agevolazioni concesse in regime de minimis sono soggette a un massimale complessivo per impresa calcolato su un arco pluriennale, che deve essere verificato prima di ogni nuova domanda;
- intensità massime: per gli aiuti concessi in base alla disciplina europea degli aiuti di Stato, il cumulo non può superare l’intensità massima prevista per la tipologia di investimento.
Il credito d’imposta Transizione 5.0 ne costituisce un esempio. La misura, secondo le FAQ pubblicate dal MIMIT, riguardava progetti di innovazione avviati dal 1° gennaio 2024 e completati entro il 31 dicembre 2025. Come ricostruito da FISCOeTASSE, il MIMIT ha evidenziato che, in base alle modifiche normative intervenute, il credito è cumulabile con ulteriori agevolazioni previste nell’ambito dei programmi e degli strumenti dell’Unione europea, a condizione che il sostegno complessivo rispetti i limiti fissati dalla norma in relazione ai costi sostenuti.
| Situazione | Esito tendenziale | Verifica necessaria |
|---|---|---|
| Due agevolazioni su costi diversi dello stesso progetto | Generalmente ammesso | Assenza di divieti espressi nei bandi |
| Credito d’imposta e contributo sulle stesse spese | Ammesso solo se previsto | Norma istitutiva del credito e testo del bando |
| Due aiuti de minimis nello stesso periodo | Ammesso entro il massimale | Registro nazionale degli aiuti di Stato e aiuti già ricevuti |
| Aiuto di Stato e aiuto de minimis sugli stessi costi | Ammesso entro l’intensità massima | Disciplina europea applicabile alla misura |
Prima della presentazione di ogni domanda è consigliabile affidare la verifica del cumulo al commercialista o al consulente di finanza agevolata che segue l’impresa, in particolare quando sullo stesso investimento si intende combinare un credito d’imposta con un contributo regionale o camerale.
Organizzare le pratiche di finanza agevolata
La gestione di più pratiche contemporaneamente, frequente per gli studi professionali e per le imprese che investono con continuità, richiede un’organizzazione documentale rigorosa. Come evidenziato dalle analisi di settore, le inefficienze documentali nella fase di rendicontazione rappresentano una delle cause principali di decadenza dal beneficio. Gli elementi su cui intervenire sono i seguenti:
- calendario unico delle scadenze: apertura degli sportelli, termini di presentazione, comunicazioni integrative, termini di realizzazione e di rendicontazione;
- archivio per pratica: preventivi, contratti, fatture, quietanze di pagamento, perizie e dichiarazioni, conservati con una struttura omogenea;
- tracciabilità delle spese: pagamenti effettuati con strumenti tracciabili e riconducibili alle singole voci di costo ammesse;
- registro degli aiuti ricevuti: elenco aggiornato delle agevolazioni ottenute, con indicazione del regime e dei costi coperti, utile per la verifica del cumulo;
- condivisione controllata: scambio dei documenti tra impresa, commercialista e consulente in uno spazio comune, senza dispersione tra posta elettronica e supporti diversi.
La riduzione degli adempimenti manuali è un obiettivo comune a molti settori professionali; le leve per ridurre la burocrazia individuate in altri contesti, come la centralizzazione delle informazioni e l’automazione delle attività ripetitive, trovano applicazione anche nella gestione delle pratiche agevolative.
Il nostro punto di vista
Riteniamo che la finanza agevolata debba essere considerata una componente strutturale della pianificazione finanziaria dell’impresa e non un’entrata occasionale. L’esperienza maturata nel confronto quotidiano tra profili aziendali e bandi indica che la difficoltà principale non risiede nella scarsità delle misure, ma nella loro frammentazione: lo stesso investimento in digitalizzazione o in macchinari può essere sostenuto da un voucher camerale, da un bando regionale, da una misura nazionale o da un credito d’imposta, ciascuno con requisiti, scadenze e regole di cumulo differenti.
Per questa ragione, consideriamo determinanti tre elementi: una selezione dei bandi fondata su dati oggettivi dell’impresa, quali partita IVA, codice ATECO e obiettivi di investimento; una gestione integrata di candidature e documenti in un unico spazio; il supporto di consulenti esperti lungo l’intero ciclo della pratica, inclusa la rendicontazione. Un catalogo generico di bandi non è sufficiente se non è accompagnato dalla verifica di compatibilità e dal presidio delle scadenze successive alla concessione.
— Ufficio
Come Finanzia supporta imprese e professionisti
Finanzia confronta in modo automatico il profilo dell’impresa con i bandi di finanza agevolata disponibili, segnala i nuovi bandi compatibili e mette a disposizione documentazione precompilata e il supporto di consulenti esperti nella candidatura. Per le imprese è disponibile il Piano Impresa, al costo di 20 euro al mese, attivabile dopo un periodo di prova gratuito. I commercialisti possono gestire più clienti, monitorare le scadenze e condividere documenti tramite l’Account Studio professionale, mentre le società di finanza agevolata dispongono di un CRM dedicato alla gestione di clienti e pratiche.
Domande frequenti
Che cosa si intende per finanza agevolata?
Per finanza agevolata si intende l’insieme delle misure pubbliche, europee, nazionali, regionali e locali, che consentono alle imprese di sostenere investimenti e spese di sviluppo a condizioni più favorevoli di quelle di mercato. Le forme principali sono il contributo a fondo perduto, il finanziamento agevolato, il contributo in conto interessi, il credito d’imposta e la garanzia pubblica.
Di che cosa si occupa un consulente di finanza agevolata?
Il consulente di finanza agevolata individua le misure compatibili con il profilo dell’impresa, verifica i requisiti e i limiti di cumulo, predispone la domanda e assiste l’impresa nella realizzazione dell’investimento e nella rendicontazione. In molti casi opera in collaborazione con il commercialista dell’impresa, che conosce la situazione contabile e fiscale del beneficiario.
Quanto costa un consulente di finanza agevolata?
Non esiste una tariffa standard: il compenso dipende dalla complessità della misura, dall’importo richiesto e dalle attività incluse, e può essere articolato in una quota fissa, in una componente commisurata all’agevolazione ottenuta o in una combinazione delle due. È opportuno verificare in sede contrattuale se l’incarico comprende anche la rendicontazione, che rappresenta una fase onerosa e determinante.
Quali sono le novità della finanza agevolata nel 2026?
Nel 2026 sono operativi, tra gli altri, il credito d’imposta ZES Unica per gli investimenti nel Mezzogiorno, con comunicazione integrativa prevista dal 3 al 17 gennaio 2027, e numerosi voucher camerali per la doppia transizione digitale ed ecologica. Poiché le misure e le relative dotazioni variano nel corso dell’anno, è necessario consultare costantemente le fonti ufficiali e i provvedimenti attuativi.
Fonti
- Money.it, Cos’è la finanza agevolata?
- MIMIT, 150 milioni per PMI e lavoratori autonomi per cloud computing e cybersecurity
- Agenzia delle Entrate, Credito d’imposta ZES Unica 2026: come e quando
- Agenzia delle Entrate, Istruzioni comunicazione ZES Unica
- MIMIT, Investimenti sostenibili 4.0 (2026)
- MIMIT, FAQ Transizione 5.0
- FISCOeTASSE, Transizione 5.0: le novità sulla cumulabilità del credito d’imposta
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 14 min
Audit energetico e agevolazioni per le imprese: guida 2026
Audit energetico e agevolazioni per le imprese: guida 2026 ! Illustrazione geometrica che collega il consumo energetico agli incentivi L'audit energetico, denominato nella normativa italiana diagnosi energetica, costituisce per le grandi imprese e per le imprese energivore un adempimento obbligatorio ai sensi del D.
- Guide 8 min
Agevolazioni acquisto macchinari 2026: cosa conviene alle imprese
Agevolazioni acquisto macchinari 2026: cosa conviene alle imprese ! Illustrazione geometrica del sostegno agli investimenti in macchinari Per acquistare o sostituire macchinari in Italia le misure più rilevanti sono la Nuova Sabatini, l'Iperammortamento e i bandi INAIL (ISI): combinate con criterio possono ridurre in modo sensibile il costo netto dell'investimento.
- Guide 11 min
Fideiussione per bandi: requisiti e checklist per le imprese
Fideiussione per bandi: requisiti e checklist per le imprese ! Garanzia geometrica che collega l'impresa all'anticipo La fideiussione per bandi è una garanzia a prima richiesta che tutela l'ente erogatore rispetto all'anticipazione di un contributo pubblico.