Piano di investimenti per un bando: contenuti e cronoprogramma
Il piano di investimenti richiesto da un bando è il documento con cui l’impresa descrive che cosa intende acquistare o realizzare, per quale importo, entro quali tempi e con quali risorse, e costituisce la base su cui il soggetto gestore valuta l’ammissibilità delle spese, calcola l’agevolazione e, successivamente, verifica la rendicontazione. Un piano redatto correttamente deve essere coerente con le regole della misura prescelta: voci di spesa ammissibili, soglie minime e massime, data di avvio del programma, durata e modalità di erogazione. Nelle sezioni che seguono sono illustrati i contenuti del piano, la costruzione del cronoprogramma, i controlli preliminari e gli obblighi successivi alla concessione, con riferimento a misure nazionali gestite da Invitalia e dal Ministero delle Imprese e del Made in Italy.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- Il piano di investimenti si costruisce partendo dall’obiettivo aziendale e dalle singole voci di spesa, e solo dopo si individua il bando che copre ciascuna voce.
- Ogni bando fissa spese ammissibili, importi minimi e massimi e percentuali di agevolazione: nel bando Investimenti Sostenibili 4.0 del 2025, ad esempio, le spese agevolabili devono essere comprese tra 750.000 e 5.000.000 di euro.
- Il cronoprogramma indica le fasi del programma (ordini, consegne, installazioni, pagamenti) e deve rispettare la data di avvio consentita, di norma successiva alla presentazione della domanda.
- Le erogazioni avvengono per stati di avanzamento lavori (SAL), le cui soglie minime dipendono dal cronoprogramma approvato.
- Requisiti, documenti e dichiarazioni vanno verificati prima della candidatura, poiché le dichiarazioni non veritiere possono avere rilevanza penale.
Indice
- Che cosa si intende per piano di investimenti
- Dal progetto al bando: come si individua l’agevolazione adatta
- Contenuti del piano: spese, importi e coperture
- Il cronoprogramma degli investimenti
- Requisiti da verificare prima della domanda
- Documenti ed errori ricorrenti
- Avanzamento e rendicontazione
- Il punto di vista di Finanzia
- Finanzia per la ricerca del bando e la candidatura
- Domande frequenti
- Fonti
Che cosa si intende per piano di investimenti
Nella prassi della finanza agevolata, il piano di investimenti è la sezione della domanda, talvolta un allegato con modulistica dedicata, in cui il programma imprenditoriale viene tradotto in voci di spesa quantificate. Il soggetto gestore non valuta un’intenzione generica, ma un elenco di beni e servizi, ciascuno associato a una categoria di spesa prevista dal bando, a un importo al netto dell’IVA, a un fornitore o a un preventivo e a una tempistica di realizzazione.
Il documento svolge tre funzioni distinte:
- funzione istruttoria: consente di verificare che le spese rientrino tra quelle ammissibili e che l’importo complessivo rispetti le soglie del bando;
- funzione di calcolo: costituisce la base su cui viene determinata l’agevolazione, sia essa contributo a fondo perduto, finanziamento agevolato, credito d’imposta o una combinazione di queste forme;
- funzione di controllo: diventa il parametro con cui, in fase di rendicontazione, gli investimenti realizzati vengono confrontati con quelli programmati.
Ne consegue che il piano non può essere modificato liberamente dopo la concessione: le variazioni sono di norma ammesse solo nei limiti e con le procedure previsti dal singolo bando.
Dal progetto al bando: come si individua l’agevolazione adatta
La sequenza corretta prevede che l’impresa definisca prima l’obiettivo di business (ampliamento della capacità produttiva, digitalizzazione dei processi, efficientamento energetico, ingresso in nuovi mercati), poi il piano di investimento, e solo successivamente verifichi quali incentivi coprano le spese individuate. Procedere in senso inverso, adattando il progetto al primo bando disponibile, espone al rischio di programmi incoerenti con la strategia aziendale e di difficile rendicontazione.
L’individuazione del bando compatibile richiede il confronto tra il profilo dell’impresa e i requisiti di accesso. Già in fase di domanda, ad esempio, il bando Investimenti Sostenibili 4.0 del 2025 richiede l’indicazione della dimensione d’impresa, del codice ATECO e della sede in cui viene realizzato il programma. Gli elementi su cui si basa la selezione sono pertanto:
- dati anagrafici e dimensionali: forma giuridica, dimensione (micro, piccola, media o grande impresa), data di costituzione;
- codice ATECO: numerosi bandi escludono o privilegiano determinati settori;
- localizzazione dell’investimento: le misure regionali e quelle territoriali, come il credito d’imposta ZES unica 2026, sono riservate a investimenti realizzati in specifiche aree;
- natura delle spese: beni materiali, beni immateriali, servizi di consulenza, opere murarie;
- dimensione del programma: soglie minime e massime di spesa.
Il medesimo programma può trovare copertura in strumenti differenti. Un investimento nei processi produttivi di una PMI può essere valutato rispetto all’Avviso FESR 1/2022 per le PMI; un’impresa lombarda può verificare la Linea impresa efficiente di Regione Lombardia; un’impresa trentina può considerare gli aiuti per investimenti fissi della Provincia di Trento. L’elenco aggiornato delle misure è consultabile nella sezione dei bandi di finanza agevolata.
Contenuti del piano: spese, importi e coperture
Le voci di spesa
Per ciascuna voce il piano dovrebbe riportare almeno: descrizione del bene o del servizio, categoria di spesa secondo la classificazione del bando, importo al netto dell’IVA, fornitore e riferimento al preventivo, unità locale di destinazione e periodo previsto di acquisizione. Le categorie più ricorrenti sono:
- macchinari, impianti e attrezzature nuovi di fabbrica;
- programmi informatici e soluzioni digitali;
- brevetti, licenze e altri beni immateriali;
- opere murarie e impiantistiche, entro i limiti percentuali fissati dal bando;
- servizi di consulenza connessi al programma, quando previsti.
Le spese non ammissibili
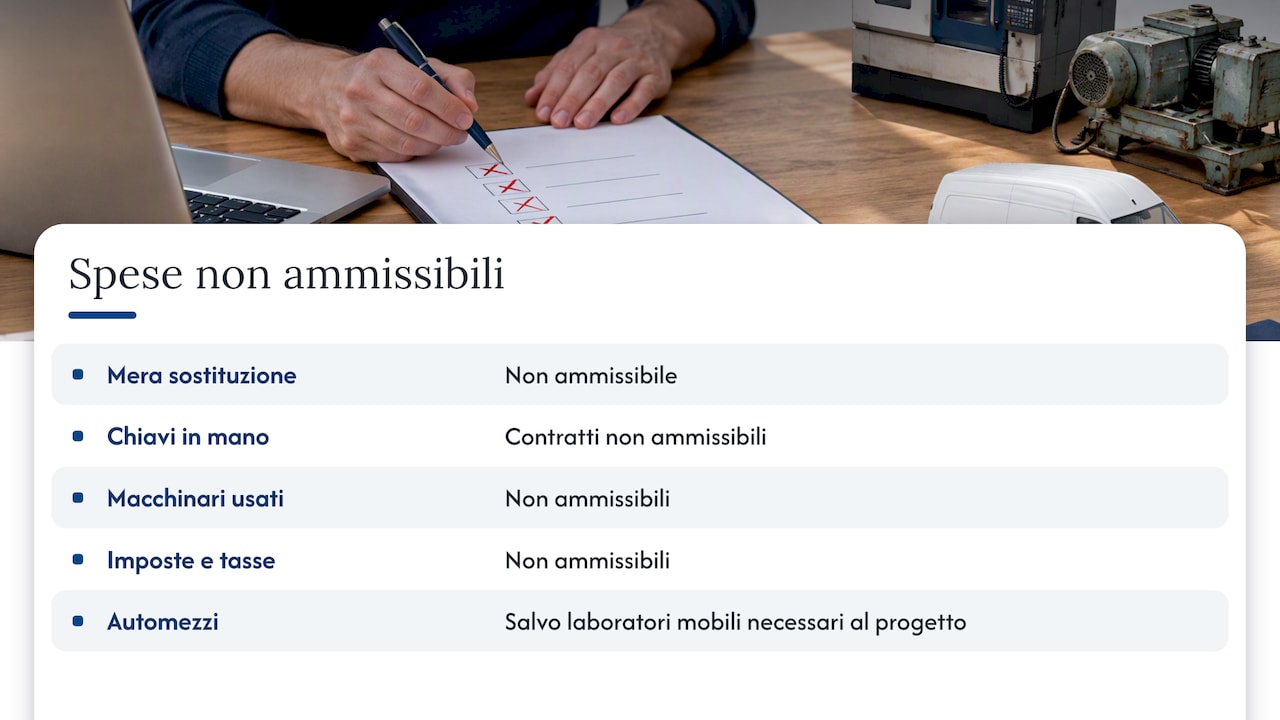
Ogni bando contiene un elenco di esclusioni, che occorre confrontare con il piano prima della domanda. Le linee guida di rendicontazione di Smart&Start Italia, aggiornate al 1° agosto 2024, offrono un esempio rappresentativo: non sono ammissibili gli investimenti di mera sostituzione, i contratti chiavi in mano, i macchinari usati, le imposte e tasse e gli automezzi, salvo i laboratori mobili necessari al progetto. Esclusioni analoghe ricorrono, con formulazioni diverse, in numerose altre misure.
Importi, soglie e forma dell’agevolazione
Gli importi del piano devono collocarsi all’interno dei limiti fissati dal bando. La tabella che segue sintetizza, a titolo esemplificativo, i parametri del bando Investimenti Sostenibili 4.0 2025, il cui oggetto riguarda investimenti innovativi e sostenibili coerenti con il piano nazionale Transizione 4.0.
| Parametro | Regola del bando IS4 2025 | Effetto sul piano di investimenti |
|---|---|---|
| Spese agevolabili | tra 750.000 e 5.000.000 di euro | il totale del piano deve rientrare nell’intervallo |
| Rapporto con il fatturato | spese non superiori al 70% del fatturato | il piano va dimensionato sui dati di bilancio |
| Forma dell’agevolazione | contributo in conto impianti e finanziamento agevolato | le due quote vanno indicate distintamente |
| Percentuale massima richiedibile | 75% dell’importo agevolabile | la parte restante resta a carico dell’impresa |
| Erogazione | non più di tre SAL, ciascuno pari almeno al 25% dell’investimento ammesso, salvo l’ultimo | il cronoprogramma deve prevedere tranche di spesa coerenti |
Il dato sulla percentuale massima evidenzia un aspetto spesso trascurato: il contributo pubblico non copre di norma l’intero investimento, e il piano deve indicare con quali mezzi propri o finanziamenti bancari viene sostenuta la quota non agevolata. Per la copertura di tale quota possono essere valutati strumenti complementari, come i finanziamenti agevolati erogati dai confidi, nel rispetto delle regole di cumulo previste dalle misure interessate.
Il cronoprogramma degli investimenti
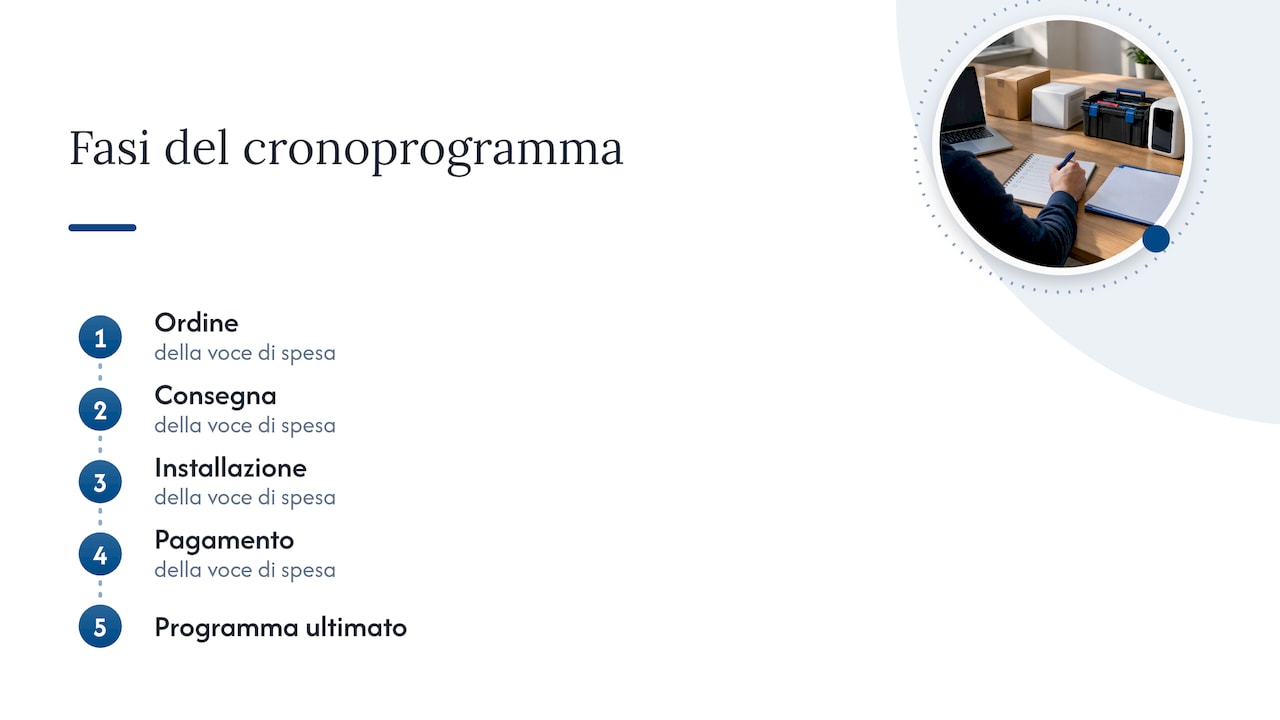
Il cronoprogramma è la rappresentazione temporale del piano: indica quando ciascuna voce di spesa viene ordinata, consegnata, installata e pagata, e quando l’intero programma si considera ultimato. È l’elemento del piano su cui si concentrano più frequentemente le criticità, poiché una tempistica incompatibile con il bando può rendere inammissibili spese altrimenti regolari.
Fasi e traguardi da indicare
Un cronoprogramma completo riporta, per ciascuna voce o gruppo di voci:
- presentazione della domanda, che costituisce di norma il termine iniziale per l’avvio del programma;
- firma dei contratti o degli ordini, cioè il primo impegno giuridicamente vincolante verso i fornitori;
- consegna e installazione dei beni, con l’eventuale collaudo;
- pagamenti, distinti per acconti e saldi;
- traguardi di spesa corrispondenti agli stati di avanzamento lavori;
- ultimazione del programma, entro il termine massimo previsto dal bando o dal provvedimento di concessione.
Avvio del programma ed effetto di incentivazione
Per gli aiuti concessi in regime di esenzione, l’effetto di incentivazione previsto dall’art. 6 del Regolamento (UE) 651/2014 richiede che la domanda di aiuto sia presentata prima dell’avvio dei lavori relativi al progetto. Nel caso della Nuova Sabatini, il Ministero chiarisce nelle proprie domande frequenti che il programma d’investimento deve essere avviato in data successiva alla presentazione della domanda. Nella maggior parte dei casi, pertanto, un ordine confermato prima della domanda può compromettere l’ammissibilità della spesa o dell’intero programma: la nozione di avvio e le eventuali eccezioni vanno verificate nel testo del singolo bando.
Quando alla misura è associato un Codice Unico di Progetto (CUP), il cronoprogramma deve tenerne conto, poiché il codice va riportato, ove possibile, nella causale dei pagamenti secondo le indicazioni della misura.
Coordinamento tra cronoprogramma, budget e periodo di ammissibilità
Il cronoprogramma deve essere coerente con il budget sotto tre profili:
- periodo di ammissibilità: sono agevolabili solo le spese sostenute nella finestra temporale prevista dal bando o dal decreto di concessione;
- soglie dei SAL: le tranche di spesa devono raggiungere gli importi minimi richiesti per ciascuna richiesta di erogazione;
- sostenibilità finanziaria: le uscite devono essere compatibili con la liquidità disponibile, poiché l’impresa anticipa di norma i pagamenti prima di ricevere le erogazioni.
La tabella seguente mostra un esempio di cronoprogramma per un programma ipotetico di 1.200.000 euro presentato su una misura con erogazione in tre SAL da almeno il 25%.
| Fase | Periodo indicativo | Attività | Spesa cumulata |
|---|---|---|---|
| 0 | mese 0 | presentazione della domanda | 0 € |
| 1 | mesi 1-3 | ordini di macchinari e licenze software | 0 € |
| 2 | mesi 4-8 | consegna, installazione e pagamento della prima linea | 360.000 € (30%) |
| 3 | mesi 9-14 | seconda linea e integrazione dei sistemi | 780.000 € (65%) |
| 4 | mesi 15-18 | collaudi, formazione, saldo ai fornitori | 1.200.000 € (100%) |
L’esempio ha valore illustrativo: durata del programma, numero di SAL e soglie devono essere ricavati dal bando effettivamente scelto.
Requisiti da verificare prima della domanda
Prima della candidatura è necessario verificare, oltre ai requisiti soggettivi del bando, alcune condizioni ricorrenti in quasi tutte le misure:
- regolarità contributiva, attestata dal DURC;
- assenza di procedure concorsuali e di situazioni di difficoltà;
- capienza residua nei massimali degli aiuti de minimis, quando la misura è concessa in tale regime;
- regole di cumulo con altre agevolazioni ottenute sulle stesse spese;
- modalità e finestre di presentazione della domanda.
Per i crediti d’imposta, la procedura può articolarsi in più fasi. Nel caso del credito ZES unica, l’Agenzia delle Entrate distingue tra la comunicazione con cui si indicano gli investimenti programmati e la comunicazione integrativa con cui se ne attesta la realizzazione: entrambe rientrano tra gli adempimenti per la fruizione del beneficio e vanno inviate nelle finestre fissate per ciascuna annualità. Le finestre aggiornate sono riportate sul sito dell’Agenzia e nelle schede del credito d’imposta ZES unica 2027 e del credito ZES unica 2028.
Documenti ed errori ricorrenti
La documentazione a corredo del piano comprende di norma: preventivi dei fornitori, ultimi bilanci approvati o dichiarazioni fiscali, visura camerale, dichiarazioni sostitutive relative ai requisiti, eventuali relazioni tecniche o perizie e, per gli investimenti in immobili, titoli di disponibilità dell’unità locale.
Particolare attenzione va posta alle dichiarazioni sostitutive di atto notorio: come ricordato dal sistema camerale piemontese in un incontro informativo sui bandi FESR, dichiarazioni non veritiere possono avere rilevanza penale, la sostanza del progetto è oggetto di valutazione e le autorità possono rilevare incongruenze tra le posizioni assunte dall’impresa su diversi strumenti agevolativi.
Gli errori più frequenti nella redazione del piano sono:
- ordini o acconti versati prima della presentazione della domanda;
- inclusione di spese escluse, come beni usati, mera sostituzione o automezzi non ammessi;
- preventivi generici, privi di dettaglio sulle singole componenti;
- importi indicati comprensivi di IVA quando il bando richiede valori netti;
- cronoprogrammi che non consentono di raggiungere le soglie minime dei SAL;
- incoerenza tra il piano presentato su un bando e quanto dichiarato su un’altra misura per le stesse spese.
Avanzamento e rendicontazione
Dopo la concessione, il cronoprogramma approvato diventa il riferimento per le richieste di erogazione. Le soglie variano da misura a misura:
- per Smart&Start Italia la rendicontazione avviene in non più di cinque SAL, ciascuno con titoli di spesa pari ad almeno il 10% dell’investimento ammesso, salvo il saldo; l’impresa documenta i pagamenti e la corrispondenza tra investimenti realizzati e programmati;
- per Investimenti Sostenibili 4.0, secondo la guida alle richieste di erogazione, le agevolazioni sono erogate in non più di tre SAL, ciascuno pari ad almeno il 25% dell’investimento ammesso, salvo l’ultimo.
I pagamenti devono essere tracciabili e provenire da conti correnti intestati all’impresa beneficiaria; ove possibile, la causale riporta il CUP o il riferimento alla misura. Un sistema interno di monitoraggio, che confronti per ciascuna voce l’importo programmato, quello fatturato e quello pagato, consente di individuare per tempo gli scostamenti e di valutare l’eventuale richiesta di variazione nei termini previsti.
Il punto di vista di Finanzia
Riteniamo che la qualità di un piano di investimenti dipenda, prima ancora che dalla compilazione dei moduli, dalla scelta del bando corretto. Un programma ben costruito perde valore se presentato su una misura che non ne riconosce le spese, non è aperta nella regione di destinazione o esclude il codice ATECO dell’impresa.
Per questo motivo la nostra piattaforma confronta il profilo aziendale, compresi partita IVA, codice ATECO e obiettivi di investimento, con i bandi disponibili e segnala quelli compatibili, anche al momento della loro pubblicazione. Il matching automatico consente di impostare il piano già sulle regole della misura più adatta, anziché adattarlo a posteriori.
Riteniamo inoltre che candidatura, documenti e scadenze debbano essere gestiti in un unico spazio: la documentazione precompilata e il supporto dei nostri consulenti esperti accompagnano l’impresa dalla redazione del piano alla presentazione della domanda, mentre commercialisti e consulenti possono seguire più clienti, monitorare le scadenze e condividere i documenti nello stesso ambiente.
Ufficio
Finanzia per la ricerca del bando e la candidatura
Con il Piano Impresa, al costo di 20 € al mese dopo il periodo di prova gratuito, l’impresa riceve la segnalazione dei bandi compatibili con il proprio profilo, gli avvisi sui nuovi bandi e l’accesso al supporto dei consulenti per la candidatura.
Le condizioni del piano sono riportate nella pagina dedicata al Piano Impresa di Finanzia; gli studi professionali che seguono più clienti possono consultare l’account per commercialisti.
Domande frequenti
Il piano di investimenti può essere modificato dopo la concessione?
Le variazioni sono generalmente ammesse entro i limiti e con le procedure previste dal bando, spesso previa comunicazione o autorizzazione del soggetto gestore. Le modifiche sostanziali, che alterano gli obiettivi o la natura del programma, possono comportare la revoca. È opportuno verificare le regole sulle variazioni prima di sostituire un fornitore o un bene.
Gli importi del piano vanno indicati con o senza IVA?
Nella maggior parte dei bandi gli importi sono indicati al netto dell’IVA, poiché l’imposta recuperabile non costituisce spesa ammissibile. Il criterio applicabile è comunque indicato nella modulistica del bando.
Un macchinario ordinato prima della domanda è agevolabile?
Nelle misure che richiedono l’effetto di incentivazione, il programma deve essere avviato dopo la presentazione della domanda, e un ordine vincolante anteriore può rendere inammissibile la spesa o l’intero programma. La definizione di avvio e le eventuali eccezioni sono stabilite dal singolo bando.
Quanto deve durare il cronoprogramma?
La durata massima è fissata dal bando o dal provvedimento di concessione e varia in funzione della misura. Il cronoprogramma deve inoltre prevedere tranche di spesa sufficienti a raggiungere le soglie minime dei SAL.
Chi redige il piano di investimenti?
Il piano è predisposto dall’impresa, di norma con il supporto del commercialista o di un consulente di finanza agevolata. Sulla piattaforma Finanzia il lavoro è affiancato dal matching con i bandi compatibili e dalla documentazione precompilata.
Fonti
- Invitalia, Investimenti Sostenibili 4.0 2025: guida alla presentazione della domanda
- Invitalia, Investimenti Sostenibili 4.0 2025: cosa si può fare
- Invitalia, Investimenti Sostenibili 4.0: guida alle richieste di erogazione
- Invitalia, Smart&Start Italia: linee guida di rendicontazione
- Agenzia delle Entrate, credito d’imposta ZES unica: come e quando
- Unioncamere Piemonte, presentazione sui bandi FESR
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Agevolazioni
- Agevolazioni 14 min
Incentivi per la formazione dei dipendenti: strumenti attivi nel 2026
Incentivi per la formazione dei dipendenti: strumenti attivi nel 2026 ! Illustrazione geometrica dei percorsi di finanziamento per la formazione Nel 2026 un'impresa italiana può finanziare la formazione dei propri dipendenti con quattro strumenti principali: i Fondi interprofessionali per la formazione continua, alimentati dal contributo obbligatorio dello 0,30% già versato all'INPS; il Fondo Nuove Competenze, giunto alla terza edizione; i bandi regionali, provinciali e settoriali a fondo perduto; le misure ministeriali dedicate allo sviluppo delle competenze nelle PMI.
- Agevolazioni 14 min
Contributi per le fiere alle PMI: bandi e voucher 2026
Contributi per le fiere alle PMI: bandi e voucher 2026 ! Illustrazione geometrica di supporto per fiere I contributi per la partecipazione delle PMI alle fiere sono erogati in Italia su tre livelli distinti: il livello nazionale, con il buono del Ministero delle Imprese e del Made in Italy gestito da Invitalia; il livello regionale, con i voucher finanziati dai programmi FESR 2021-2027; il livello camerale, con i bandi fiere delle singole Camere di commercio.
- Agevolazioni 14 min
Voucher connettività per le imprese nel 2026: misure attive e requisiti
Voucher connettività per le imprese nel 2026: misure attive e requisiti ! Rappresentazione geometrica del voucher e della connettività Nel 2026 non è aperto un nuovo voucher connettività nazionale per le imprese.