Equity o reward crowdfunding: differenze, regole e scelta
La scelta tra equity e reward crowdfunding dipende da ciò che l’impresa è disposta a offrire in cambio dei fondi: nell’equity crowdfunding gli investitori sottoscrivono quote o azioni e diventano soci, mentre nel reward crowdfunding i sostenitori finanziano un progetto e ricevono una ricompensa, di norma un prodotto o un servizio, senza entrare nel capitale. Ne derivano differenze sostanziali in termini di disciplina applicabile, obblighi fiscali, tempi di preparazione e profilo dei finanziatori. Di seguito si illustrano il funzionamento dei due modelli, il quadro normativo italiano ed europeo e i criteri utili per individuare lo strumento più adatto al proprio progetto.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- Equity crowdfunding: l’impresa cede una parte del capitale; l’investitore acquisisce una partecipazione e ne sopporta il rischio, compreso quello di illiquidità.
- Reward crowdfunding: il sostenitore riceve una ricompensa non finanziaria; per l’Agenzia delle Entrate, nel caso esaminato nel 2018, la ricompensa equivale a una cessione di beni da fatturare.
- Regole: le piattaforme di equity crowdfunding sono soggette al Regolamento (UE) 2020/1503, con Consob e Banca d’Italia quali autorità competenti in Italia.
- Restituzione dei fondi: nei modelli “tutto o niente”, se la soglia minima non è raggiunta entro il termine, le somme tornano ai contributori.
- Scelta: il reward è indicato per prodotti da validare sul mercato; l’equity per imprese con un piano di crescita che richiede capitale di rischio.
Indice
- I modelli di crowdfunding a confronto
- Reward crowdfunding: funzionamento della campagna
- Equity crowdfunding: funzionamento e diritti degli investitori
- Tabella di confronto tra i due modelli
- Criteri per scegliere lo strumento adatto
- Crowdfunding e finanza agevolata
- Il punto di vista di Finanzia
- Domande frequenti
- Fonti
I modelli di crowdfunding a confronto
Il crowdfunding è una forma di finanziamento collettivo con cui un progetto, una causa o un’impresa raccoglie risorse da un numero elevato di soggetti, generalmente attraverso una piattaforma online. Secondo la guida della Commissione europea sul crowdfunding, i modelli si distinguono in base a ciò che il finanziatore riceve in cambio del proprio contributo.
Le tipologie comunemente individuate sono le seguenti:
- Donation crowdfunding: il contributo è una liberalità, senza alcuna controprestazione; è tipico delle cause sociali e degli enti non profit.
- Reward crowdfunding: il contributo dà diritto a una ricompensa, spesso il prodotto stesso in anteprima o a condizioni riservate.
- Lending crowdfunding: il contributo assume la forma di un prestito, rimborsato con interessi.
- Equity crowdfunding: il contributo è un investimento nel capitale dell’impresa, in cambio di quote o azioni.
Lending ed equity rientrano nel cosiddetto crowdinvesting, in quanto il finanziatore si attende un ritorno economico; donation e reward, al contrario, non comportano un rendimento finanziario. La domanda “equity o reward” coincide quindi, nella sostanza, con la scelta tra cedere capitale e vendere in anticipo un prodotto.
Reward crowdfunding: funzionamento della campagna
Nel reward crowdfunding il proponente presenta un progetto, fissa un obiettivo di raccolta e definisce le ricompense riservate a chi lo sostiene. L’Agenzia delle Entrate, nella risposta n. 137/2018, lo definisce come il finanziamento di un progetto in cambio di una ricompensa generalmente non monetaria, con la piattaforma che opera quale intermediario tra proponente e sostenitori.
Le fasi operative
Una campagna di reward crowdfunding si articola, di norma, nelle seguenti fasi:
- Definizione del progetto: descrizione del prodotto o del servizio, dello stato di avanzamento (idea, prototipo, preserie) e dell’utilizzo previsto dei fondi.
- Fissazione della soglia e del termine: l’obiettivo minimo deve coprire i costi di produzione, di spedizione, le commissioni della piattaforma e gli oneri fiscali; la durata è stabilita in anticipo.
- Progettazione delle ricompense: livelli di contributo crescenti, a ciascuno dei quali corrisponde una ricompensa (ringraziamento, prodotto in anteprima, edizione limitata, esperienza dedicata), con indicazione dei tempi di consegna stimati.
- Pubblicazione e promozione: la campagna viene pubblicata sulla piattaforma e sostenuta con attività di comunicazione verso la rete del proponente, la stampa di settore e le comunità di riferimento.
- Chiusura della raccolta: allo scadere del termine si verifica il raggiungimento della soglia.
- Produzione e consegna: in caso di esito positivo, il proponente riceve i fondi e deve realizzare e consegnare le ricompense promesse ai sostenitori.
Il modello “tutto o niente”
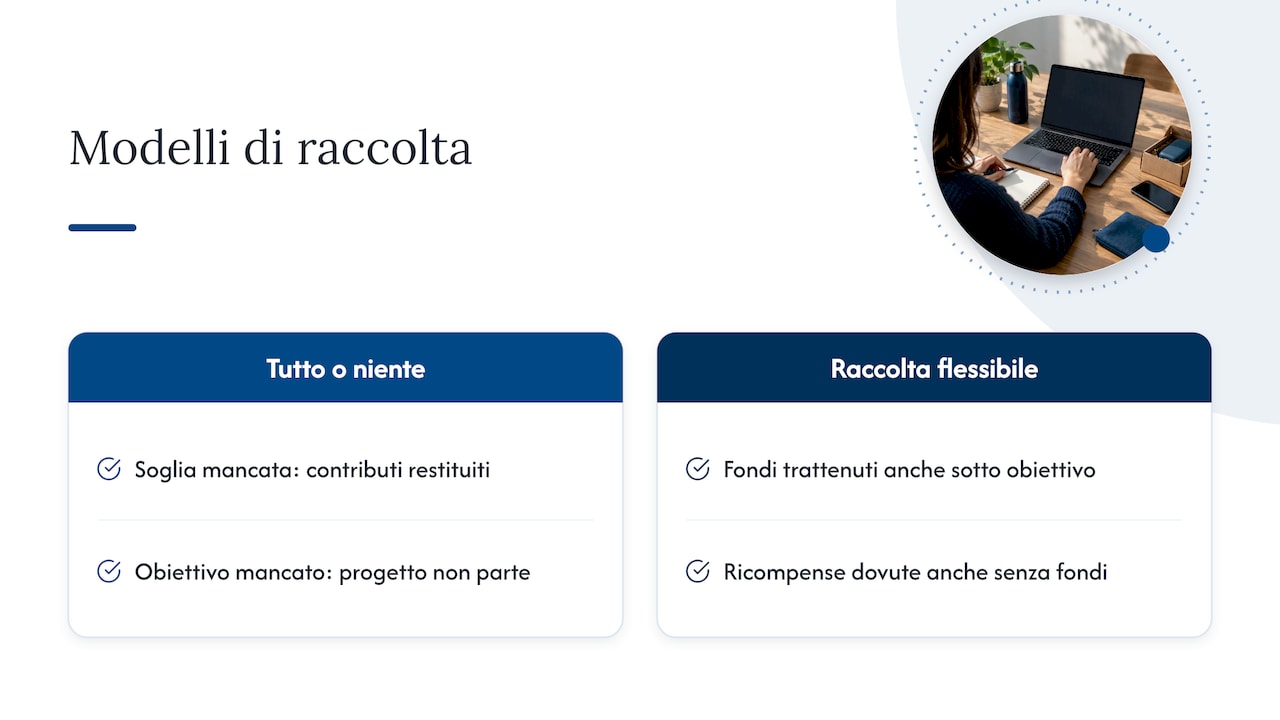
Nel caso descritto dall’Agenzia delle Entrate, i fondi sono erogati al proponente solo se, entro il termine, la soglia minima è raggiunta; in caso contrario l’operazione non si realizza e i contributi sono restituiti. La Commissione europea rileva che molte piattaforme operano secondo questo modello, detto anche all-or-nothing. In alternativa, alcune piattaforme consentono una raccolta flessibile, in cui il proponente trattiene quanto raccolto anche senza raggiungere l’obiettivo.
La scelta tra le due formule non è formale. Con il “tutto o niente” il mancato obiettivo impedisce l’avvio del progetto, ma tutela il proponente dal dover consegnare ricompense senza disporre di risorse sufficienti a produrle. Con la raccolta flessibile i fondi sono comunque acquisiti, ma l’obbligo di consegna permane anche quando le somme non coprono i costi.
Trattamento fiscale delle ricompense
Nella risposta n. 137/2018 l’Agenzia delle Entrate ha qualificato la ricompensa come cessione del bene promesso: una volta raggiunta la soglia, il proponente deve fatturare la cessione, e i proventi seguono la disciplina del lavoro autonomo o del reddito d’impresa, a seconda dell’attività svolta. Ne consegue che il contributo del sostenitore non è assimilabile a una donazione e che la pianificazione della campagna deve includere IVA e imposte sul reddito. Trattandosi di un interpello riferito a un caso specifico, l’inquadramento della propria campagna va verificato con il commercialista prima della pubblicazione, in particolare quando le ricompense comprendono servizi, beni prodotti all’estero o spedizioni verso altri Paesi.
Vantaggi e limiti
Il principale vantaggio del reward crowdfunding consiste nella validazione del mercato: la Commissione europea sottolinea che il crowdfunding consente alle imprese di verificare l’interesse per un prodotto e di raccogliere riscontri prima dell’investimento produttivo. Il proponente conserva inoltre l’intero controllo della società. I limiti riguardano l’importo raccoglibile, generalmente proporzionato alla capacità di attrarre acquirenti finali, e il rischio operativo legato a ritardi o difetti nella consegna, che incide direttamente sulla reputazione del marchio.
Equity crowdfunding: funzionamento e diritti degli investitori
Nell’equity crowdfunding l’impresa offre al pubblico, tramite una piattaforma autorizzata, una quota del proprio capitale. Chi investe diventa socio e acquisisce i diritti connessi alla categoria di quote o azioni sottoscritte; la remunerazione non è garantita e dipende dall’andamento della società, attraverso eventuali dividendi o la cessione della partecipazione in occasione di un’operazione straordinaria, come l’ingresso di un fondo o l’acquisizione da parte di un’altra impresa.
Le fasi operative
Una campagna di equity crowdfunding richiede una preparazione più strutturata rispetto a una campagna reward:
- Verifica dell’ammissibilità: la piattaforma esamina la società, il modello di business e il piano di sviluppo prima di accettare l’offerta.
- Valutazione pre-money e struttura dell’offerta: si definiscono la valorizzazione della società, la percentuale di capitale offerta, l’obiettivo minimo e massimo e le eventuali categorie di quote con diritti differenziati.
- Documentazione: business plan, bilanci, informazioni sui soci e sul team, scheda contenente le informazioni chiave sull’investimento.
- Delibera di aumento di capitale: l’assemblea approva l’aumento di capitale riservato alla campagna.
- Raccolta: l’offerta resta aperta per il periodo stabilito; gli investitori aderiscono tramite la piattaforma.
- Perfezionamento: al raggiungimento dell’obiettivo minimo, l’aumento di capitale si perfeziona e gli investitori entrano nella compagine sociale; in caso contrario le somme sono restituite.
Per un’impresa che valuta l’apertura del capitale, è utile comprendere anche i criteri che rendono una società attrattiva per gli investitori istituzionali: il tema è approfondito in un’analisi sull’attrattività delle medie imprese per il private equity, dove emergono fattori come la solidità dei flussi di cassa e la qualità della governance, rilevanti anche nella preparazione di una campagna.
Il quadro normativo italiano ed europeo
In Italia i fornitori di servizi di crowdfunding sono disciplinati dal Regolamento (UE) 2020/1503. Come precisato nella comunicazione congiunta di Consob e Banca d’Italia del 2022, le due autorità sono competenti per l’autorizzazione e la vigilanza, e il regolamento prevede tutele per gli investitori ispirate alla MiFID2. Gli operatori devono inoltre disporre di assetti organizzativi e di controllo idonei a gestire i rischi e ad assicurare la continuità operativa.
Il Regolamento (UE) 2020/1503, in vigore dal 10 novembre 2021, stabilisce tra l’altro che:
- il regolamento non si applica alle offerte di importo superiore a 5 milioni di euro su un periodo di 12 mesi, né ai servizi di crowdfunding forniti a titolari di progetti che siano consumatori;
- i fornitori devono disporre di presidi prudenziali pari almeno al maggiore tra 25.000 euro e un quarto delle spese fisse generali dell’anno precedente;
- per ciascuna offerta deve essere predisposta una scheda contenente le informazioni chiave sull’investimento;
- gli investitori non sofisticati sono sottoposti a un test di verifica delle conoscenze e beneficiano di un periodo di riflessione precontrattuale durante il quale possono revocare l’adesione senza penali.
Il reward crowdfunding, non comportando l’offerta di strumenti finanziari né la concessione di prestiti, resta invece al di fuori di questa disciplina ed è regolato dalle condizioni contrattuali della piattaforma e dalle norme generali, comprese quelle fiscali e a tutela dei consumatori.
I rischi per l’investitore
La Consob, nel materiale di educazione finanziaria dedicato all’equity crowdfunding, richiama in particolare il rischio di illiquidità, ossia la difficoltà di liquidare l’investimento in tempi brevi. Le partecipazioni in società non quotate non dispongono di un mercato secondario paragonabile a quello borsistico; a ciò si aggiungono il rischio di perdita totale del capitale, frequente nelle imprese in fase iniziale, e il rischio di diluizione in occasione di successivi aumenti di capitale. Chi intende investire somme significative in una singola offerta dovrebbe valutare l’operazione con un consulente finanziario abilitato, considerando la quota del proprio patrimonio che può essere immobilizzata per diversi anni senza pregiudizio.
Le agevolazioni per startup e PMI innovative
L’equity crowdfunding si inserisce in un sistema di misure a sostegno delle imprese innovative. Il Registro delle imprese indica tra le agevolazioni riservate alle PMI innovative l’accesso all’equity crowdfunding e gli incentivi fiscali all’investimento nel loro capitale. L’effettiva fruizione degli incentivi presuppone il possesso e il mantenimento dei requisiti: per le startup, i criteri sono illustrati nella guida ai requisiti della startup innovativa, mentre la qualifica dimensionale di riferimento è descritta nella definizione di PMI.
Tabella di confronto tra i due modelli
| Criterio | Reward crowdfunding | Equity crowdfunding |
|---|---|---|
| Che cosa riceve il finanziatore | Una ricompensa, generalmente non monetaria | Quote o azioni della società |
| Rapporto con l’impresa | Sostenitore o acquirente anticipato | Socio |
| Cessione di capitale | No | Sì, con diluizione dei soci esistenti |
| Disciplina principale | Condizioni della piattaforma, norme fiscali e civilistiche | Regolamento (UE) 2020/1503, vigilanza Consob e Banca d’Italia |
| Trattamento fiscale per il proponente | Cessione di beni da fatturare (risposta AdE n. 137/2018) | Apporto al capitale sociale |
| Obblighi successivi | Consegna delle ricompense | Rapporti con i soci, informativa, governance |
| Rischio principale | Operativo e reputazionale per il proponente | Perdita e illiquidità per l’investitore |
| Progetti tipici | Prodotti di consumo, editoria, iniziative culturali | Startup e PMI con piani di crescita scalabili |
| Preparazione | Più contenuta | Valutazione, documentazione, delibere societarie |
Criteri per scegliere lo strumento adatto
La scelta tra i due modelli può essere ricondotta ad alcuni criteri di valutazione.
- Natura dell’output: se il progetto genera un prodotto fisico o digitale destinato al consumatore finale, il reward consente di trasformare i sostenitori in primi clienti; se il valore risiede nella crescita futura dell’impresa, come per una piattaforma tecnologica o un servizio B2B, l’equity è più coerente.
- Importo necessario: una raccolta reward è proporzionata alla domanda effettiva del prodotto; un fabbisogno legato a sviluppo, assunzioni e internazionalizzazione richiede in genere capitale di rischio.
- Disponibilità a cedere quote: l’equity comporta l’ingresso di nuovi soci, con effetti sulla governance e sulle future operazioni sul capitale; il reward lascia invariata la compagine sociale.
- Capacità di consegna: il reward presuppone una filiera produttiva in grado di rispettare i tempi promessi; ritardi prolungati compromettono la fiducia della comunità.
- Struttura societaria: l’equity richiede una forma di capitale idonea all’offerta, bilanci ordinati e una documentazione verificabile.
I due modelli non sono alternativi in senso assoluto. Una sequenza frequente prevede una campagna reward per validare il prodotto e una successiva campagna equity, nella quale i risultati della prima costituiscono un elemento di credibilità verso gli investitori. Prima di avviare una raccolta, uno strumento di verifica dell’idoneità ai finanziamenti può aiutare a mettere a fuoco i requisiti di base richiesti dai finanziatori, quali fatturato, anzianità dell’impresa e fabbisogno.
Crowdfunding e finanza agevolata
Il crowdfunding può affiancare gli strumenti pubblici di sostegno, ampliando le fonti di copertura del piano di investimento. Per le startup innovative, il finanziamento a tasso zero illustrato nella guida a Smart&Start Italia può integrare una raccolta di capitale, mentre lo sportello del credito d’imposta per gli investimenti di incubatori e acceleratori riguarda gli investimenti di soggetti certificati nel capitale delle startup innovative. Per le PMI che devono acquistare macchinari e beni strumentali, la Nuova Sabatini rappresenta un ulteriore canale. La compatibilità tra le diverse fonti va verificata caso per caso nei singoli bandi, in particolare in relazione alle regole sul cumulo degli aiuti. Un quadro più ampio delle strade per reperire capitale è disponibile nell’approfondimento su come trovare investitori per una startup.
Il punto di vista di Finanzia
Nella nostra esperienza con imprese e startup, la domanda “equity o reward” viene spesso posta troppo presto, prima di aver definito il fabbisogno complessivo del progetto e le fonti con cui coprirlo. Riteniamo che il crowdfunding produca i risultati migliori quando è inserito in un piano finanziario che comprende anche bandi, contributi e crediti d’imposta, perché ogni euro ottenuto a fondo perduto o a tasso agevolato riduce il capitale da cedere agli investitori o l’importo da raccogliere presso i sostenitori.
Per questa ragione abbiamo riunito in un unico spazio il matching automatico tra profilo aziendale e bandi, basato su partita IVA, codice ATECO e obiettivi di investimento, e la vetrina per startup verso investitori e crowdfunding. Un’impresa che prepara una campagna può così verificare in parallelo le agevolazioni compatibili, monitorarne le scadenze e organizzare la documentazione, con il supporto di consulenti esperti nella fase di candidatura.
— Ufficio
Le startup possono presentare il proprio progetto agli investitori attraverso la vetrina per startup e crowdfunding di Finanzia: per le startup innovative è previsto un account gratuito, mentre il Piano Impresa, a 20 € al mese, consente di ricevere le segnalazioni dei bandi di finanza agevolata compatibili con il proprio profilo.
Domande frequenti
I fondi raccolti con il crowdfunding vanno restituiti?
Nel reward crowdfunding i fondi non si restituiscono in denaro, ma il proponente deve consegnare le ricompense promesse. Nell’equity crowdfunding le somme diventano capitale sociale e non sono rimborsate: l’investitore partecipa ai risultati e ai rischi dell’impresa. In entrambi i modelli, con la formula “tutto o niente”, le somme sono restituite ai finanziatori se la soglia minima non viene raggiunta entro il termine.
Il reward crowdfunding è una donazione?
No. Nel caso esaminato dall’Agenzia delle Entrate con la risposta n. 137/2018, la ricompensa è stata qualificata come cessione di beni, soggetta a fatturazione, con proventi tassati come reddito d’impresa o di lavoro autonomo. La donazione propriamente detta corrisponde al modello donation, privo di controprestazione.
Chi può investire in equity crowdfunding?
Possono investire sia investitori professionali sia investitori al dettaglio. Il Regolamento (UE) 2020/1503 prevede, per gli investitori non sofisticati, un test di verifica delle conoscenze e un periodo di riflessione precontrattuale durante il quale è possibile revocare l’adesione.
Quale modello conviene a una startup tecnologica?
Dipende dal prodotto e dal fabbisogno. Una startup con un dispositivo destinato al consumatore può iniziare con il reward per validare la domanda; una startup software o B2B con un piano di crescita che richiede capitale di rischio trova in genere nell’equity lo strumento più coerente, eventualmente affiancato da agevolazioni pubbliche.
Fonti
- Commissione europea, guida al crowdfunding
- Agenzia delle Entrate, risposta a interpello n. 137/2018
- Consob e Banca d’Italia, comunicazione del 21 ottobre 2022
- Regolamento (UE) 2020/1503, EUR-Lex
- Consob, presentazione sull’equity crowdfunding
- Registro delle imprese, agevolazioni per le PMI innovative
Raccomandati
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 14 min
Finanza agevolata: cos'è, strumenti e regole di cumulo
Finanza agevolata: cos'è, strumenti e regole di cumulo ! Schemi geometrici astratti dedicati agli incentivi Con l'espressione finanza agevolata si indica l'insieme delle misure pubbliche, di fonte europea, nazionale, regionale o camerale, che consentono alle imprese di finanziare investimenti e spese di sviluppo a condizioni più vantaggiose rispetto a quelle di mercato: contributi a fondo perduto, finanziamenti a tasso agevolato, contributi in conto interessi, crediti d'imposta e garanzie pubbliche.
- Guide 14 min
Audit energetico e agevolazioni per le imprese: guida 2026
Audit energetico e agevolazioni per le imprese: guida 2026 ! Illustrazione geometrica che collega il consumo energetico agli incentivi L'audit energetico, denominato nella normativa italiana diagnosi energetica, costituisce per le grandi imprese e per le imprese energivore un adempimento obbligatorio ai sensi del D.
- Guide 8 min
Agevolazioni acquisto macchinari 2026: cosa conviene alle imprese
Agevolazioni acquisto macchinari 2026: cosa conviene alle imprese ! Illustrazione geometrica del sostegno agli investimenti in macchinari Per acquistare o sostituire macchinari in Italia le misure più rilevanti sono la Nuova Sabatini, l'Iperammortamento e i bandi INAIL (ISI): combinate con criterio possono ridurre in modo sensibile il costo netto dell'investimento.