Transizione 5.0: guida al Nuovo Piano e all'iperammortamento 2026
La Transizione 5.0 è oggi disciplinata dal Nuovo Piano Transizione 5.0, introdotto dalla Legge di Bilancio 2026 e fondato non più su un credito d’imposta, bensì su una maggiorazione del costo dei beni strumentali ai fini degli ammortamenti (iperammortamento). La presente guida illustra il funzionamento della misura, i soggetti beneficiari, gli investimenti ammissibili, la procedura telematica sul portale del GSE e la documentazione richiesta, distinguendo con precisione il regime vigente dal piano 2024-2025, i cui termini di presentazione risultano chiusi.
Vuoi sapere quali bandi sono adatti alla tua impresa? Registrati gratis su Finanzia con la partita IVA e scopri le agevolazioni compatibili, oppure sfoglia il catalogo dei bandi.
In breve
- Il Nuovo Piano Transizione 5.0 è previsto dalla legge 30 dicembre 2025, n. 199, e si applica agli investimenti completati tra il 1° gennaio 2026 e il 30 settembre 2028.
- Il beneficio consiste in una maggiorazione del costo di acquisizione pari al 180%, al 100% o al 50%, in funzione dello scaglione di investimento, valida esclusivamente per quote di ammortamento e canoni di leasing.
- L’accesso avviene tramite tre comunicazioni principali sulla piattaforma GSE: preventiva, di conferma (con acconto di almeno il 20%) e di completamento, da trasmettere entro il 15 novembre 2028.
- Al completamento l’impresa autodichiara il possesso della perizia di interconnessione e della certificazione contabile.
- Per il piano 2024-2025, fondato sul credito d’imposta, i termini per la presentazione delle domande si sono chiusi.
Indice
- Lo stato della misura: dal credito d’imposta all’iperammortamento
- Come funziona la maggiorazione del costo
- Imprese beneficiarie ed esclusioni
- Investimenti ammissibili
- La procedura sul portale GSE
- Documentazione: perizia, certificazione contabile e dichiarazioni
- Calendario degli adempimenti
- Verifiche preliminari consigliate
- Strumenti complementari all’iperammortamento
- Il punto di vista di Finanzia
- Domande frequenti
- Fonti
Lo stato della misura: dal credito d’imposta all’iperammortamento
La denominazione “Transizione 5.0” identifica attualmente due regimi distinti, che è opportuno non sovrapporre in sede di pianificazione degli investimenti e di verifica delle pratiche già avviate.
Il Piano Transizione 5.0 del biennio 2024-2025
Il primo piano, istituito dall’art. 38 del decreto-legge 2 marzo 2024, n. 19, riconosceva un credito d’imposta alle imprese che realizzavano investimenti in beni 4.0 associati a una riduzione certificata dei consumi energetici. Sulla pagina istituzionale del Ministero delle Imprese e del Made in Italy è indicato che i termini per la presentazione delle domande si sono chiusi; il medesimo Ministero ha pubblicato, con l’avviso del 29 aprile 2026, indicazioni sulle conferme inviate dal GSE e sulle modalità di fruizione del credito spettante, in applicazione dell’art. 8, comma 1, del decreto-legge 27 marzo 2026, n. 38. Le imprese che avevano presentato comunicazioni nell’ambito del piano precedente sono pertanto tenute a seguire tali disposizioni specifiche, che non si applicano ai nuovi investimenti.
Il Nuovo Piano Transizione 5.0 per il triennio 2026-2028
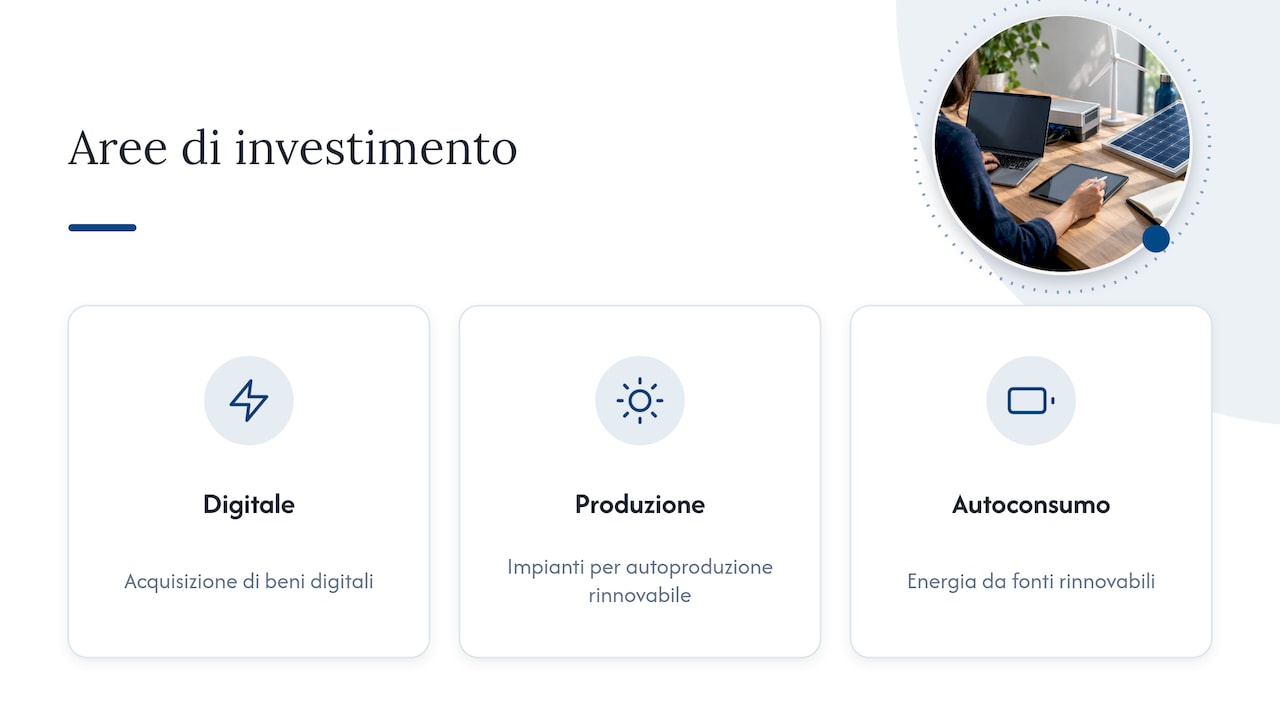
Il nuovo regime, denominato anche Iperammortamento, è disciplinato dall’art. 1, commi 427-436, della legge n. 199/2025. Secondo la scheda del GSE, la misura è finalizzata a incentivare la trasformazione tecnologica e digitale delle imprese e a sostenere la transizione energetica, attraverso l’acquisizione di beni digitali e di impianti per l’autoproduzione e l’autoconsumo di energia da fonti rinnovabili. Le modalità attuative sono state definite dal decreto interministeriale MIMIT-MEF del 7 maggio 2026, mentre la piattaforma per la prenotazione dei benefici è operativa sul portale del GSE dalle ore 12.00 del 12 giugno 2026.
Alla domanda ricorrente se la Transizione 5.0 sia stata prorogata, la risposta corretta è dunque la seguente: il credito d’imposta 2024-2025 non è stato prorogato nella sua forma originaria, ma è stato sostituito da un nuovo strumento, gestito sulla medesima piattaforma del GSE, con un meccanismo di beneficio differente.
Come funziona la maggiorazione del costo
L’iperammortamento non genera un credito compensabile in F24. Il costo di acquisizione del bene viene maggiorato, con esclusivo riferimento alla determinazione delle quote di ammortamento e dei canoni di locazione finanziaria; il vantaggio si traduce quindi in maggiori deduzioni dal reddito d’impresa, ripartite lungo il periodo di ammortamento del bene.
Le maggiorazioni previste per scaglione sono le seguenti:
| Quota dell’investimento | Maggiorazione del costo | Risparmio IRES teorico sulla quota (aliquota 24%) |
|---|---|---|
| Fino a 2,5 milioni di euro | 180% | 43,2% |
| Oltre 2,5 e fino a 10 milioni di euro | 100% | 24% |
| Oltre 10 e fino a 20 milioni di euro | 50% | 12% |
| Oltre 20 milioni di euro | Nessuna maggiorazione | - |
Esempio di calcolo
Si consideri una società soggetta a IRES che acquista un bene agevolabile al costo di 100.000 euro:
- maggiorazione del 180%: 180.000 euro di deduzioni aggiuntive;
- costo complessivamente deducibile: 280.000 euro, ripartiti secondo il coefficiente di ammortamento del bene;
- minore imposta complessiva, all’aliquota IRES del 24%: 43.200 euro, distribuiti negli esercizi di ammortamento.
Ne deriva che la convenienza della misura dipende dalla capacità dell’impresa di produrre, negli anni di ammortamento, un reddito imponibile sufficiente ad assorbire le maggiori deduzioni. Per le imprese in perdita o con base imponibile ridotta, la valutazione deve essere effettuata con il commercialista, eventualmente confrontando l’iperammortamento con strumenti a fondo perduto o a tasso agevolato.
Imprese beneficiarie ed esclusioni
Possono accedere alla misura i soggetti titolari di reddito d’impresa che effettuano investimenti in beni strumentali destinati a strutture produttive ubicate nel territorio dello Stato, indipendentemente dalla forma giuridica, dal settore economico e dalla dimensione.
Sono esclusi, in base al comma 428 della legge n. 199/2025:
- le imprese in stato di liquidazione volontaria, fallimento, liquidazione coatta amministrativa o concordato preventivo senza continuità aziendale;
- le imprese sottoposte ad altre procedure concorsuali o con un procedimento in corso per la dichiarazione di una di tali situazioni;
- le imprese destinatarie di sanzioni interdittive ai sensi del decreto legislativo 8 giugno 2001, n. 231.
Per le imprese ammesse, la spettanza del beneficio resta comunque subordinata al rispetto delle normative sulla sicurezza nei luoghi di lavoro applicabili al settore e al corretto adempimento degli obblighi di versamento dei contributi previdenziali e assistenziali. Trattandosi di una deduzione dal reddito d’impresa, la misura non è fruibile dai soggetti che non determinano il reddito secondo le regole ordinarie; la verifica del regime fiscale applicabile deve precedere qualsiasi ordine.
Investimenti ammissibili
Beni materiali e immateriali 4.0
Rientrano nella misura i beni strumentali nuovi compresi negli allegati IV e V della legge di bilancio, che riprendono rispettivamente i beni materiali funzionali alla trasformazione tecnologica e digitale secondo il paradigma “4.0” e i beni immateriali (software, sistemi e piattaforme). A titolo esemplificativo:
- macchine utensili e impianti a controllo numerico o gestiti tramite sensori e azionamenti;
- robot, robot collaborativi e sistemi di movimentazione automatizzati;
- sistemi di monitoraggio, controllo qualità e manutenzione predittiva;
- software per la gestione della produzione, della logistica e dell’energia, interconnessi con i beni materiali.
I beni materiali devono essere interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura; tale requisito è attestato dalla perizia tecnica. Con riferimento all’origine dei beni, è necessario verificare la formulazione vigente dei commi 427 e seguenti, anche alla luce delle modifiche successive alla legge di bilancio, prima di definire il fornitore.
Impianti per l’autoproduzione da fonti rinnovabili
Sono inoltre agevolabili gli investimenti in impianti destinati all’autoproduzione di energia da fonti rinnovabili per l’autoconsumo, purché collegati alla struttura produttiva beneficiaria. Nella comunicazione preventiva l’impresa indica, tra l’altro, la data prevista di interconnessione dei beni o di entrata in esercizio dell’impianto. Per gli impianti fotovoltaici, la pratica deve essere coordinata con le procedure di connessione alla rete, dal momento che le tempistiche autorizzative incidono sul rispetto del termine del 30 settembre 2028.
La procedura sul portale GSE
L’accesso al beneficio avviene esclusivamente in via telematica, tramite l’Area Clienti del GSE e sulla base di modelli standardizzati. La sequenza è la seguente:
- Comunicazione preventiva. Viene trasmessa per ciascuna struttura produttiva e contiene i dati dell’impresa, la tipologia di investimento, l’importo previsto, la data prevista di interconnessione o di entrata in esercizio e il coefficiente di ammortamento fiscale. Il GSE verifica la completezza dei dati e la disponibilità delle risorse.
- Comunicazione di conferma. Deve essere inviata entro 60 giorni dalla notifica di esito positivo della verifica e attesta il pagamento di un acconto pari almeno al 20% del costo di acquisizione. Il decreto interministeriale del 7 maggio 2026 richiede inoltre l’indicazione degli ordini accettati dal venditore.
- Comunicazione di completamento. Viene trasmessa a investimento ultimato e comunque entro il 15 novembre 2028; in tale sede l’impresa autodichiara il possesso della perizia e della certificazione contabile.
- Comunicazioni successive. È prevista una comunicazione integrativa con il piano di ammortamento e le quote di incentivo imputate in ciascun esercizio, da inviare entro il 30 giugno successivo.
Le risorse sono soggette a monitoraggio: tra il 12 giugno e il 13 agosto 2026 risultavano presentate al GSE quasi 15.000 comunicazioni preventive per circa 4,75 miliardi di euro di investimenti, a fronte di una dotazione complessiva indicata in 9,8 miliardi di euro. La prenotazione tempestiva rappresenta pertanto un elemento di cautela, in particolare per i progetti di importo rilevante.
Documentazione: perizia, certificazione contabile e dichiarazioni
La documentazione costituisce l’aspetto più esposto a contestazioni in sede di controllo. Gli adempimenti principali sono i seguenti:
- Perizia tecnica asseverata, rilasciata da un ingegnere o perito industriale iscritto all’albo, che attesta le caratteristiche tecniche del bene e la sua interconnessione al sistema aziendale;
- Certificazione contabile, rilasciata da un revisore legale, che attesta l’effettivo sostenimento delle spese e la corrispondenza con la documentazione contabile;
- Fatture e documenti di trasporto recanti il riferimento normativo della misura, secondo le indicazioni dei provvedimenti attuativi;
- Autodichiarazioni rese in fase di completamento sul possesso della perizia e della certificazione.
L’interconnessione dei beni alla rete aziendale comporta, sul piano operativo, un ampliamento della superficie esposta ai rischi informatici: macchinari, sensori e software gestionali diventano punti di accesso ai sistemi. Contestualmente alla redazione della perizia, è opportuno verificare i presidi di autenticazione e di protezione dei dati, ad esempio mediante una checklist di sicurezza informatica aziendale predisposta per le PMI.
La documentazione deve essere conservata per tutto il periodo in cui l’Amministrazione finanziaria può procedere ad accertamento, considerato che le deduzioni maggiorate si estendono lungo l’intero piano di ammortamento.
Calendario degli adempimenti
| Adempimento | Termine | Riferimento |
|---|---|---|
| Investimenti agevolabili | Dal 1° gennaio 2026 al 30 settembre 2028 | L. n. 199/2025 |
| Comunicazione preventiva | Prima dell’avvio, per ciascuna struttura produttiva | Piattaforma GSE |
| Comunicazione di conferma | Entro 60 giorni dall’esito positivo, con acconto di almeno il 20% | D.M. 7 maggio 2026 |
| Comunicazione di completamento | A investimento ultimato, entro il 15 novembre 2028 | Piattaforma GSE |
| Comunicazione integrativa | Entro il 30 giugno successivo | Provvedimenti attuativi |
Il calendario operativo delle finestre della piattaforma e gli eventuali aggiornamenti dei modelli sono pubblicati nella sezione dedicata del GSE, che deve essere consultata prima di ciascun invio.
Verifiche preliminari consigliate
Prima di emettere l’ordine, si raccomanda di procedere alle seguenti verifiche:
- riscontro della capienza fiscale dell’impresa negli esercizi di ammortamento, con simulazione del beneficio netto;
- verifica della riconducibilità del bene agli allegati IV o V, sulla base della scheda tecnica del fornitore;
- coordinamento tra data di consegna, interconnessione ed entrata in esercizio, rispetto al termine del 30 settembre 2028;
- individuazione anticipata del perito e del revisore, in modo da non ritardare la comunicazione di completamento;
- analisi del cumulo con contributi regionali o camerali, nel rispetto dei limiti di costo previsti dalle rispettive discipline.
Per un quadro più ampio degli strumenti collegati alla misura è disponibile la guida di Finanzia agli incentivi Transizione 5.0 per il 2026.
Strumenti complementari all’iperammortamento
L’iperammortamento può essere affiancato da misure di diversa natura, quali finanziamenti agevolati e contributi a fondo perduto, utili in particolare per le imprese con capienza fiscale limitata o per le spese non agevolabili, come consulenza e formazione. A titolo di esempio, sono presenti nel catalogo di Finanzia:
- il bando Investimenti sostenibili 4.0;
- il finanziamento agevolato per l’innovazione digitale e la transizione ecologica;
- i contributi camerali per la doppia transizione, come quelli della CCIAA di Treviso-Belluno e della CCIAA Pistoia Prato;
- i contributi per l’autoproduzione da fonti rinnovabili, quali quelli della CCIAA di Bologna.
La compatibilità di ciascun bando con l’iperammortamento deve essere verificata sul testo del singolo avviso, con particolare riguardo al divieto di doppio finanziamento e ai massimali degli aiuti.
Il Piano Impresa di Finanzia, al costo di 20 € al mese, consente di confrontare il profilo aziendale (partita IVA, codice ATECO, obiettivi di investimento) con i bandi attivi, di ricevere avvisi sui nuovi bandi compatibili e di gestire documenti e scadenze in un unico spazio, con il supporto di consulenti esperti nella fase di candidatura. Le condizioni sono riportate nella pagina dedicata al Piano Impresa; i commercialisti che seguono più clienti possono utilizzare l’Account Studio professionale.
Il punto di vista di Finanzia
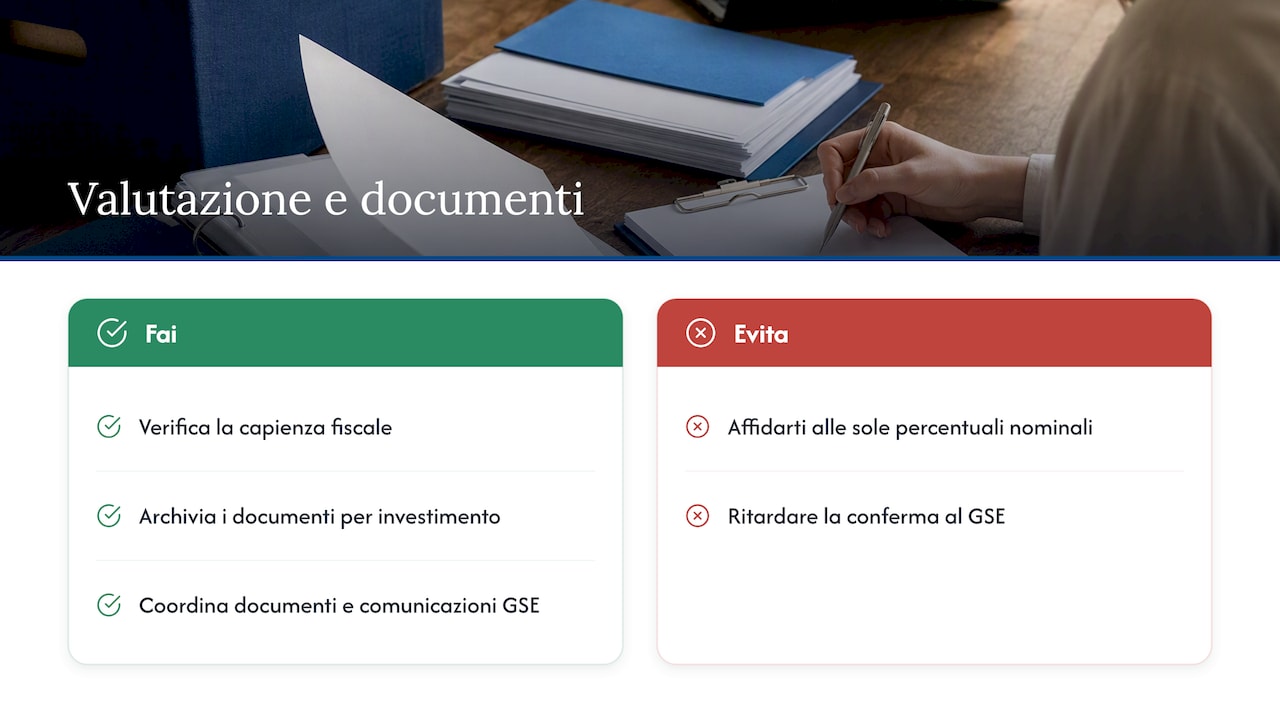
Nella nostra esperienza di matching tra profili aziendali e agevolazioni, la criticità principale della Transizione 5.0 non risiede nella misura in sé, ma nella sovrapposizione tra il piano 2024-2025 e il nuovo iperammortamento, che condividono la denominazione e la piattaforma pur operando con meccanismi differenti. Riteniamo che la valutazione debba partire dalla capienza fiscale: un’impresa che non prevede redditi imponibili sufficienti negli anni di ammortamento ottiene un beneficio inferiore rispetto a quanto indicato dalle percentuali nominali, e trova spesso maggiore utilità in un contributo camerale o in un finanziamento agevolato, cumulabile nei limiti previsti.
Consideriamo inoltre determinante la gestione documentale: perizia, certificazione contabile, ordini e acconti devono essere raccolti con una sequenza coerente con le comunicazioni al GSE, dal momento che un ritardo nella fase di conferma può compromettere la prenotazione. Per tale ragione suggeriamo di organizzare in un unico archivio i documenti di ciascun investimento, con le relative scadenze, sin dalla comunicazione preventiva.
— Ufficio
Domande frequenti
La Transizione 5.0 è stata prorogata nel 2026?
Il credito d’imposta del piano 2024-2025 non è stato prorogato e i relativi termini di presentazione delle domande sono chiusi. Per gli investimenti completati dal 1° gennaio 2026 al 30 settembre 2028 si applica il Nuovo Piano Transizione 5.0, basato sull’iperammortamento e gestito sulla piattaforma del GSE.
Il credito 5.0 è ancora disponibile?
Per i nuovi investimenti il beneficio non assume più la forma di credito d’imposta compensabile, ma di maggiore deduzione delle quote di ammortamento. Le imprese con comunicazioni presentate nel piano precedente devono fare riferimento alle indicazioni del Ministero sulle modalità di fruizione del credito già spettante.
Quali documenti sono necessari per la pratica GSE?
Sono richiesti i dati per le comunicazioni preventiva, di conferma e di completamento, la prova dell’acconto di almeno il 20% e degli ordini accettati, la perizia tecnica di interconnessione e la certificazione contabile. In fase di completamento l’impresa autodichiara il possesso di perizia e certificazione, che devono essere conservate per gli eventuali controlli.
Il fotovoltaico rientra ancora nella Transizione 5.0?
Gli impianti per l’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo rientrano tra gli investimenti agevolabili del nuovo piano, a condizione che siano collegati alla struttura produttiva e completati entro il 30 settembre 2028. Si raccomanda di verificare i requisiti tecnici sull’impianto nella versione vigente della normativa prima dell’ordine.
Fonti
- GSE - Il Nuovo Piano Transizione 5.0: cos’è
- GSE - Nuovo Piano Transizione 5.0: come accedere
- MIMIT - Piano Transizione 5.0
- Informazione Fiscale - Domande per l’iperammortamento sul portale GSE
- PMI.it - Transizione 5.0, i conti aggiornati sull’iperammortamento 2026
- Homberger - Iperammortamento 2026: requisiti, calcolo e beni agevolabili
Raccomandati
- Transizione 5.0 incentivi 2026: guida agli incentivi
- Credito d’imposta beni strumentali 2026: cosa resta e cosa cambia
- CCIAA di Treviso-Belluno - Contributi alle MPMI a sostegno della doppia transizione digitale ed ecologica anno 2026
- CCIAA Maremma e Tirreno - Bando Doppia Transizione: digitale e sostenibile anno 2026
Vuoi vedere i bandi aperti adesso?
Sfoglia il catalogo oppure registrati con la partita IVA: Finanzia confronta il profilo della tua impresa con i bandi pubblicati e ti avvisa quando ne esce uno compatibile.
Continua a leggere
Altri articoli in Guide
- Guide 14 min
Equity o reward crowdfunding: differenze, regole e scelta
Equity o reward crowdfunding: differenze, regole e scelta ! Due strategie geometriche per finanziare un progetto La scelta tra equity e reward crowdfunding dipende da ciò che l'impresa è disposta a offrire in cambio dei fondi: nell'equity crowdfunding gli investitori sottoscrivono quote o azioni e diventano soci, mentre nel reward crowdfunding i sostenitori finanziano un progetto e ricevono una ricompensa, di norma un prodotto o un servizio, senza entrare nel capitale.
- Guide 14 min
Finanza agevolata: cos'è, strumenti e regole di cumulo
Finanza agevolata: cos'è, strumenti e regole di cumulo ! Schemi geometrici astratti dedicati agli incentivi Con l'espressione finanza agevolata si indica l'insieme delle misure pubbliche, di fonte europea, nazionale, regionale o camerale, che consentono alle imprese di finanziare investimenti e spese di sviluppo a condizioni più vantaggiose rispetto a quelle di mercato: contributi a fondo perduto, finanziamenti a tasso agevolato, contributi in conto interessi, crediti d'imposta e garanzie pubbliche.
- Guide 14 min
Audit energetico e agevolazioni per le imprese: guida 2026
Audit energetico e agevolazioni per le imprese: guida 2026 ! Illustrazione geometrica che collega il consumo energetico agli incentivi L'audit energetico, denominato nella normativa italiana diagnosi energetica, costituisce per le grandi imprese e per le imprese energivore un adempimento obbligatorio ai sensi del D.